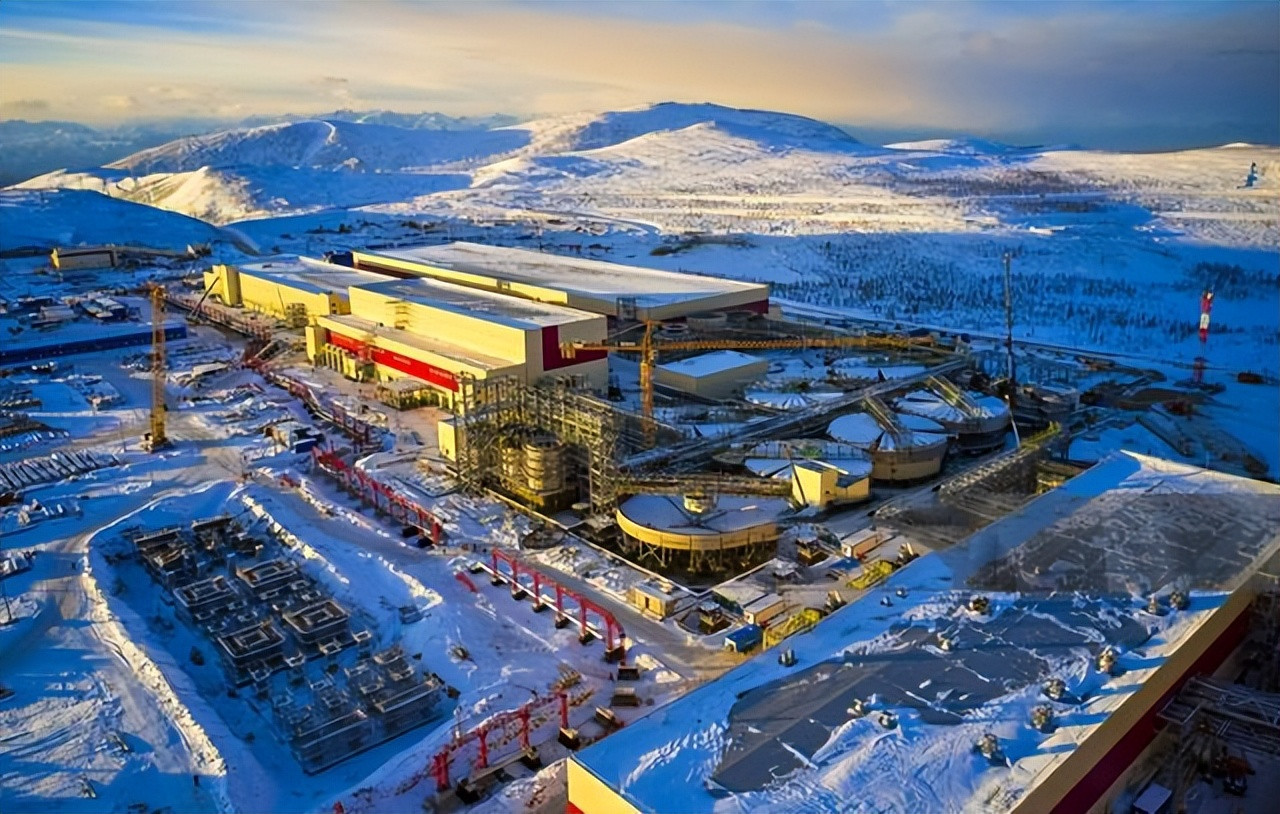
本月初的瓦尔代论坛上,普京对中国发出了一个邀请。
他说:“一个决定正提交政府委员会,这个决定看起来将是积极的,涉及俄罗斯乃至世界最大的铜矿之一,中国投资者也可以参与,它位于西伯利亚。”
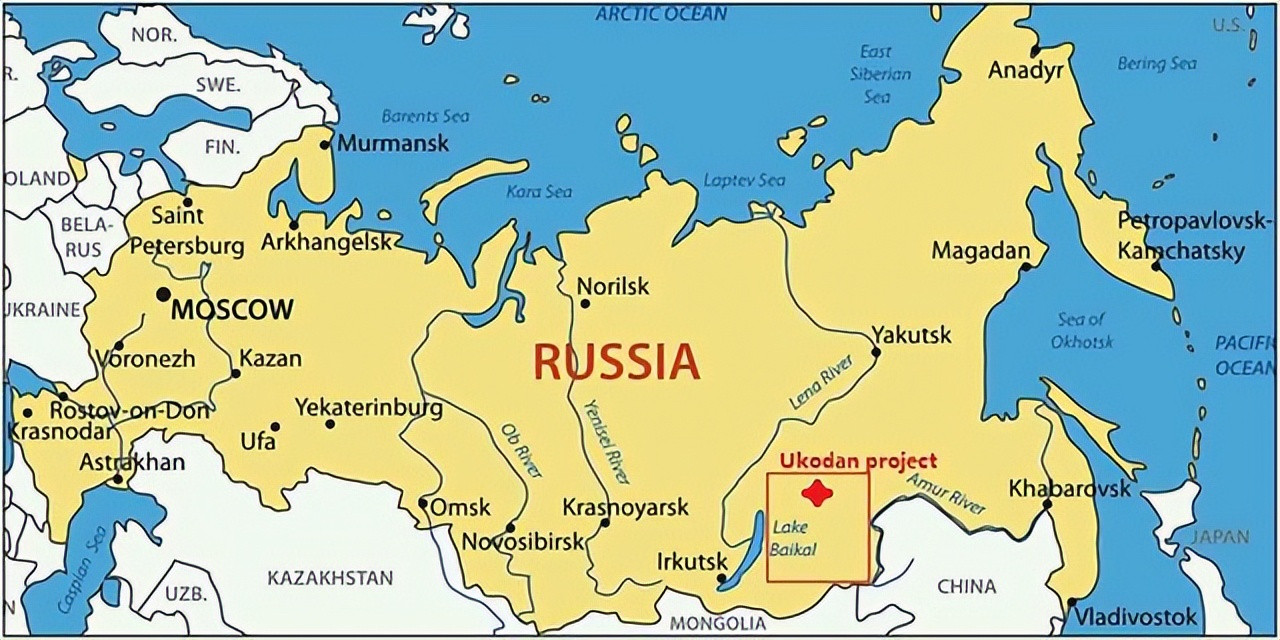
虽然没有具体点名,但答案不难找:俄罗斯储量第一的铜矿只有一个,乌多坎。
先把兴奋劲卸掉一半。这不是“把镇国之宝交给中国开发”,而是一桩已经在跑的生产线引入新股东。
矿山2023年就已投产,首批铜精矿当年就运到了中国。而原本2024年投产的湿法厂,被一场大火加设备禁运拖了整整三年。今年9月,普京刚在东方经济论坛上为乌多坎湿法冶炼厂揭幕,该厂可生产99.99%纯度的阴极铜。
普京现在要卖的,是二期扩建的入场券。一期投资30亿美元,年产15万吨铜已在运转,二期建成后将冲到55万吨,跻身全球前五。
矿的底细:规模够大,但品位不算肥
盘点一下乌多坎的全部家底:铜资源量2670万吨,澳大利亚口径品位0.97%,俄标口径约1.05%。在俄罗斯确实可以称第一,在全球待开发铜矿中排第三,是世界最大的沉积型铜矿之一。伴生银20到30克每吨,微量金。
1%的品位是什么概念?全球铜矿平均品位已从1991年至今跌了40%,新发现的矿床里只有5%是在最近十年找到的。乌多坎的品位放在今天的全球成本曲线上,属于中上。它真正的护城河是规模,2670万吨资源足以支撑几十年的开采周期。
这座矿苏联人1949年就勘探到了,压箱底压了70年才肯让中国来帮忙,原因写在地理里。
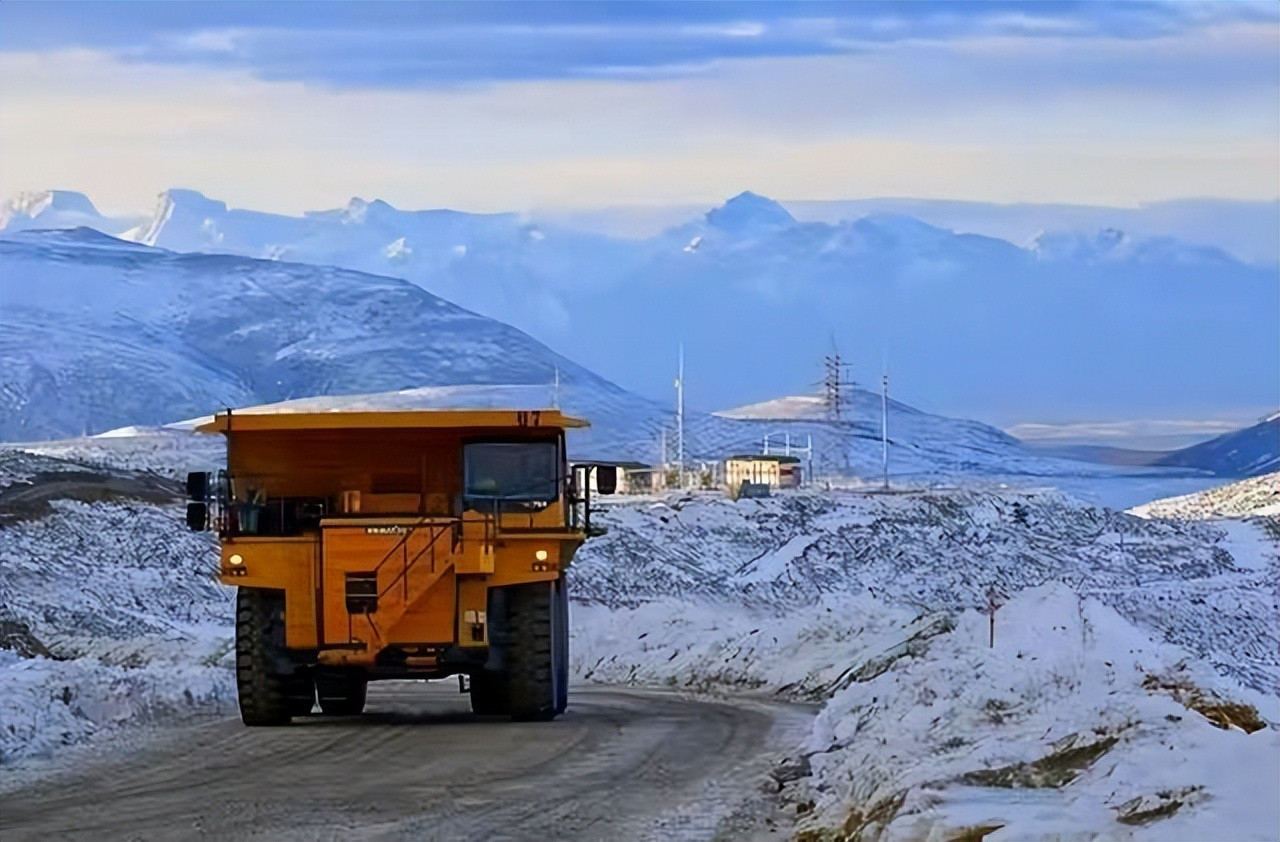
外贝加尔边疆区卡拉尔区,永久冻土,冬季零下40度,最近的铁路是贝阿干线的新恰拉站,距离还有30公里。普通重型机械在这种环境里不是干活,是耗损。能啃下这块硬骨头的工程能力,全球确实所剩无几。这就是普京找上中国的真实原因。
真正的背景板:铜价破纪录,加工费归零
看懂这单生意,首先得看铜价。
LME铜今年1月29日冲到14527.5美元的历史纪录,单日涨幅创2008年以来最大;9月再破纪录,现货一度摸到14830美元。驱动是三重的:AI数据中心吞铜、美元信用交易下中国宏观资金涌入硬资产、以及美国用户赶在232关税落地前囤了超过66万吨铜。
但比价格更硬的信号在另一条曲线上:铜精矿加工费。2026年年度长单基准首次归零,智利Antofagasta与中国冶炼厂签下零加工费;现货6月底更是跌到负126.8美元每吨,7月初负127美元。
这意味着冶炼厂在倒贴钱买矿开工。中国铜原料联合谈判组承诺2026年减产超10%,结果1到4月精炼铜产量反而涨了7.4%。产能太大,停不起。
一句话总结:这个市场上,手里有矿的人拿走几乎全部利润,有炉子的人赔本赚吆喝。 中国是全球最大的精炼国,恰恰站在利润被抽干的那一端。
2025年中国精铜消费量为1658.3万吨,占全球59%,是第二名美国的10倍,是第三名德国的17倍。全年铜精矿进口量3031万吨,来源国前三为智利、秘鲁、蒙古,资源自给率仅有两成。
乌多坎的55万吨,相当于给中国年进口量补上几个百分点的缺口,而且全部可以走本币结算、走现成的中俄铁路通道。精矿2023年起就是这么运的。
账本有三道坎,可以谈但姿势要对
先算经济账。二期55万吨年产量,按每吨1.4万美元计价,年产值约77亿美元;1%品位在现价下每吨矿石含140美元铜值,而全球矿山现金成本区间大致1.9到2.6美元每磅,乌多坎只要二期不超支,躺在成本曲线左侧。
再看风险账,则有三道硬坎。
第一是制裁。 运营商Udokan Copper隶属USM集团,大股东乌斯马诺夫本人2022年起受美欧英制裁,USM关联实体2023年4月被美国财政部定点打击,乌多坎铜业本身在列。买它的精矿是一回事,入股被制裁实体是另一回事。二级制裁的风险直接挂在投资方资产负债表上。
第二是超支史。 一期从2024年拖到2026年,火灾加设备禁运,二期40亿美元在冻土和运力瓶颈面前没有安全边际。
第三是定价环境本身有分歧。 高盛认定铜价在13000美元以上不可持续,预测2026年全球过剩30万吨,这与矿端紧张的长叙事对冲。入股价若按1.4万美元时代的现金流测算,就是在山顶上签对赌。
另外,蒙古奥尤陶勒盖铜矿规模更大,探明铜储量达3110万吨,而且距离中国更近。
一座压了70年的铜矿,一张被制裁的牌照,普京松口乌多坎,中国该不该接?
结论是可以谈,而且窗口难得,锁定资源就是锁定利润,这是2020年代以来中国冶炼体系第一次握有买方主动权。
但姿势要对。谈的该是长期承购协议加小比例财务股权,把供应权和价格公式先锁住,而不是去接控股开发的烂摊子与制裁风险。
真实的谈判桌上只有三个问题:股权结构怎么绕开制裁名单,二期超支谁兜底,以及俄罗斯政府委员会的那张批文,值多少信用。
这单生意的本质,是俄罗斯拿资源换资本和工程能力,中国拿供应安全对冲冶炼端的失血,各取所需。能不能做成,取决于条款,不取决于友谊。