前两天,雷军在发布新车之后,专门去了一趟小破站。全网都在看雷军扫楼的热闹,但我注
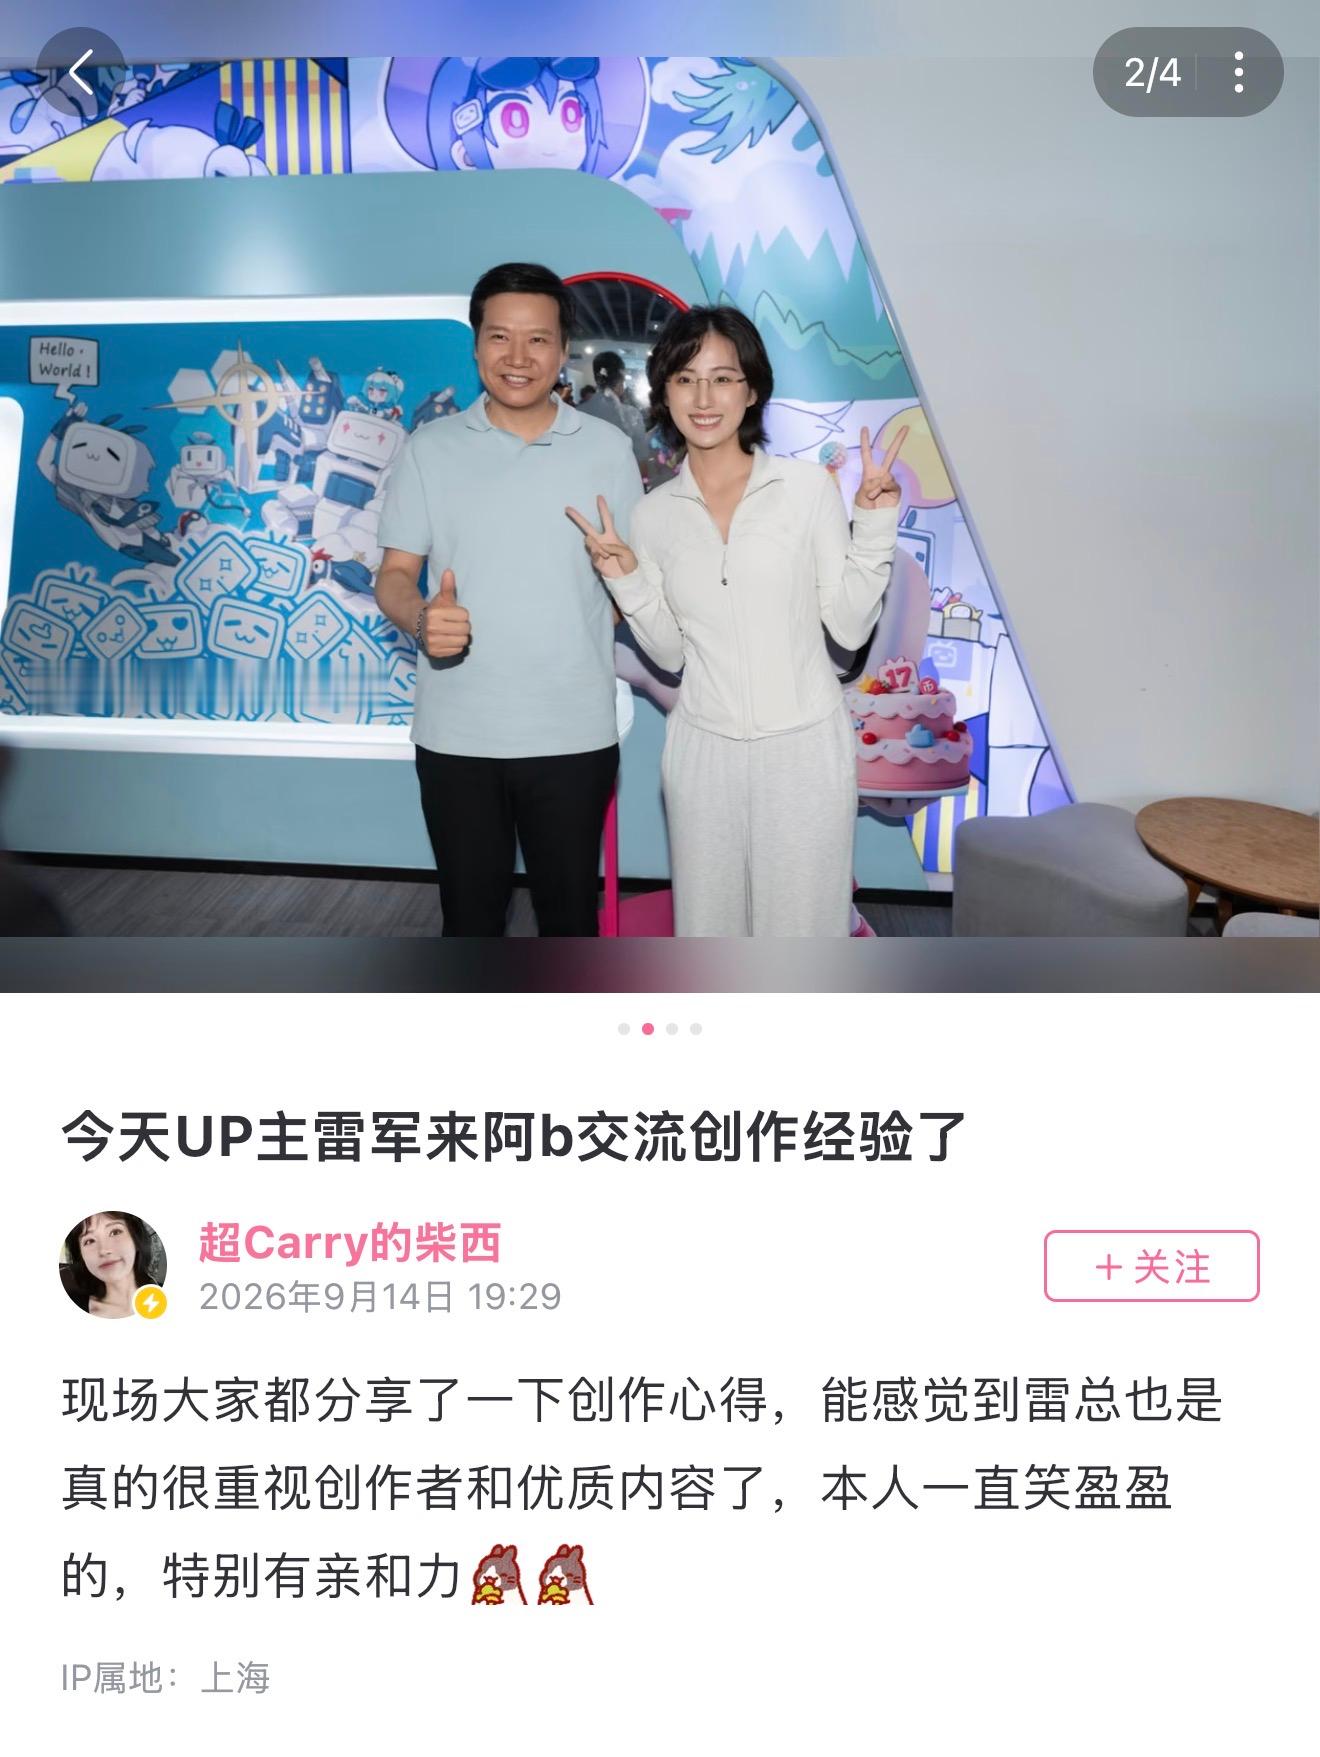
前两天,雷军在发布新车之后,专门去了一趟小破站。全网都在看雷军扫楼的热闹,但我注意到一个信号:为什么偏偏在新车交付这个重要节点,他一定要去B站?刚开始,我以为雷军是去扫楼传授经验的。毕竟从做个人IP,到开发布会、拍短视频,他应该算得上是中国最懂互联网传播的企业家之一。但出乎意料的,雷军这次甚至见得最久的,是UP主。为什么是他们?众所周知,UP主可能是国内最懂好内容、也最懂年轻人的一群人。雷军和他们深度交流,是想研究一个比流量更难的问题:下一代用户,愿意把自己的时间和信任交给谁?而这个问题的答案,可能跟中国互联网增长逻辑的几次变化有关。1过去二十年,中国互联网最重要的增长指标,就是用户数。那时候,大量用户第一次接入移动互联网,平台只要跑得足够快,就能不断吃到新增人口的红利。但现在,这个池子已经快装满了。CNNIC数据显示,2025年6月,中国网民规模是11.23亿;到了12月,变成了11.25亿。半年时间,网民规模只增加了约200万。对成熟平台来说,单纯依靠新增人口和新增设备获得高速增长,已经越来越难。但这也不代表互联网完全没有增长了。野村证券援引QuestMobile的数据指出,2026年6月,中国月活智能手机用户同比只增长1.2%,移动互联网总使用时长却增长了8.6%。人没有明显变多,但人们花在网上的时间仍在重新分配。平台以后每获得十分钟,都可能是从另一个平台手里抢来的。22026年7月,一个标志性的变化出现了。DOU🎵在移动互联网总使用时长份额上,首次超过微信。如果单看日活,微信依然明显领先,达9.31亿,DOU🎵则是7.14亿。这说明,DOU🎵并不是因为用户规模超过微信,才赢下了时长。它改变的是用户使用的深度:更多人每天打开它,也有更多人愿意在里面停留更久。另一边,视频平台内部的分化更加明显。野村此前的6月追踪数据显示,DOU🎵总使用时长同比增长27%,日活增长20%;小破站总使用时长增长7%,日活增长5%。与此同时,腾讯视频总时长下降34%,优酷下降47%。传统长视频更多依赖一部部大项目,内容上线有明确周期;但创作者平台则每天都在长出新话题、新解释和新的互动。当用户规模见顶以后,这种持续占据注意力的能力,就变成了新的增长能力。这也是为什么,只比较平台有多少用户,已经越来越难判断它真正的价值。3其实雷军和小破站的关系并不陌生。早年的“AreYouOK”让他意外成为小破站名人。2020年,他正式入驻小破站,第一条视频播放量接近千万。但知道一个平台重要,不等于真正理解平台上的内容为什么有效。用户为什么相信一个产品,为什么愿意看完十几分钟的评测,为什么会在评论区反复讨论,这些问题往往掌握在创作者手里。尤其是汽车和科技产品,参数只是第一层。用户还要看实测、对比、长期体验,甚至要看UP主怎样回应质疑。UP主提供的,是一种翻译能力:把企业的工程语言,翻译成用户能够理解和参与的内容。他需要深度理解,下一代消费者愿意把时间和信任交给什么样的人。这次扫楼本身也是一个信号:一个平台开始获得更多用户时间之后,它也会开始获得企业高管的时间。中国互联网并没有彻底失去增长。只是过去,增长意味着多获得一亿用户;现在,增长可能意味着让已有用户多停留十分钟,多产生一次互动,多建立一层信任。当一个平台开始得到更多用户时间,它也会得到创作者的时间、企业高管的时间,以及更多商业预算。雷军的这次小破站之行,正是这场注意力重新分配的一个缩影。