标签: 逾期
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管
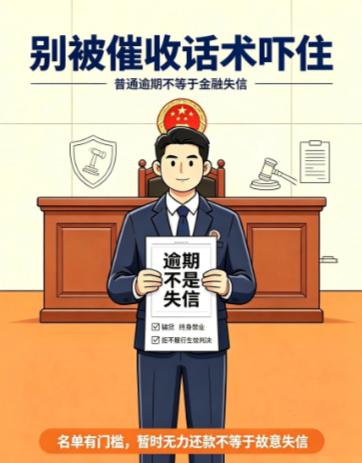
普通网贷逾期、信用卡逾期,属于民事债务违约,不会进金融失信名单。这句话在金融监管总局2026年10月1日正式施行的新规里写得清清楚楚。什么意思?就是催收天天吓你的那套话术——“上报失信黑名单,影响你坐高铁、孩子上学、全行业拒贷”——对普通人根本不适用。金融失信名单门槛很高。只有三类人会被列进去:骗贷的、金融从业人员被终身禁业的、有能力还但拒不执行被法院强制执行的。你失业了、生病了、生意赔了,暂时还不上,这叫“诚实而不幸”,不叫失信。而且新规还配套了信用修复机制:被列入名单满一年,履行完义务、消除影响、没有新增违规,可以申请提前移出。最高法自己的数据:2025年新纳入失信名单233.98万人次,同时有266.96万人次通过信用修复回归市场。修复的人数,已经超过了新拉黑的人数。催收最怕你懂这个。下次再有人拿“失信黑名单”吓你,你问他一句:我是骗贷了,还是被终身禁业了?对方答不上来,基本就是在诈你,直接挂断就可以。
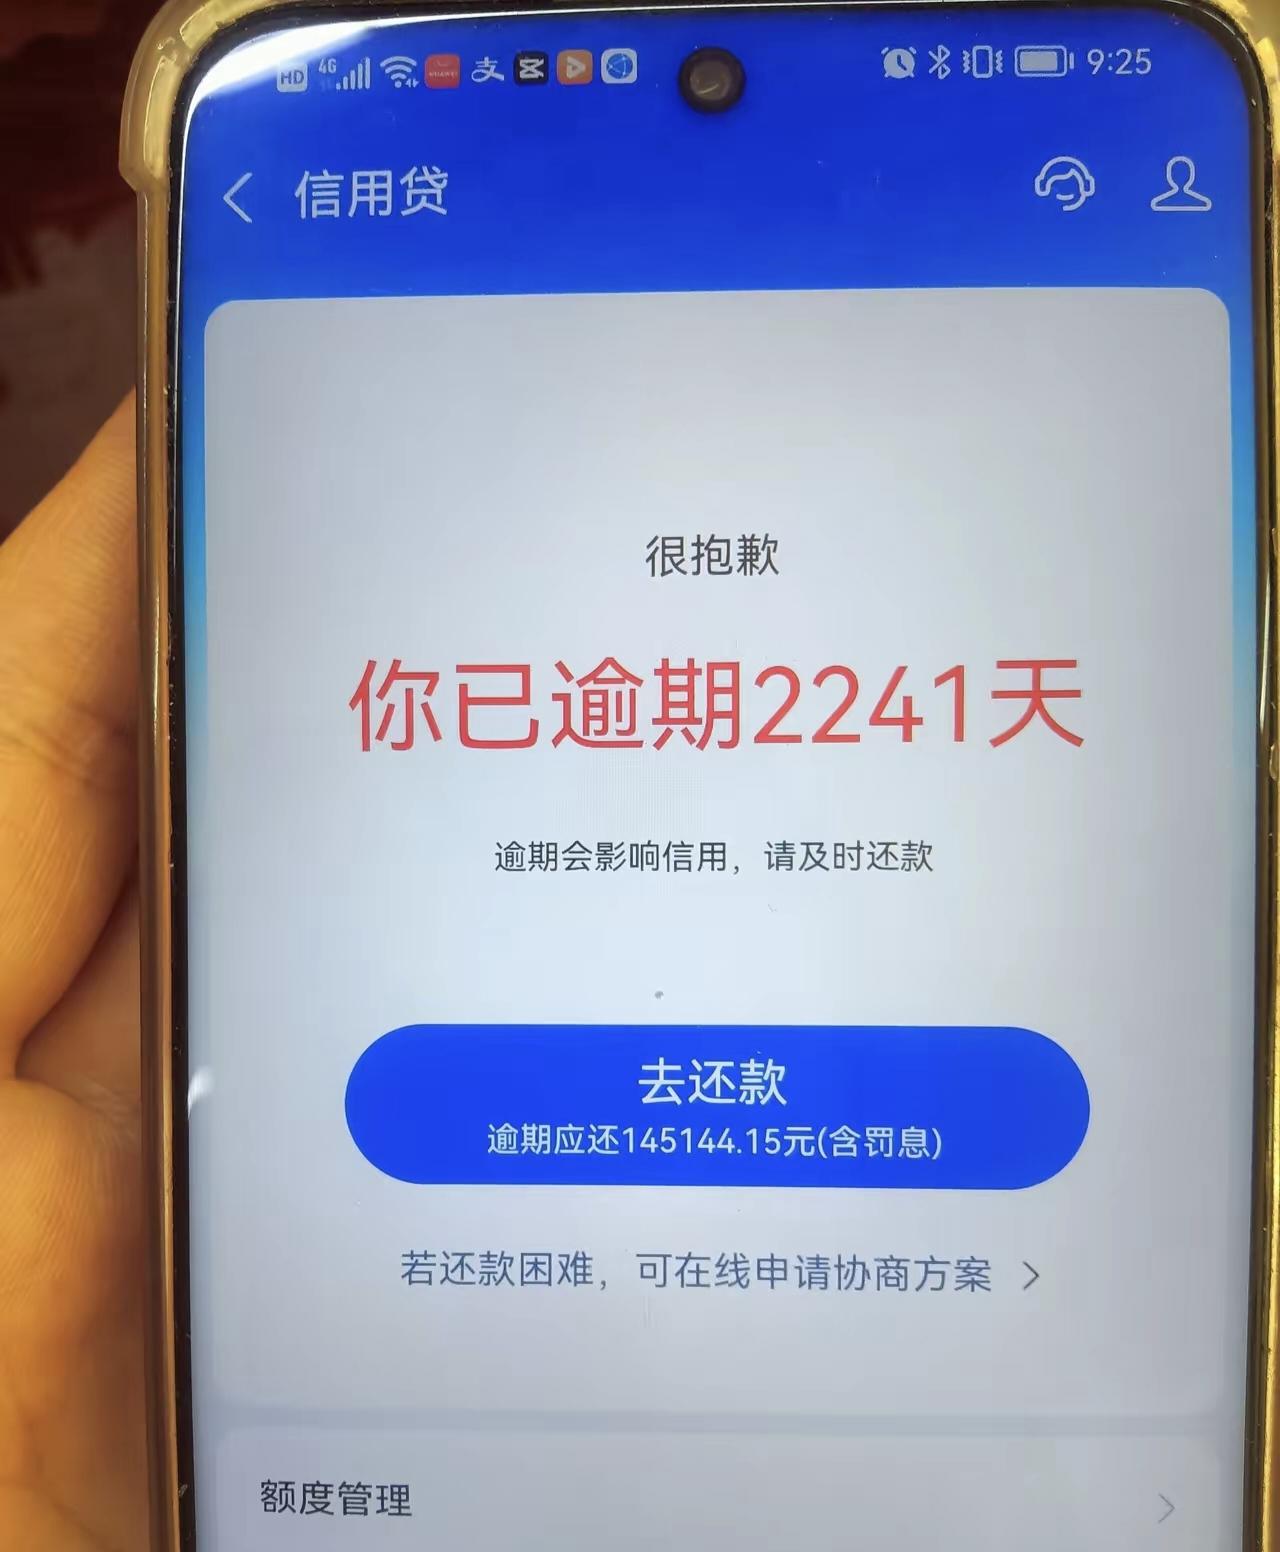
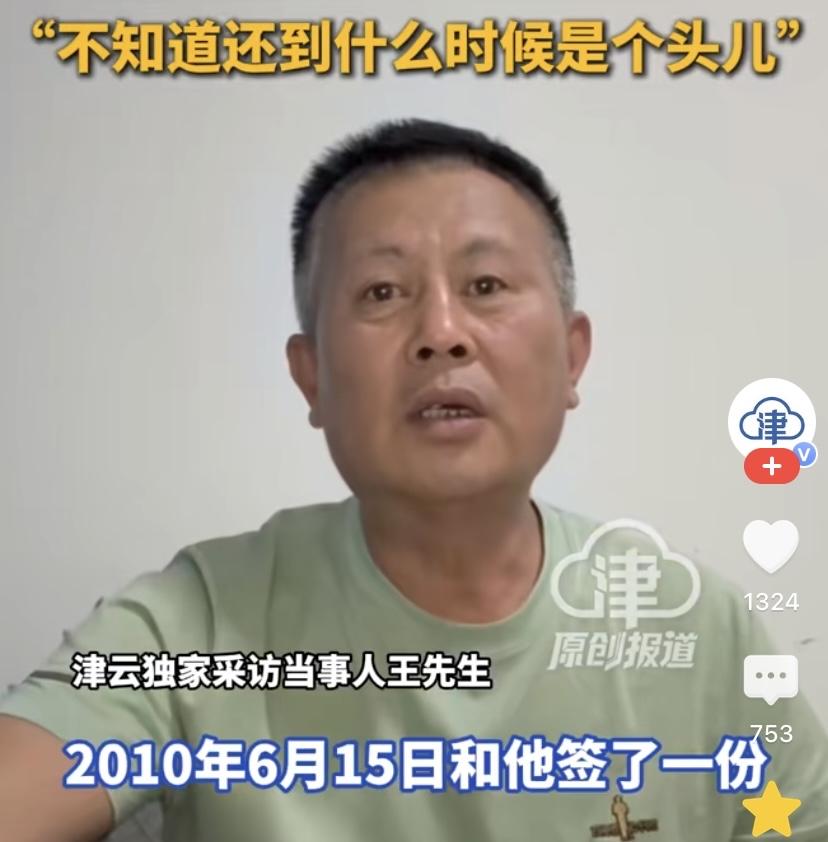
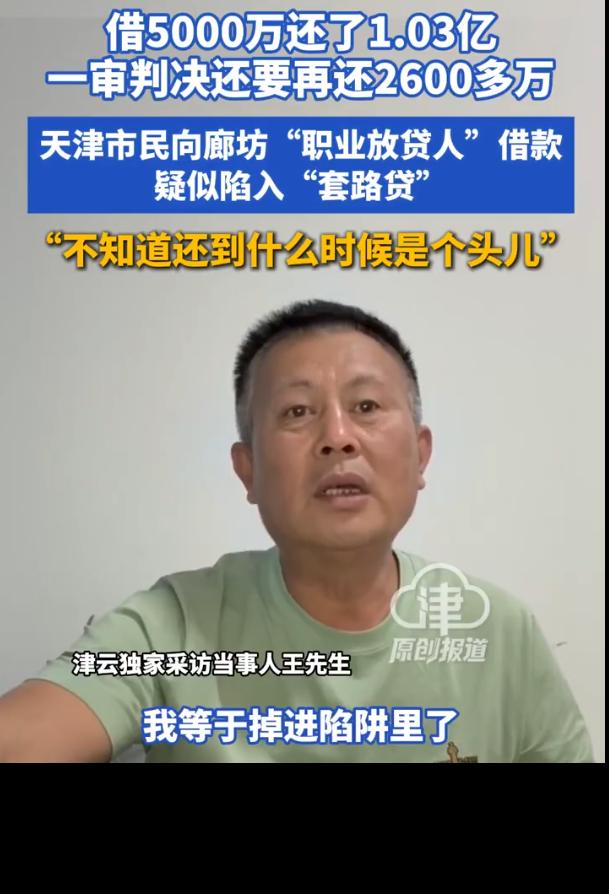
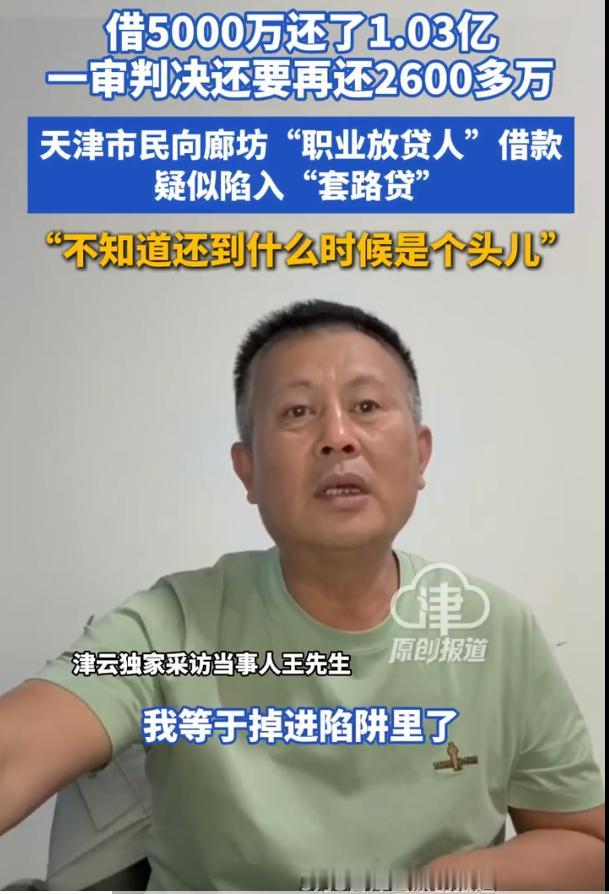
天津,一男子跟廊坊的"职业放贷人"借了5000万,利息是月利息4%,约好每月的2
天津,一男子跟廊坊的"职业放贷人"借了5000万,利息是月利息4%,约好每月的20日还款500万。男子以为是一年2‰,后来才发现是每天2‰,男子这才知道自己掉坑里了。半年时间,男子一共还了本利2976万。参考资料:北方网--《借5000万还1.03亿,还被查封1.5亿资产!16年债务噩梦,欠款为何越还越多?》借了5000万,前后还了1.03亿,公司价值1.5亿的资产被法院查封,矿山被迫停工。可债主一纸诉状递上去,法院一审居然还判借款人再掏2600多万。这是发生在天津商人王先生身上的真事。时间回溯到2010年6月,彼时王先生的生意遭遇资金瓶颈,现金流断裂,经营陷入窘迫困境。为解决周转危机、盘活事业,他经中间人牵线搭桥,结识了河北廊坊的邢某台,并成功从其手中借得5000万元巨额资金。双方口头约定月利率4%,急于脱困的王先生满心焦虑、无暇细究。下意识将利率默认为常规的年息标准,全然没有仔细审阅合同条款。在一知半解的情况下仓促签字按印,为日后的巨额借贷纠纷埋下了致命隐患。等到第一个月20号要还钱,他才发现合同标注的并非日常利息,而是逾期日违约金2‰。正常月息4%再叠加该违约条款,实际资金成本高得惊人,和他预想的利率完全是两码事。王先生这才意识到,自己掉进了一个极深的坑。按照合同,王先生每个月20号要还500万。头半年,他东拼西凑,连本带利往出借人账户里打了2976万。他盘算着,这么多钱砸进去,本金怎么也该少一大半了。可对方拿出计算器当面一算,告诉他这2976万里绝大部分被用来抵了利息,本金几乎纹丝未动。紧接着邢某台又抛出苛刻的附加条件,要求王先生签署延期还款协议。将名下公司股权与矿权一并用作债务担保,以此作为债务延后的前提。对方态度十分强硬,明确放出信号:如果不肯签字,便依照原有借贷协议,直接接管公司的销售权限。步步紧逼之下,王先生已然退无可退。为了保住矿山与企业,他只能四处奔走,向亲友四处拆借资金,拼命填补债务窟窿。从2010年开始还款,一直持续到2026年,横跨十余年时间,王先生前后累计归还金额高达1.03亿元。在他看来,当初只借了5000万本金。如今还款已经超过本金两倍有余,这笔债务理应就此了结。但事情并未如他所愿,邢某台依旧将王先生起诉至法院。一审法院梳理核算全部往来账目之后,作出判决,认定王先生仍需继续偿还2600余万元。祸不单行,公司价值1.5亿元的矿石资产也遭到法院查封,矿山生产就此全面停滞,企业经营彻底陷入绝境。王先生整个人都懵了:钱越还越多,这账到底是怎么算的?转机出现在2026年5月,廊坊中院对案件启动重审。扣除了500万元的争议款项后,仍然判决王先生要再偿还2100多万元。事情走到这一步,焦点全落在了一个法律概念上:邢某台是不是"职业放贷人"。依据最高法司法解释及相关司法文件,无放贷资质以营利为目的向社会不特定对象放贷,满足频次标准会被认定为职业放贷人,对应的借贷合同无效。放贷人仅可收回本金,高额利息不受法律保护。律师梳理王先生案卷发现多处套路借贷痕迹:年化利率远超司法保护上限、利息罚息计入本金计算复利,合同还刻意将利息标注为日息2‰迷惑借款人。若查实出借资金来源于银行信贷资金,则借贷合同直接无效,出借人仅能收回本金。王先生现在的处境,关键就在于能不能把邢某台过往的放贷记录一件件扒出来。他正在系统整理对方此前的所有放贷记录,以及自己每一笔转账的银行流水明细。只要这部分事实查清,证明邢某台属于职业放贷人,那1.03亿里超出本金的部分就有望追回,被查封的矿山也有机会解封复工。签借款合同这件事,再急也得把每个字看清楚。利息到底是"日息"还是"月息",差一个字,就是几十倍的差距。对做生意周转的人来说,这条教训值千金。合同拿过来,利息条款、违约条款、担保条款,逐字逐句过一遍,拿不准就找律师把关,别嫌麻烦。国家现在对民间借贷的整治力度只会加大。最高法明确将民间借贷利率司法保护上限修改为合同成立时一年期LPR的4倍,各级法院也在加大对"套路贷"、虚假诉讼的防范力度。法律的天平,始终向着诚信履约、守法经营的一方倾斜。王先生的案子还在继续。生意场上的风雨总会过去,守住法律的底线,该是自己的钱,一分都不会少。
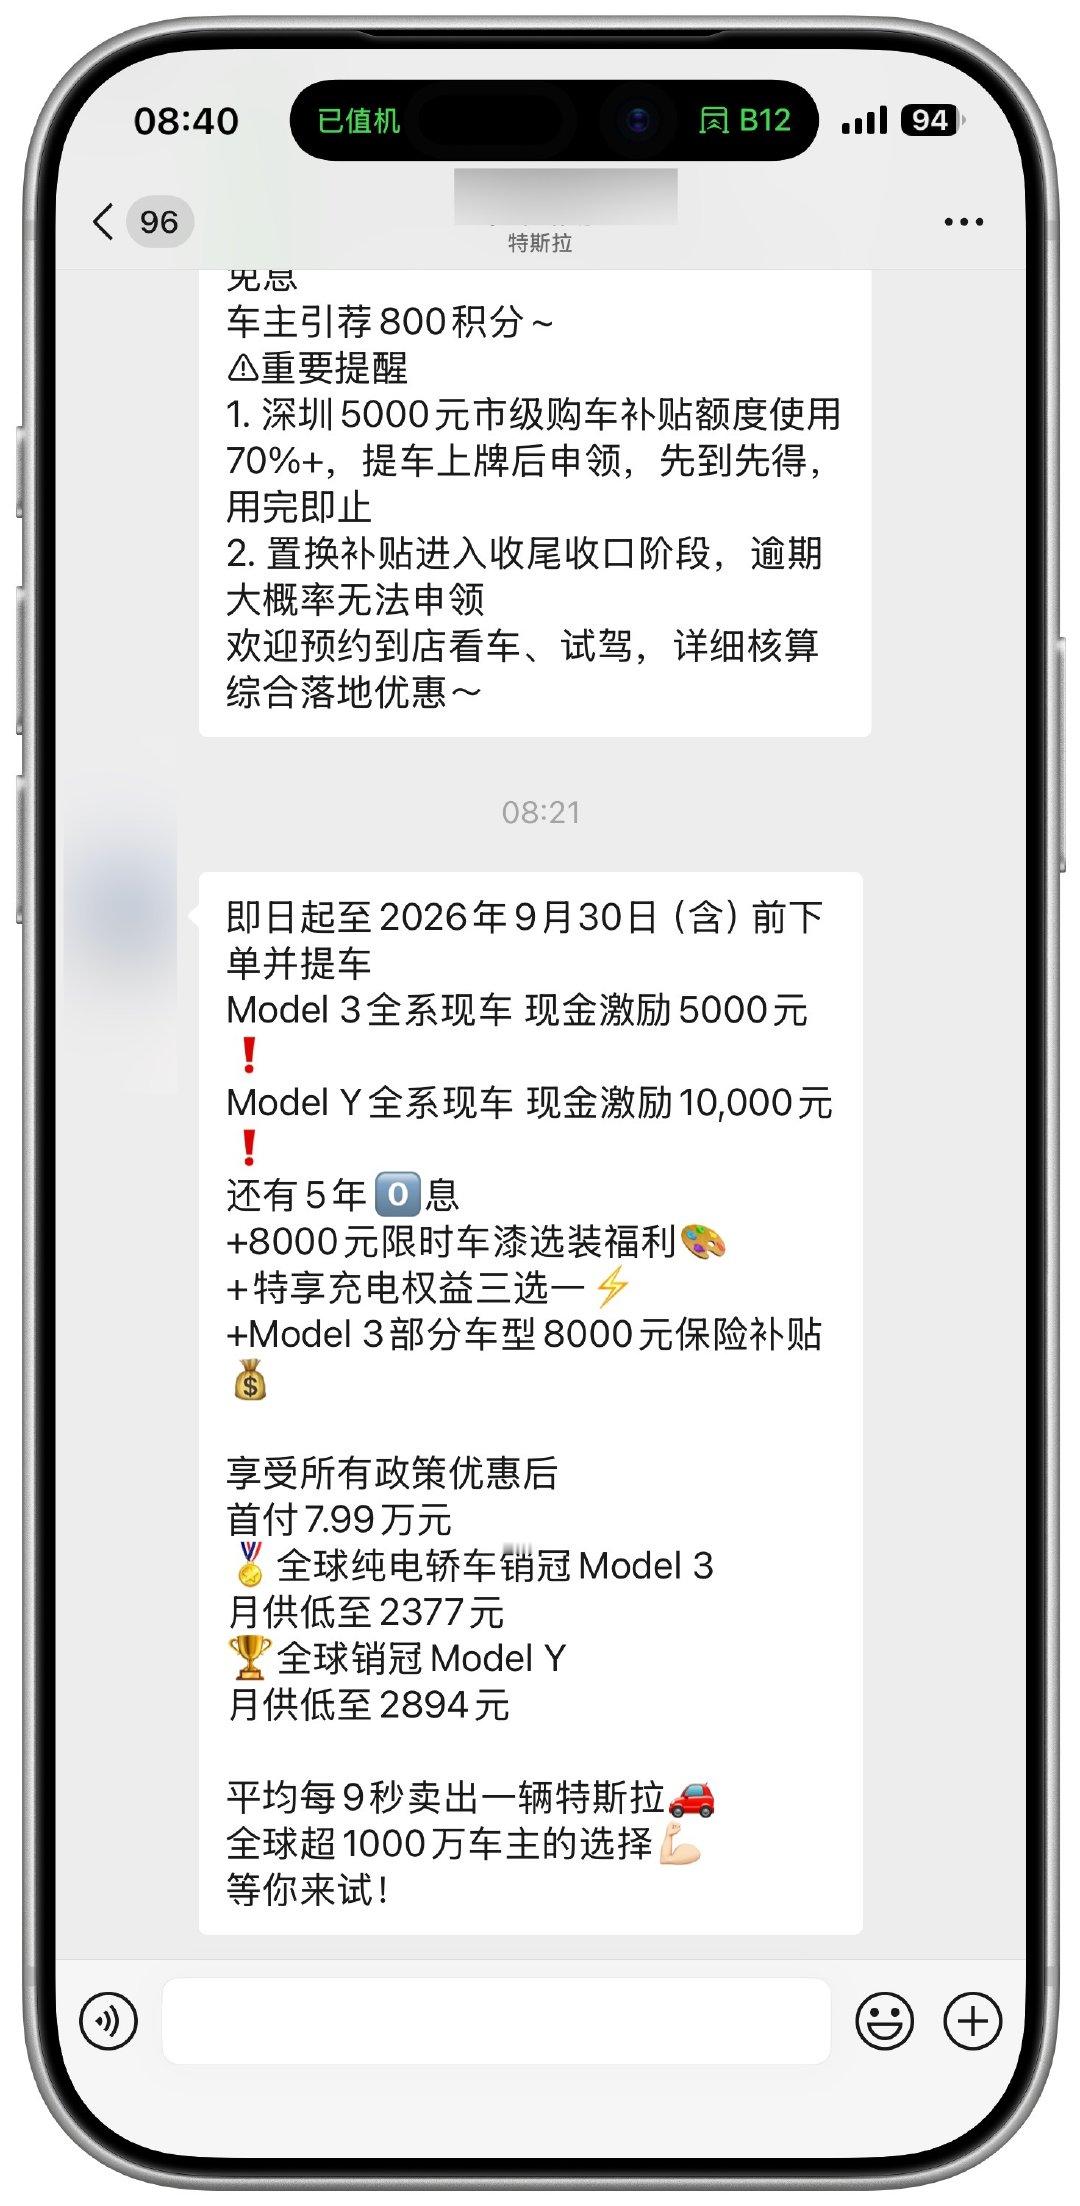
#特斯拉降价#商战往往就是这么朴实无华,降价,免息。8点21分就发,特斯拉9月促销政策群发到户,
#特斯拉降价#商战往往就是这么朴实无华,降价,免息。8点21分就发,特斯拉9月促销政策群发到户,在中国做生意太难太卷了。特斯拉降价商战往往就是这么朴实无华,降价,免息。8点21分就发,特斯拉9月促销政策群发到户,在中国做生意太难太卷了。
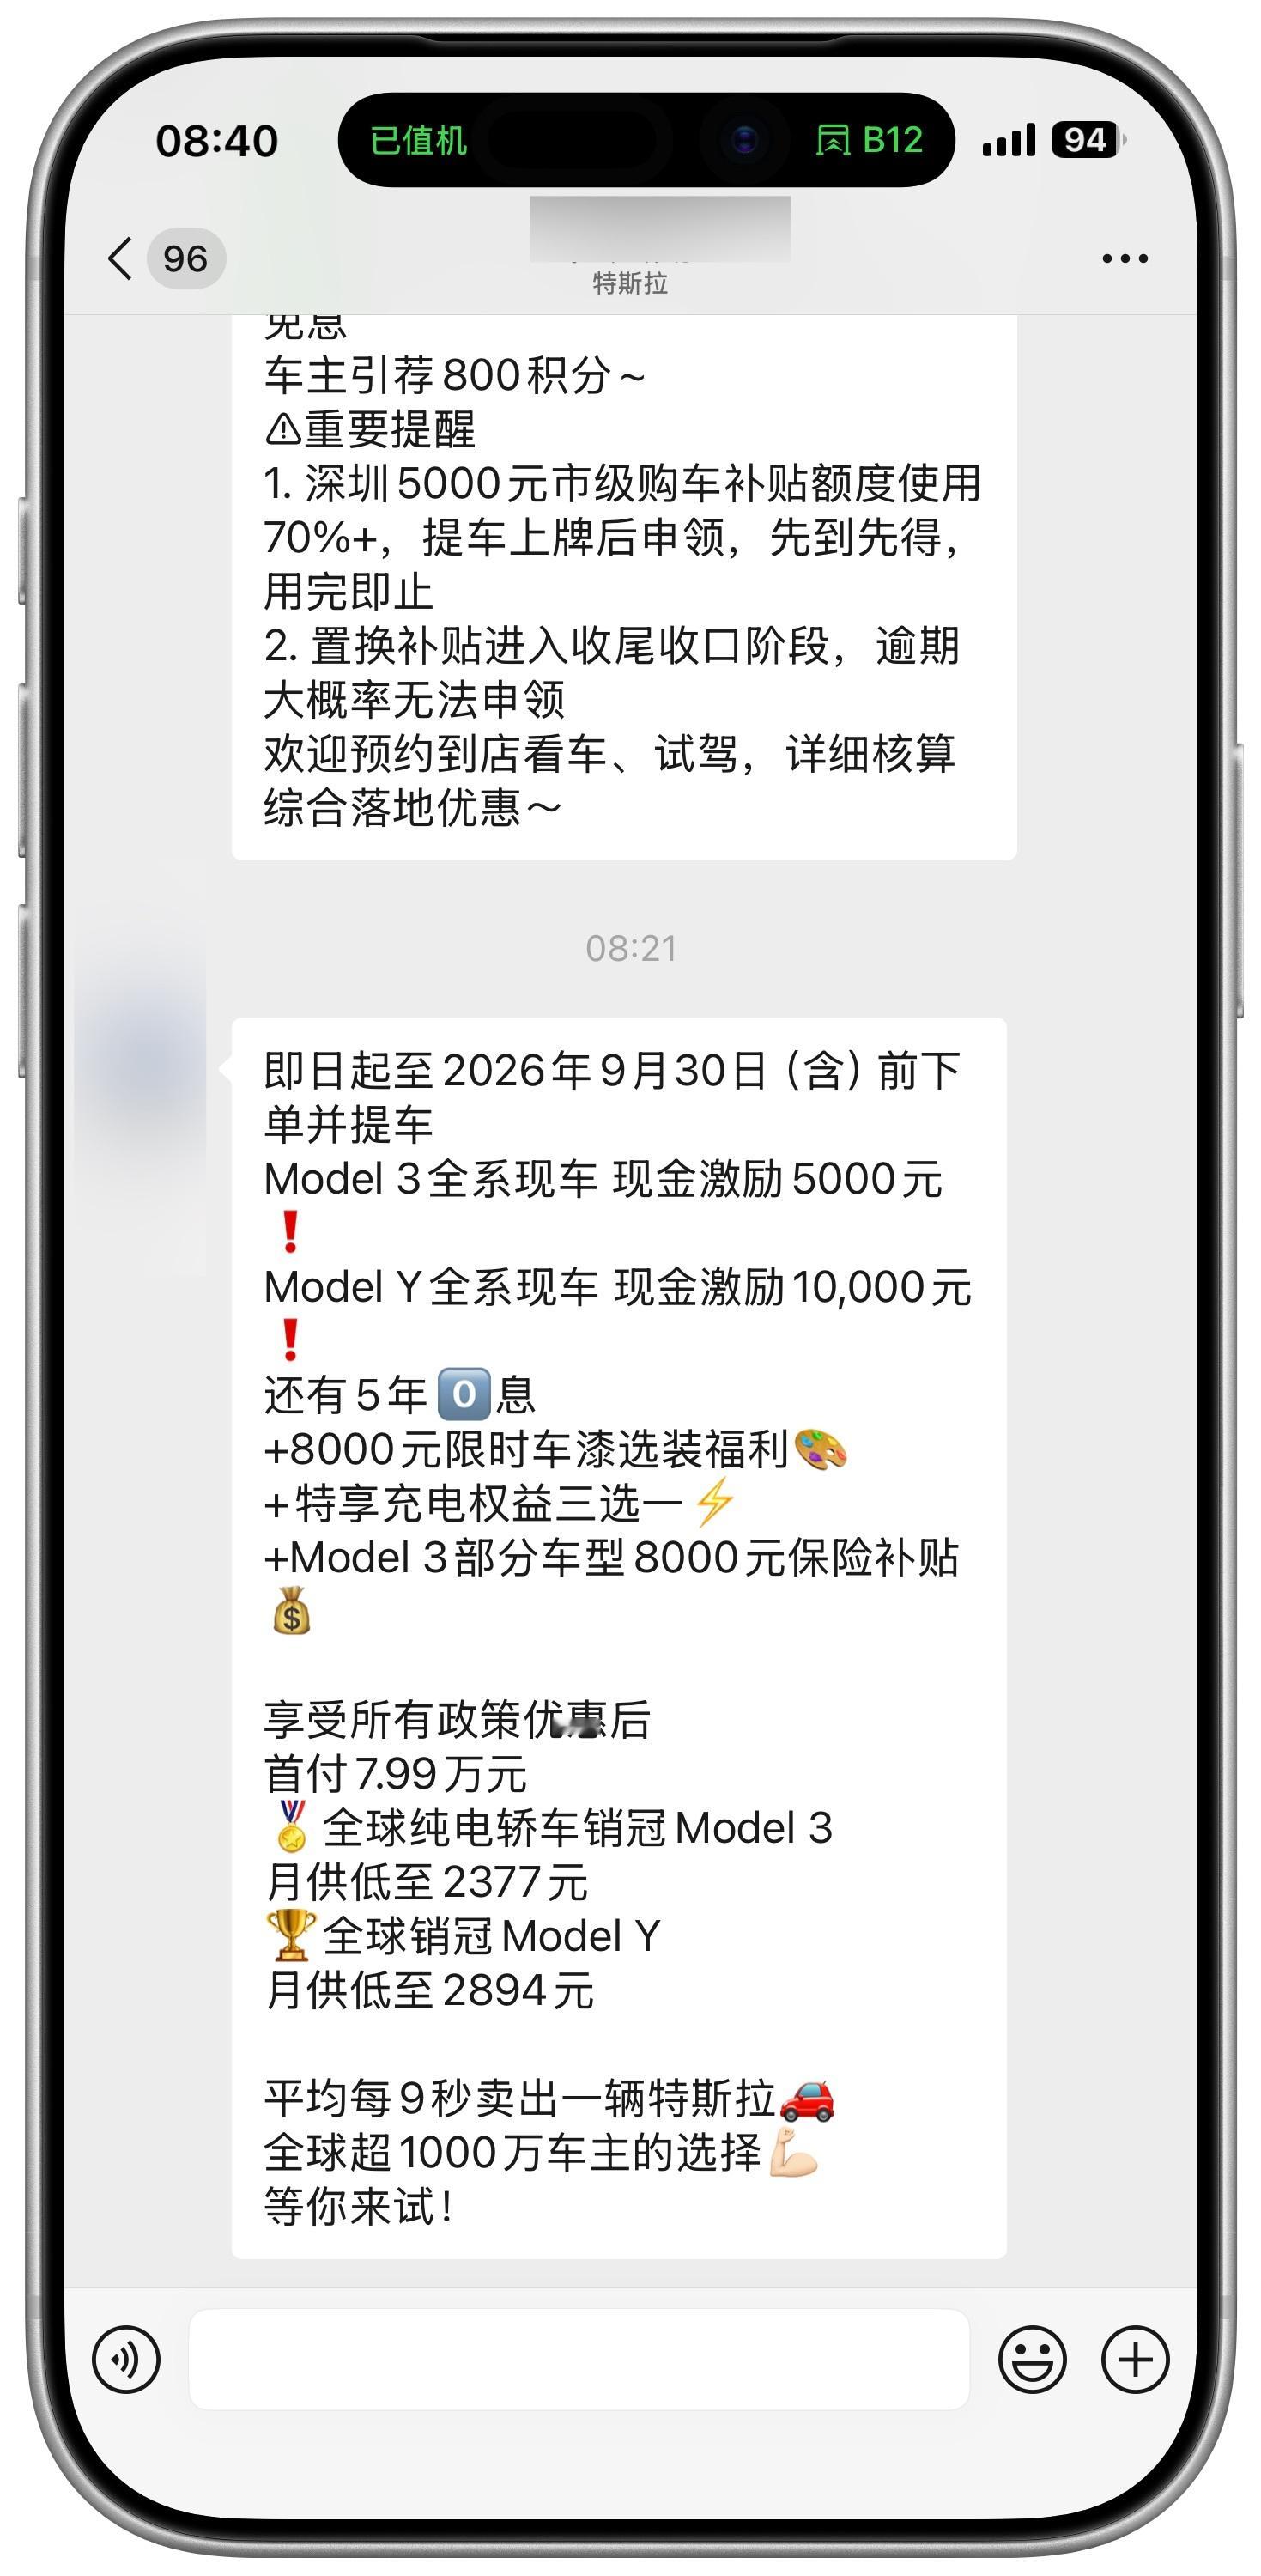
特斯拉降价商战往往就是这么朴实无华,降价,免息。8点21分就发,特斯拉9月促销政
特斯拉降价商战往往就是这么朴实无华,降价,免息。8点21分就发,特斯拉9月促销政策群发到户,在中国做生意太难太卷了。
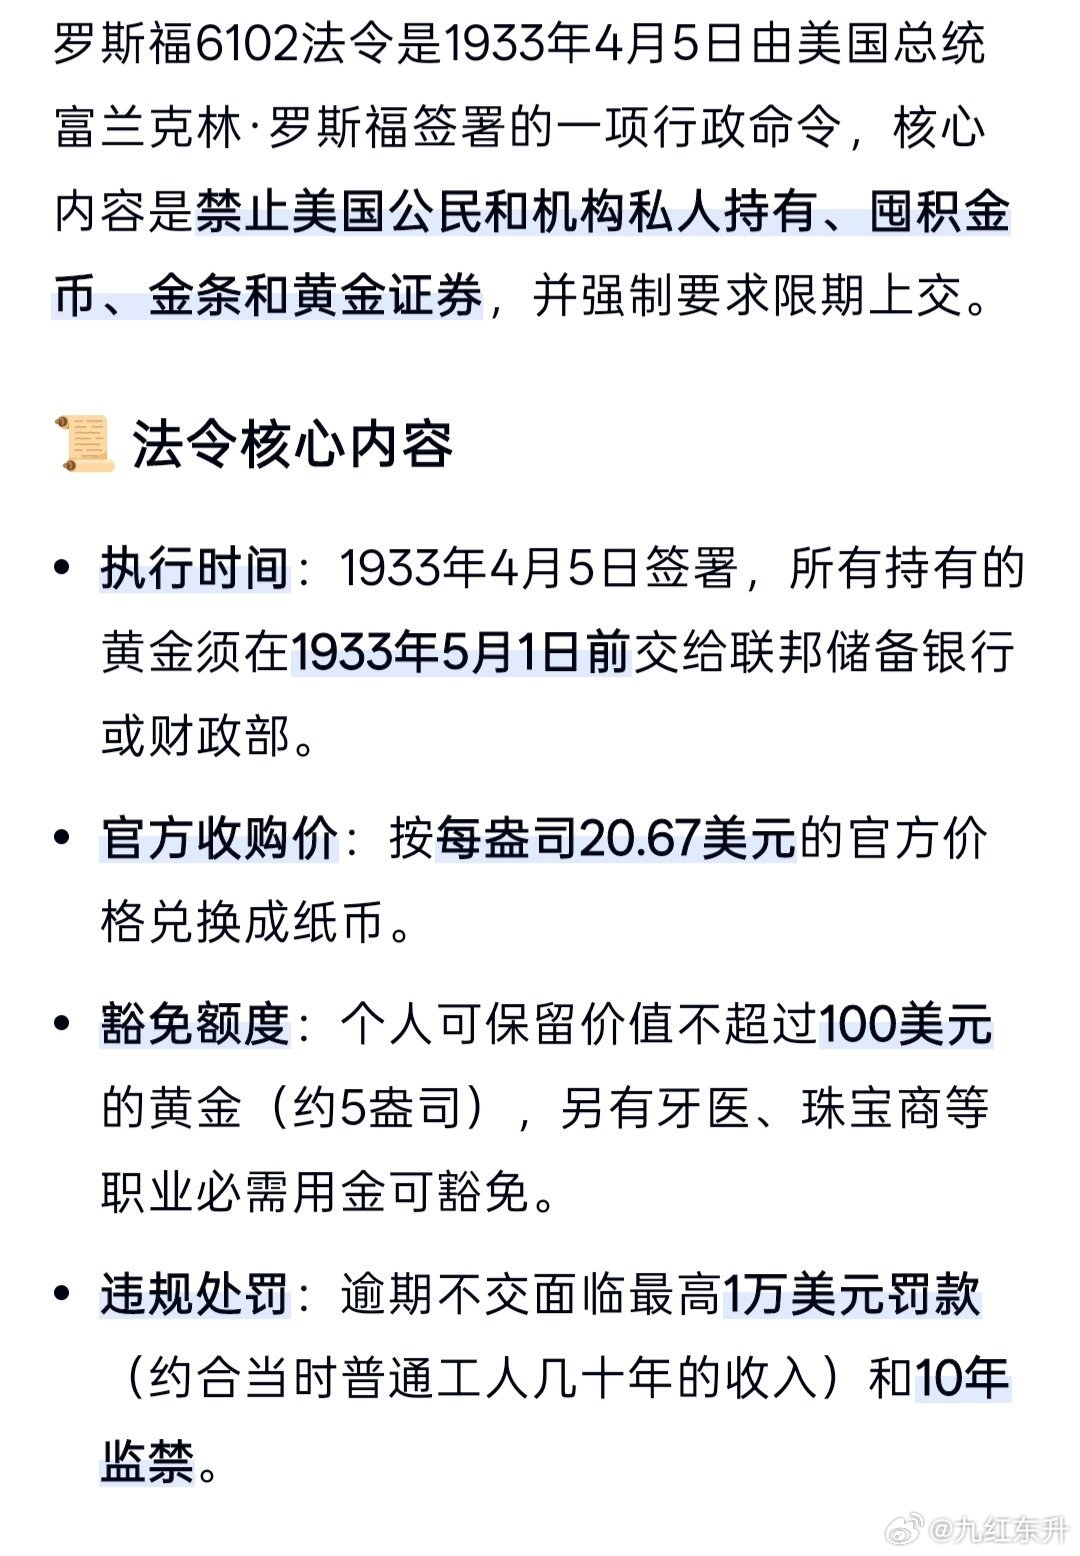
囤黄金关键时刻不能保命,可能因此丢命
囤黄金关键时刻不能保命,可能因此丢命

盘后利空消息来了!利空消息如下:利空消息1:亚泰集团债务爆雷,逾期债务占净资
盘后利空消息来了!利空消息如下:利空消息1:亚泰集团债务爆雷,逾期债务占净资产949.88%亚泰集团公告,新增逾期债务19.96亿元,累计逾期债务本金及利息58.8亿元,占最近一期经审计净资产的949.88%。公司正与债权人协商借款展期,但如此高的债务比例意味着实质性违约风险极大,公司经营及股价面临巨大不确定性。利空消息2:*ST闻泰遭法院冻结安世及安泰可相关股权财产,涉资21.39亿元*ST闻泰公告,法院裁定冻结安世及安泰可名下价值21.39亿元的财产,包括安世半导体(中国)100%股权等多个核心资产,冻结期限至2029年8月。核心资产被冻结对公司经营及重组构成重大障碍。利空消息3:中通国脉2连板后紧急澄清:尚未开展算力相关业务中通国脉公告,公司股票连续三日涨幅偏离值累计超20%,公司关注到媒体报道提及涉及算力业务,经核查公司尚未开展算力相关业务,亦暂无开展具体规划。相关报道与公司实际经营情况存在差异,请投资者注意炒作风险。利空消息4:智谱上半年经营亏损21.5亿元,烧钱扩张仍在持续智谱上半年营收9.539亿元同比增长约400%,但经营亏损高达21.5亿元,研发支出21.3亿元,亏损规模远超营收。AI大模型企业增收不增利,烧钱模式能否持续值得关注。利空消息5:美伊局势再度升级,国际原油大涨超4%伊朗向美军基地发射导弹,美军称对伊朗布雷力量采取有限且精准行动,美伊互袭持续。WTI原油涨超4%报86.7美元/桶,布伦特原油涨近4%站上91美元。地缘冲突加剧全球通胀担忧,A股输入性压力上升。利空消息6:冲突和极端天气推高农产品价格,创2012年以来最大月涨幅彭博农业现货指数8月累计上涨超13%,创2012年7月以来最大月度涨幅。小麦升至三年新高,糖和可可价格上涨约20%。农产品涨价传导至食品端,全球通胀压力升温。利空消息7:日本9月将迎年内最大一波食品涨价潮,近5000种食品涨价日本调查机构数据显示,预计9月日本将有近5000种食品涨价,迎来年内最大一波涨价潮,预计2026年全年涨价的食品种类总数将超过2025年。全球通胀传导链条持续延伸。利空消息8:财政部数据:1-7月国有企业营业总收入同比下降2.4%财政部公告,1-7月国有企业营业总收入464466.4亿元,同比下降2.4%。国企营收端承压,经济复苏基础尚不稳固。说回市场:8月收官,A股三大指数月线集体收涨,但盘后利空密集:亚泰债务爆雷、*ST闻泰资产冻结、热门股澄清、AI大厂巨亏、美伊冲突升级油价暴涨、农产品价格飙升、日本涨价潮、国企营收下滑。多重消息叠加,明日需警惕低开及高位题材回调风险。风险提示:地缘冲突持续升级推高全球通胀预期,能源及农产品涨价压力传导至A股;债务违约及ST股风险仍需警惕;纯概念炒作个股澄清后回调风险极大。投资者应回避高负债及立案调查个股,审慎控制仓位。以上内容仅供参考,不构成投资建议。
银行开始“柔性清收”了,欠钱的人反而慌了?最近有个消息在金融圈炸开了:某银行从起
银行开始“柔性清收”了,欠钱的人反而慌了?最近有个消息在金融圈炸开了:某银行从起诉到协商,1.2万户拿到了纾困方案。什么意思?以前你逾期了,银行的套路是:催收→发律师函→起诉→强制执行。现在反过来了:先协商→再调解→最后才考虑起诉。这不是银行变善良了,而是他们算清了一笔账:把人逼破产,自己一分钱收不回来;拉一把让他慢慢还,至少钱能回来。2026年上半年,持牌消金公司挂牌转让的不良规模已经超过500亿。挨个起诉?法院排期都排不过来。所以银行的态度变了。但很多人还停留在老思维里——逾期了就躲,电话不接,消息不回。殊不知,你越躲,银行越把你当“恶意逃废债”处理。你主动开口,人家才知道你是“暂时失能”而非“恶意失信”,方案才更好落地。一个真实案例:一位做实业的老板,现金流断了,贷款到期还不上。银行摸排后发现他经营底子不差,只是被短期资金勒住了脖子,于是调整了还款计划。后来生意缓过来了,他不仅还清了贷款,还把回笼的钱存回了银行。所以,如果正被债务压着,面对它,积极沟通解决,或许会有想要的结果。