众力资讯网

标签: 紫金矿业_个股

紫金矿业紫金矿业在南美澳大利亚、非洲的矿估计遇到大麻烦了,风险太大,不确定性太高

紫金矿业紫金矿业在南美澳大利亚、非洲的矿估计遇到大麻烦了,风险太大,不确定性太高

紫金矿业紫金矿业在南美澳大利亚、非洲的矿估计遇到大麻烦了,风险太大,不确定性太高,了。紫金矿业息率太低了,如果股息率能到百分之八,你看股价还跌不跌回去,都想着赚股价差,所以散户因为业绩好买的多了,机构就不买了,等腰斩或者三折买进去做一波,如此往复。紫金矿业,从三块多涨到40多块,那些主力都赚得盆满钵满了,130多万散户接盘,还会涨了吗?用膝盖想想都知道!你再看看赣锋锂业,最近三次的利润增速是多少,最近一次900%,但是股价一直跌。
有色金属10只细分龙头1.紫金矿业,铜+黄金:国内矿产铜、矿产金龙头,全球多矿山

有色金属10只细分龙头1.紫金矿业,铜+黄金:国内矿产铜、矿产金龙头,全球多矿山

有色金属10只细分龙头1.紫金矿业,铜+黄金:国内矿产铜、矿产金龙头,全球多矿山布局,综合有色巨头2.北方稀土,轻稀土:全球轻稀土龙头,白云鄂博资源,风电、新能源车永磁材料上游3.洛阳钼业,钴+铜+钼:全球钴资源龙头,动力电池上游核心标的,海外优质矿产储备丰富4.中国铝业,电解铝:国内铝产业全链条龙头,氧化铝、电解铝产能体量领先5.赣锋锂业,锂资源:锂资源龙头,固态电池布局,资源+锂盐一体化6.锡业股份,锡:国内锡矿、锡冶炼龙头,AI电子焊锡核心原料,供给稀缺7.中钨高新,钨:国内钨资源龙头,硬质合金、军工高端制造刚需材料8.华友钴业,钴镍:动力电池钴镍龙头,锂电正极材料上游一体化9.中国稀土,中重稀土:中重稀土整合平台,军工、高端装备核心战略资源10.云南锗业,锗:半导体红外、光通信小金属,AI光模块上游稀缺材料板块逻辑:有色是强周期板块,行情由大宗商品价格驱动;AI算力、电网建设拉动铜、锡需求;新能源车、储能拉动锂、钴、镍;稀土、钨、锗属于国家战略资源,供给管控强。风险在于大宗商品价格回落、海外矿山新增供给释放。

2026半年报,大A散户最多的top10:​京东方A紫金矿业东方财富隆基绿能中国

2026半年报,大A散户最多的top10:​京东方A紫金矿业东方财富隆基绿能中国能建洛阳钼业包钢股份长江电力利欧股份中国船舶京东方,192.5万户,再次一骑绝尘,遥遥领先啊!​​​
紫金矿业最近的这场收购局,直接把“财富自由”这四个字的门槛,给焊死在了天上。

紫金矿业最近的这场收购局,直接把“财富自由”这四个字的门槛,给焊死在了天上。

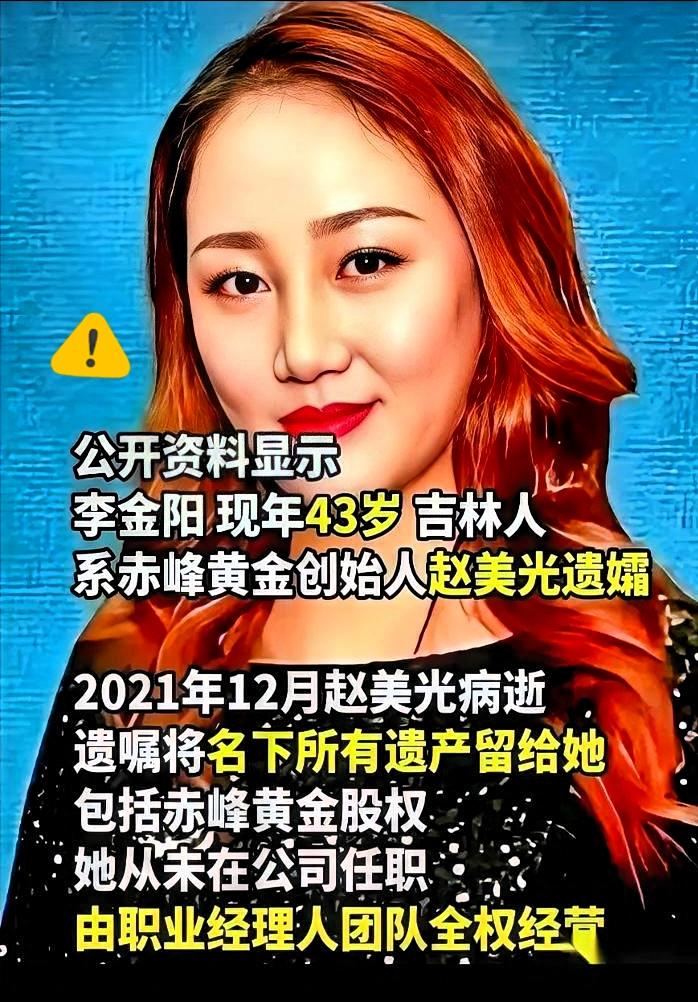
紫金矿业最近的这场收购局,直接把“财富自由”这四个字的门槛,给焊死在了天上。先看第一层牌桌:公司18个高管,人均年薪599万。放在咱们普通打工人眼里,这绝对是职场狂飙的极限,妥妥的人生赢家。但在真正的资本世界里,这几百万,顶多算个跑腿费。因为紧接着,紫金矿业反手就甩出了全额收购赤峰黄金的大动作。这下,真正的大玩家才慢悠悠地浮出水面。赤峰黄金老板的遗孀,不需要亲自下场熬商业谈判,不用在会议室里熬得两眼通红,但背后离不开专业团队的法务、财务梳理。她只需要坐在桌前,翻看文件,签下名字。随着笔尖在纸面上落下,股份所有权完成变更。就这么一个签字的动作,上百亿的真金白银,稳稳当当地落进了她的口袋。下半场的人生连剧本都不用写了,只剩下一件事:尽情享受。这就是现实世界最刺眼的折叠。一边,是年薪快600万的高管们,西装革履,在会议室里运筹帷幄,以为自己已经站在了商业金字塔的塔尖。另一边,是别人不必亲自奔波谈判,借着收购的东风,直接落袋一百多个小目标。我们不妨把账算得再赤裸一点。紫金矿业18位高管合计领取报酬8177万元,平均599.57万。而赤峰黄金的控股股东李金阳,43岁,2021年丈夫赵美光病逝后继承全部遗产,四年时间,身家从88亿涨到110亿。四年,账面财富涨了22亿。高管们拿599万需要干满一整年,这笔继承而来的资产增值,相当于高管们一百多年的工资总和。这不叫财富自由,这叫财富坐电梯,而普通人连楼梯口都找不到。李金阳在公司没有担任任何经营职务,明确表示不参与日常管理,全程由职业经理人团队打理。赤峰黄金2025年营收126.39亿,归母净利润30.82亿,创下历史新高。公司赚钱了,股价涨了,她继承了。公司被收购了,溢价来了,她套现了。自始至终,她甚至不需要频繁出现在公司大楼里。个人认为,这个时代最扎心的真相不是“你不努力”,而是你努力的那点天花板,只是别人的地板砖。高管们熬到脱发,拿下总裁副总裁的位置,一年599万,沾沾自喜。可人家签个字就是100.06亿现金落袋,相当于167个高管干一整年。我们再往深了想一层。这笔收购的钱从哪来?紫金矿业2025年净利润517.77亿,日赚超过3亿。换句话说,这场百亿收购的背后,是无数矿工在地下几百米挥汗如雨,是无数生产线上的工人三班倒。金字塔尖的人用签字笔分蛋糕,金字塔底层的劳动者,却很难分享到资本增值的红利。我不反对资本运作,这是市场的规则。但我真想问一句:当一家公司一天赚3个亿的时候,那些真正在矿井里挖金子的人,分到了多少?李金阳继承的财富,是赵美光白手起家打下来的。这没什么可指摘的。但当我们把镜头拉远,看到的是值得我们思考的分配现实——资本享有资产增值收益,劳动者靠劳动获取报酬。普通人一辈子最大的错觉,就是以为努力就能轻易跨越阶层。可你越努力,越发现那个天花板根本不存在,因为别人压根不在你这栋楼里。劳心者治人,劳力者治于人。这话搁今天,依然扎得人生疼。各位读者,你们怎么看?欢迎评论区讨论。
紫金矿业散户大本营,股东户数高达130多万,a股里人最多的股票之一。当初30万

紫金矿业散户大本营,股东户数高达130多万,a股里人最多的股票之一。当初30万

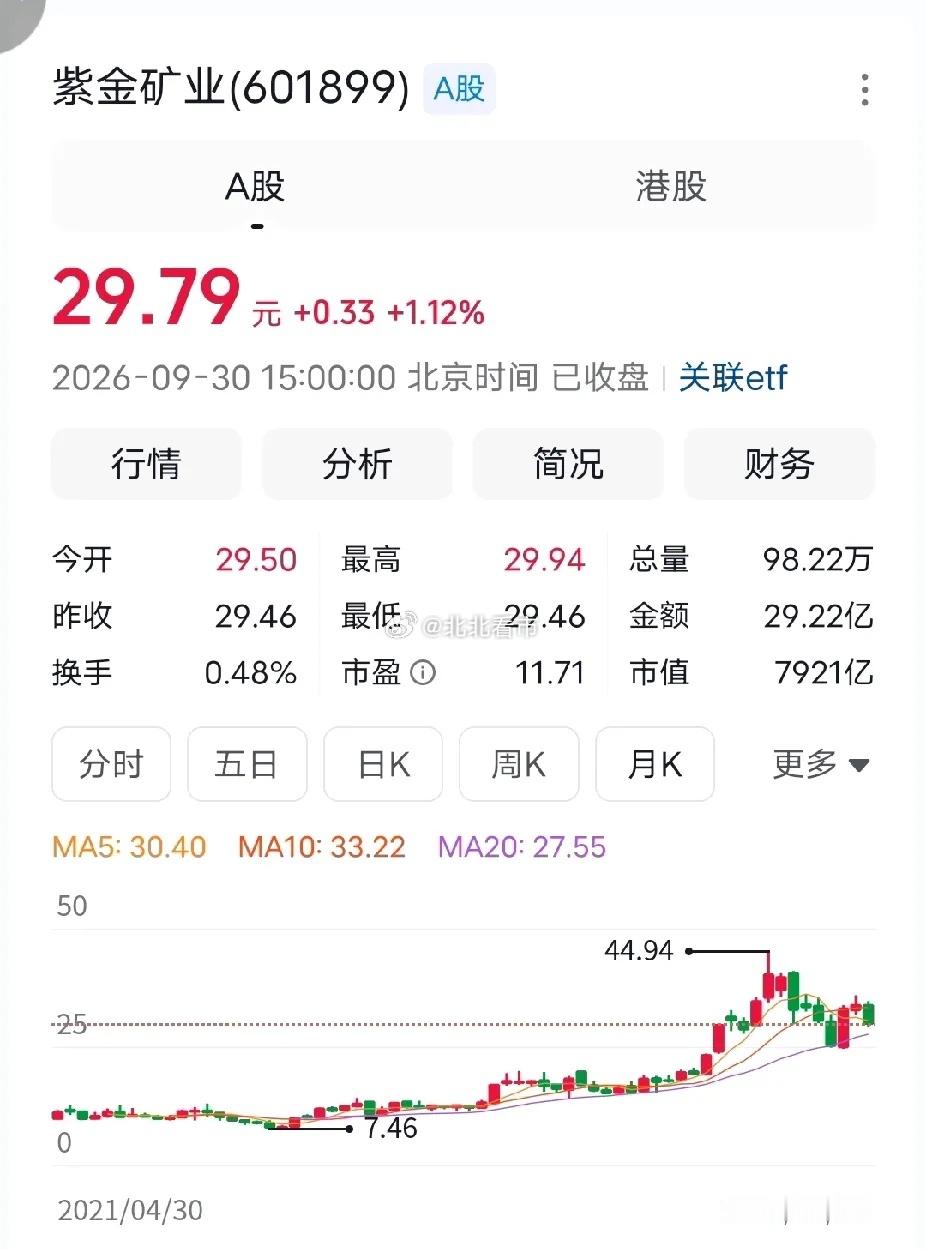
紫金矿业散户大本营,股东户数高达130多万,a股里人最多的股票之一。当初30万股东人数暴涨到130万,紫金矿业那么多散户,主力来了都挂山顶上。反正散户人数最多的前三就是有色、证券和光伏,股东户数排名第一就是有色。不是紫金矿业不行了,是散户太多了,除了长线资金谁敢碰?因为散户太多,所以没人抬轿子。大A炒的是资金流向,而不是企业价值。把散户挂在最高处,主力才能安全撤退呀,主力都撤退了,股价怎么可能起来呢?散后捏着筹码,主力就要开始往下砸,直到把筹码都砸到自己的手里,才可能开始新的行情。特斯拉交付超预期涨近5%
紫金矿业​2015年,紫金矿业2块9割肉的,30多万股,放现在分红加股价,你猜

紫金矿业​2015年,紫金矿业2块9割肉的,30多万股,放现在分红加股价,你猜

紫金矿业​2015年,紫金矿业2块9割肉的,30多万股,放现在分红加股价,你猜猜看,值多少钱?不到3块的紫金矿业,自第一次炒股以来买那么多钱,本来想买来当存款的,买了之后老想着去看两眼,亏钱了影响心情,又影响工作就割肉卖了,要是当时再狠点心,把APP卸载了就好了。[捂脸哭][捂脸哭][捂脸哭]​​​
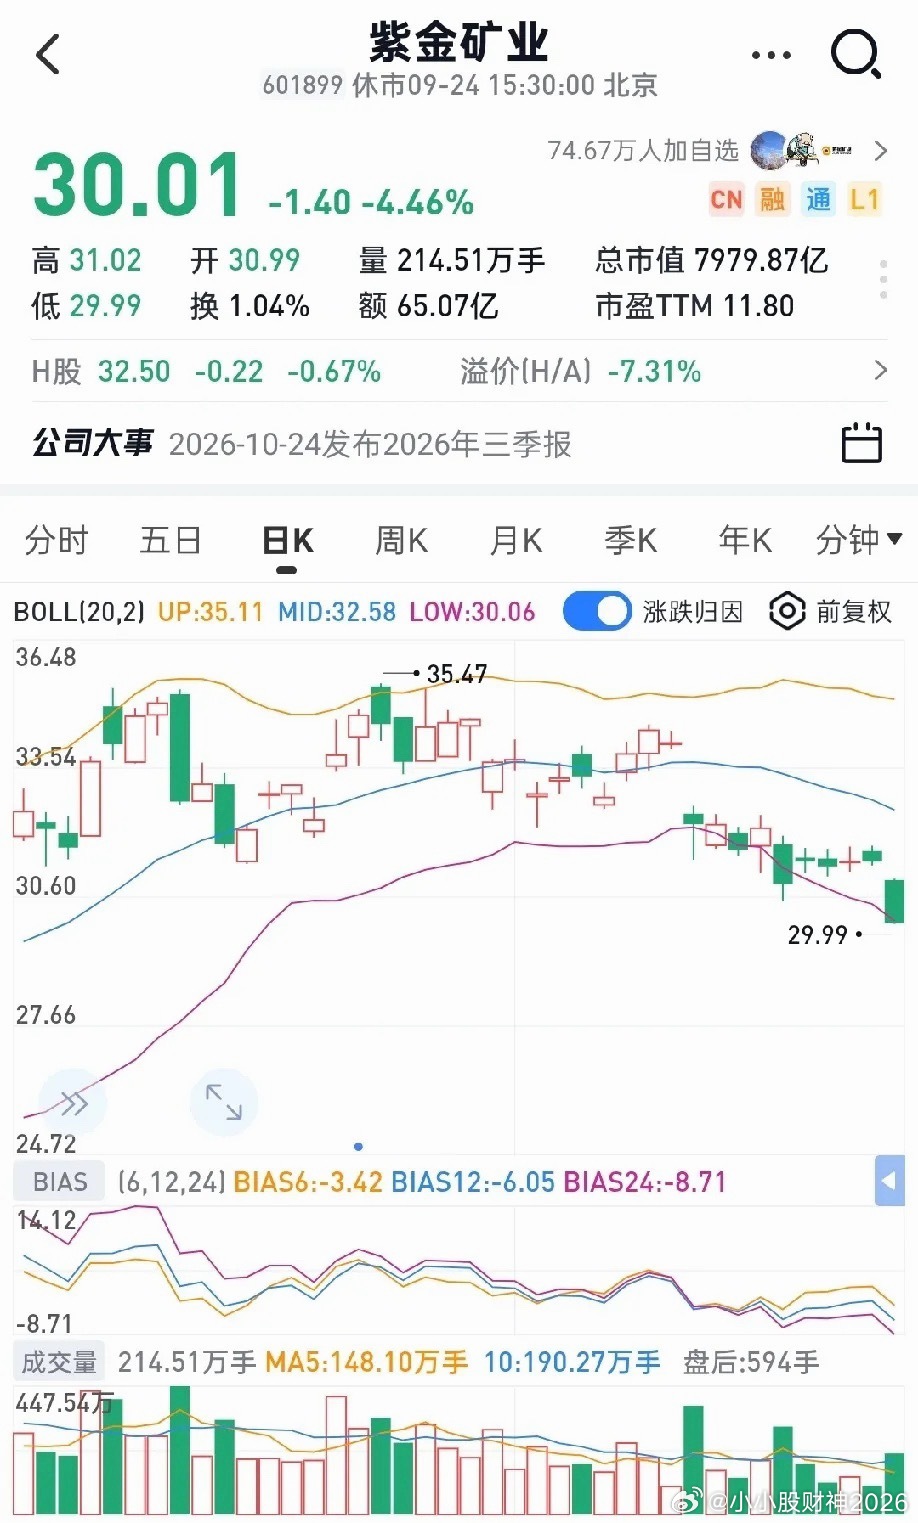
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面:美国

紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面:美国

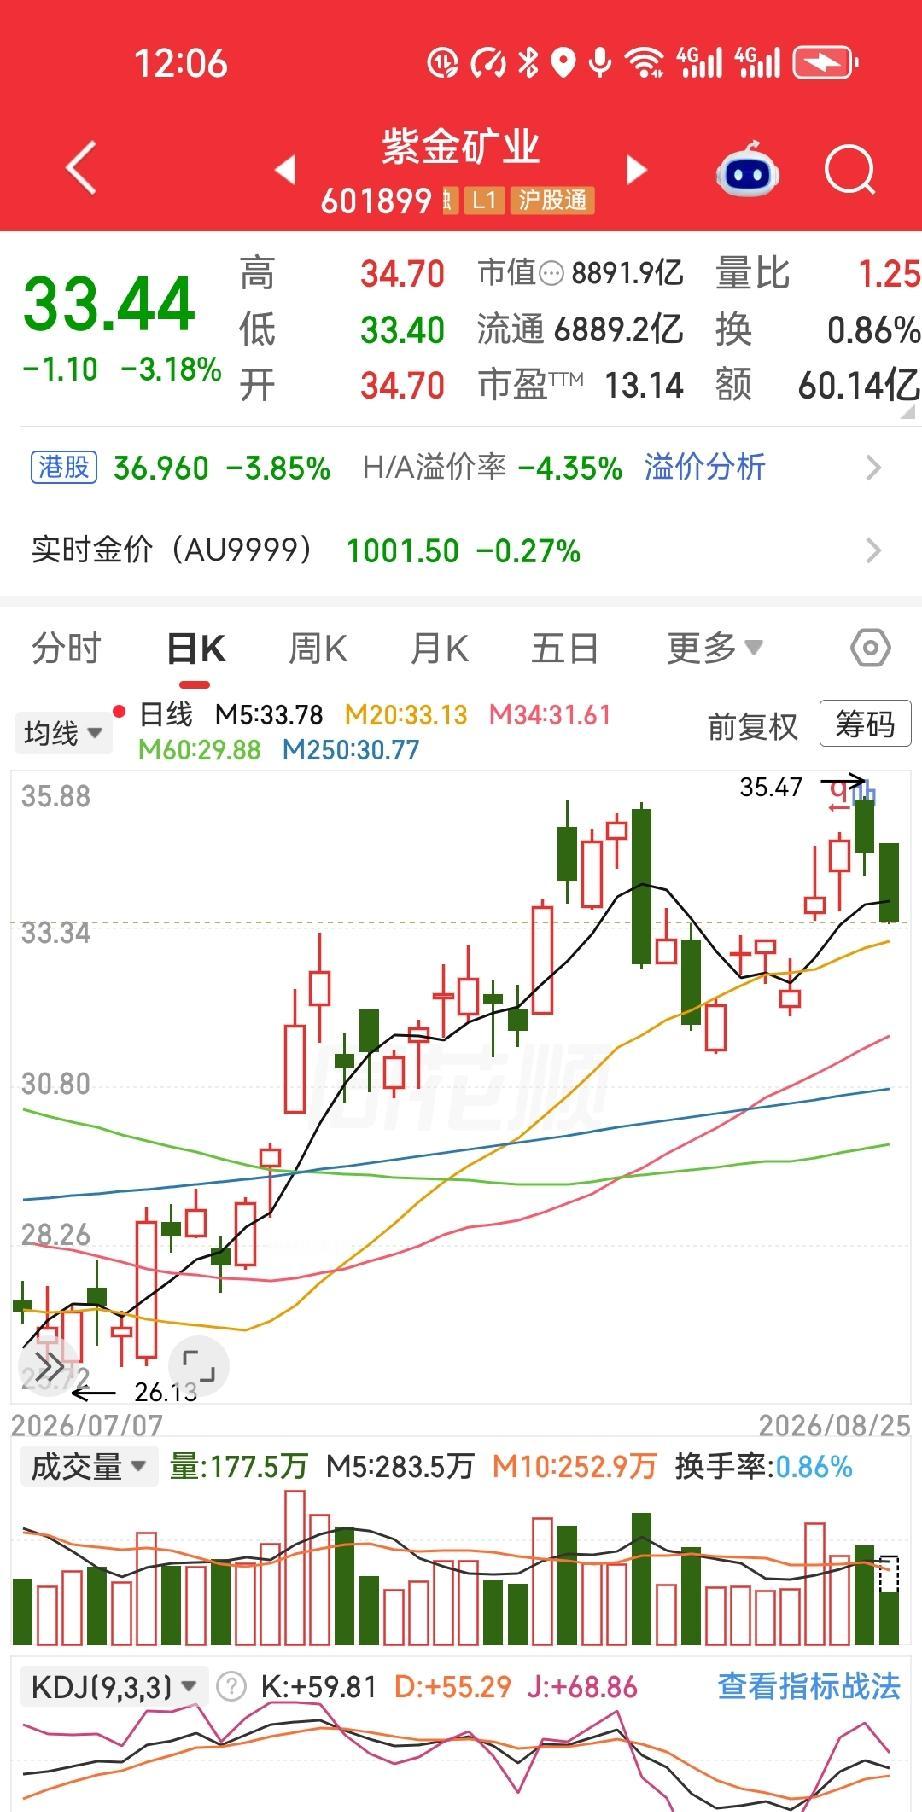
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1.宏观层面:美国不愿黄金替代美元体系,叠加美元维持高利率,直接压制金价上行空间。2.筹码层面:黄金板块积累了大量获利盘,稍有风吹草动就容易出现资金集中出逃,筹码稳定性偏弱。3.交易层面:板块缺乏持续赚钱效应,量化交易策略偏向快进快出,只要有盈利就兑现离场,形成短期抛压。4.套牢盘压力:紫金矿业30元上方堆积了大量套牢盘与前期获利盘,现阶段不具备直接大幅拉升的基础。5.资金面:短期成长性预期偏弱,部分私募选择逐步减仓,一涨就有抛压,股价大概率会震荡下探,寻找新的支撑平台。6.长期判断:近几年紫金矿业的业绩是稳定上涨的,2027年紫金矿业的产量仍有可观的增长。等待黄金大牛市来临,紫金矿业依旧会是板块龙头。总之,不用那么纠结,就老美那制造业空心化,和债务,根本压不住黄金。最悲观情况黄金铜10年不涨,配合3%分红和紫金的扩产计划,年化回报也有6%。万一压不住黄金,以后黄金翻5倍呢?下有保底上无上限。看短期没意义,控制好仓位,长期持有即可。
紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面

紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1. 宏观层面

紫金矿业近期下跌,后续大概率维持震荡格局,核心原因有这几点:1.宏观层面:美国不愿黄金替代美元体系,叠加美元维持高利率,直接压制金价上行空间。2.筹码层面:黄金板块积累了大量获利盘,稍有风吹草动就容易出现资金集中出逃,筹码稳定性偏弱。3.交易层面:板块缺乏持续赚钱效应,量化交易策略偏向快进快出,只要有盈利就兑现离场,形成短期抛压。4.套牢盘压力:紫金矿业30元上方堆积了大量套牢盘与前期获利盘,现阶段不具备直接大幅拉升的基础。5.资金面:短期成长性预期偏弱,部分私募选择逐步减仓,一涨就有抛压,股价大概率会震荡下探,寻找新的支撑平台。6.长期判断:近几年紫金矿业的业绩是稳定上涨的,2027年紫金矿业的产量仍有可观的增长。等待黄金大牛市来临,紫金矿业依旧会是板块龙头。总之,不用那么纠结,就老美那制造业空心化,和债务,根本压不住黄金。最悲观情况黄金铜10年不涨,配合3%分红和紫金的扩产计划,年化回报也有6%。万一压不住黄金,以后黄金翻5倍呢?下有保底上无上限。看短期没意义,控制好仓位,长期持有即可。

紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜

紫金矿业、洛阳钼业、江西铜业、西部矿业未来走势深度分析很多股民疑惑,四家铜资源龙头持续下台阶,被市场贴上“老登股”标签,后续到底还有没有机会。周期股的核心逻辑一句话总结:短期看宏观利率与铜价震荡,中期看国内需求修复,长期看铜矿供给刚性与新能源增量;四家企业基本面差异很大,走势会明显分化。一、短期走势(半年内):震荡磨底,难出现趋势性大涨铜属于强金融属性大宗商品,短期最大的压制来自美联储利率预期。只要市场持续维持高利率预期、美元和美债收益率偏强,铜价就很难走出持续上涨行情,四家资源股大概率延续低位震荡、反复磨底的格局,反弹多为波段行情,很难直接反转走大牛市。国内地产、家电等传统铜消费板块需求偏弱,短期很难出现强复苏。市场资金偏好科技成长主线,存量博弈环境下,资金会持续回避大盘周期股,筹码结构偏弱,每次反弹容易遭遇抛压。-紫金矿业、洛阳钼业:自有矿产占比高,业绩弹性跟随铜价,铜价反弹时反弹力度更强,但下跌时回撤幅度也更大。-江西铜业:以冶炼业务为主,自产铜矿占比偏低,业绩更多看加工费,铜价涨跌带来的弹性最弱,股性最平稳。-西部矿业:体量偏小,核心资产是玉龙铜矿,铜价企稳后弹性介于江铜和紫金之间,但流动性弱于前三家。短期核心观察信号:美债收益率下行、LME铜价站稳关键价位、国内制造业PMI回暖。这三个条件没有同时出现前,板块更多是区间震荡,适合短线波段,不适合重仓长期死拿。二、中期走势(半年到2年):等待周期拐点,业绩分化拉开股价差距铜矿行业有一个核心特点:新建矿山勘探、审批、投产周期长达8-10年,全球优质铜矿资源越来越少,新增供给刚性很强,这是中期板块最重要的基本面支撑。一旦美联储开启降息周期,美元走弱,叠加国内电网、储能、新能源车带来铜需求稳步提升,铜价有望迎来修复行情,资源股会迎来一轮周期修复行情。四家企业中期基本面差异:1.紫金矿业:国内铜金双龙头,海外多个矿山持续释放产能,铜产量稳步扩张,同时有黄金业务对冲铜价下跌风险。成长性在四家里面最强,一旦周期反转,股价弹性最大。风险集中在海外矿山地缘政治扰动。2.洛阳钼业:铜+钴+钼多金属布局,TFM、KFM铜矿储量优质,同时手握钴资源,绑定动力电池产业。铜价、钼价共振时收益可观,但海外矿区位于刚果(金),政策变动是最大隐患。3.江西铜业:国内冶炼龙头,阴极铜产能规模领先,但自产矿少。优势是业务稳定,风险小;短板是缺少资源增量,很难享受矿企的量价齐升红利,行情里往往跟涨不领涨。4.西部矿业:核心资产玉龙铜矿三期持续建设,2027年产能进一步释放,本土矿山地缘风险低。缺点是整体体量小,业务单一,抗风险能力弱,资金关注度偏低。中期行情不是普涨行情,拥有高比例自有铜矿、产能持续释放的紫金矿业、洛阳钼业会更强;冶炼为主的江西铜业弹性偏弱。三、长期走势(2-5年):铜供需缺口逻辑兑现,估值修复,但很难给到成长股估值长期来看,光伏、储能、AI数据中心、新能源汽车持续增加铜消耗;而全球铜矿新增产能有限,行业普遍预期未来会出现持续性供需缺口,铜的长期价格中枢有望抬升。但是要认清市场定价变化:现在市场已经不再愿意给资源股科技赛道那样的高成长估值。未来即便铜价上行,更多赚周期业绩和分红的钱,很难再出现过去那种几十倍估值的大行情。-紫金矿业产能扩张规划清晰,长期最受益铜的供需缺口,是板块首选配置标的。-洛阳钼业铜+钴双赛道,新能源金属带来额外增量。-江西铜业更多是稳健的冶炼资产,适合低风险配置。-西部矿业依托玉龙铜矿增量,会有阶段性机会,但体量限制上限。长期最大风险:全球经济持续低迷,新能源新增需求不及预期;铜矿开采技术突破,大幅缓解供给紧张。四、投资层面需要重点警惕的风险1.宏观风险:美国通胀反弹,降息推迟甚至重启加息,压制铜价。2.需求风险:国内地产持续低迷,新能源装机不及预期,拖累铜消费。3.海外风险:紫金、洛钼海外矿山所在地政策变化、税收调整、劳工问题,影响产能和利润。4.估值风险:周期股的特点是,业绩最好的时候往往是股价高点,利好兑现容易杀估值。五、总结短期:整体磨底震荡,没有趋势行情,只适合轻仓做波段。中期:美联储降息+铜需求回暖,有望迎来周期修复,个股分化明显,紫金、洛钼弹性更强。长期:铜矿供给刚性支撑铜价中枢抬升,但板块估值天花板下降,赚周期和分红收益,不能对标科技成长股。A股有色金属紫金矿业洛阳钼业江西铜业西部矿业周期股投资中国散户免责声明:本文仅为行业与个股基本面逻辑复盘,不构成任何投资建议。大宗商品与周期股票波动巨大,股市有风险,入市需谨慎。
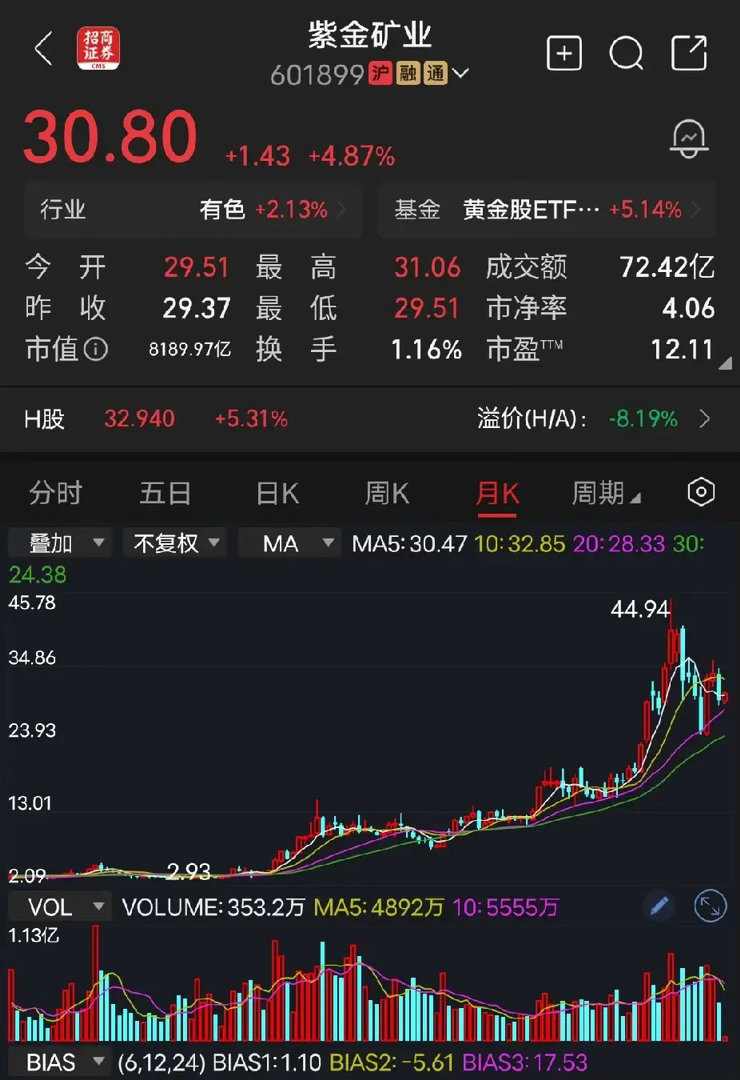
2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第

2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第

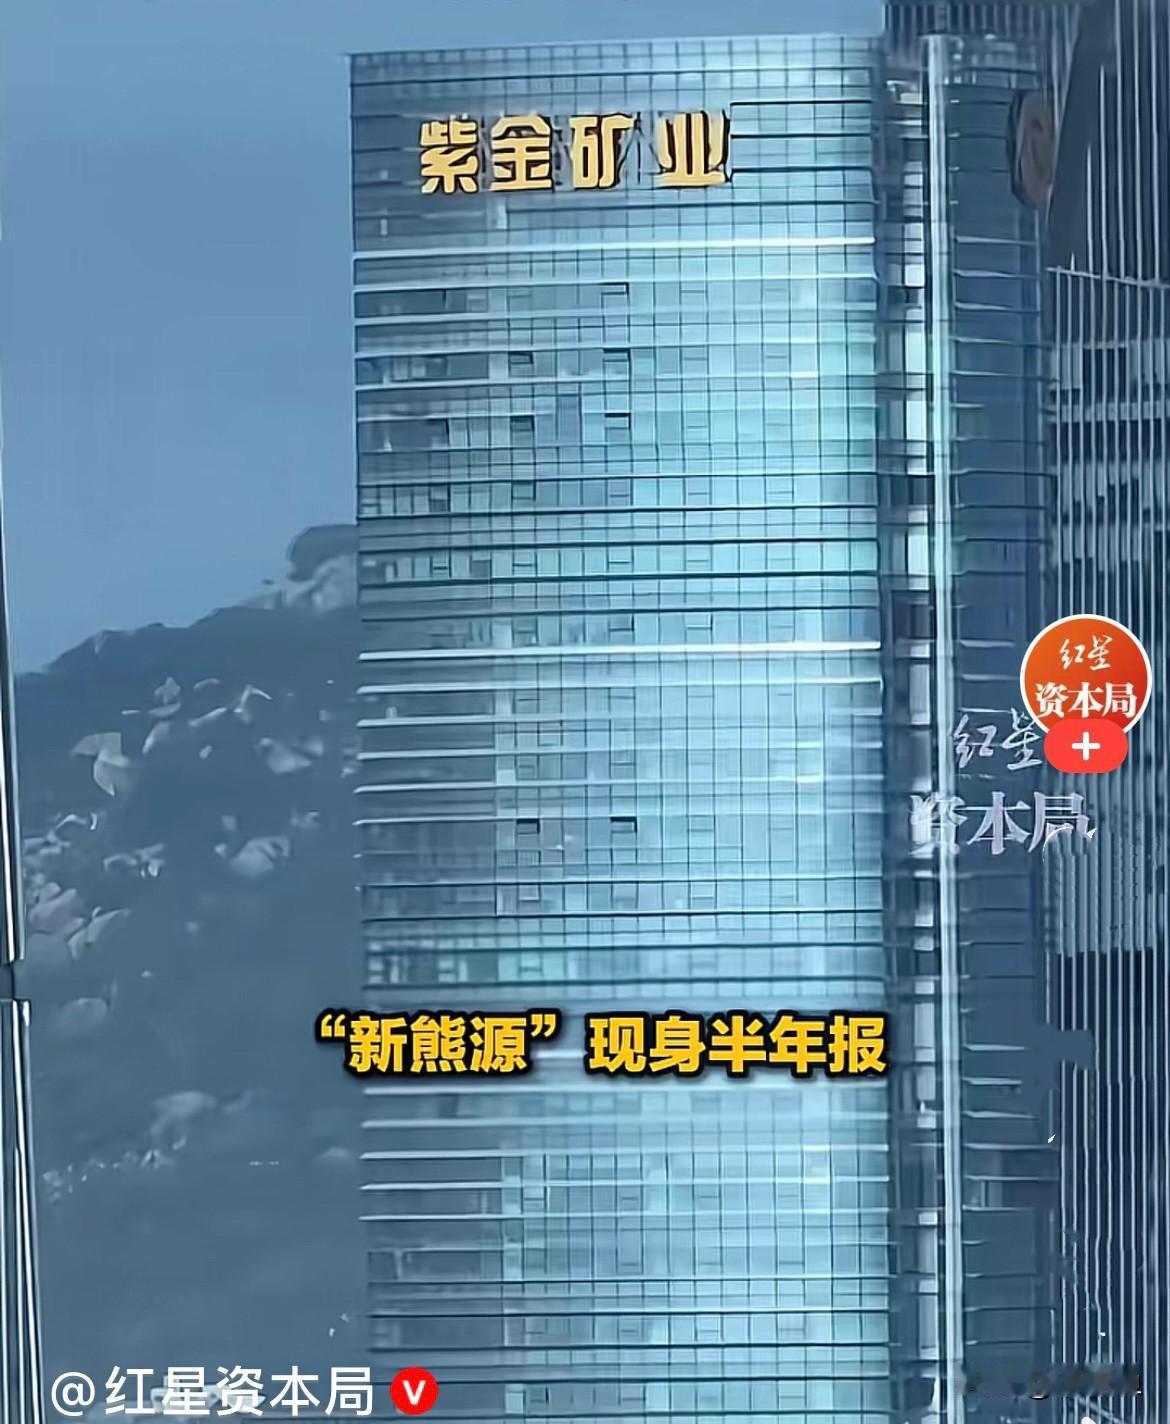
2026年上半年,有色金属最挣钱的公司:第一名:紫金矿业,391.7亿元第二名:洛阳钼业,161.5亿元第三名:中国铝业,118.7亿元第四名:江西铜业,86.3亿元第五名:山东黄金,35.4亿元第六名:云南铜业,19亿元还是紫金矿业最猛,半年赚了391.7亿元,相当于平均每天赚2.16亿元,净利润同比增长68.17%。洛阳钼业也非常夸张,上半年净赚161.5亿元,同比增长86.27%。中国铝业118.7亿元,同比增长67.91%。江西铜业86.3亿元,同比增长106.77%,直接翻了一倍。这也说明,今年有色金属行业确实有点“火”。铜、金、铝等主要产品价格上涨,再加上矿山产量增加,资源型企业的利润明显起来了。数据显示,今年上半年A股有色金属行业145家公司中,超过七成净利润实现增长。不过紫金矿业最近半年报却因为几个错别字上了热搜。“人民币政府”“新熊源”等错误虽然不影响财务数据,但确实让人哭笑不得。公司随后发布更正公告并致歉。大家怎么看呢?欢迎评论区留言。紫金矿业新能源写成新熊源紫金矿业致歉
这错的得有多离谱!紫金矿业发布了2026年半年报,人们发现,报告中出现了多处

这错的得有多离谱!紫金矿业发布了2026年半年报,人们发现,报告中出现了多处

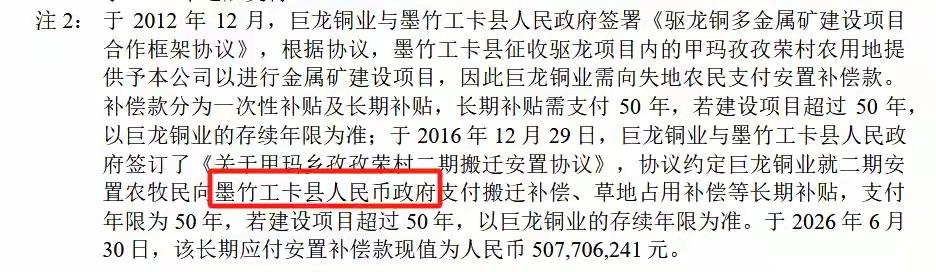
这错的得有多离谱!紫金矿业发布了2026年半年报,人们发现,报告中出现了多处文字错误。“墨竹工卡县人民政府”被写成“墨竹工卡县人民币政府”;“江苏藏青新能源产业发展基金合伙企业“被写成“江苏藏青新熊源产业发展基金合伙企业”。而且这些低级文字错误并非首次出现,很多年前就有了。例如在2020年年报中,就出现了“人民币政府”的错误,到现在仍未被纠正。“新熊源”的错误,在2025年半年报中就曾经出现过。紫金矿业作为一个大型的国有上市企业,出现这种低级性的错误,显然是一件很丢人的事,但这种丢人的事已经好多年了,为什么到现在还没有改正呢?显然是为紫金矿业做报告的会计师事务所这几年都是用的第一版的错版报告,以后每年的报告只是在此基础上改几个数字罢了,其他的都是原封不动的,所以导致每年都会出现同样的错误。还有,紫金矿业公司难道对会计事务所出具的报告不看吗?即使有人细心的看一遍,也不至于发现不了。由此可以看出,一些上市公司对年度报和半年报是极不重视的,他们也只是关注报告里面的相关数据,因为这是要给投资者和证监会看的。
太草台班子了!紫金矿业的半年报中,将“人民政府”写成“人民币政府”,将“新能源

太草台班子了!紫金矿业的半年报中,将“人民政府”写成“人民币政府”,将“新能源

太草台班子了!紫金矿业的半年报中,将“人民政府”写成“人民币政府”,将“新能源”写成“新熊源”。一个市值上千亿的上市公司,财报不是朋友圈小作文,连政府名字都能写错,这已经不是笔误的问题了,是审核流程形同虚设。完全体现不了上市公司的专业水平,很让人怀疑报告是不是找实习生写的。现在AI这么发达,好赖让AI帮忙校对一下啊,也不至于两个错误都漏掉。上市公司半年报是法定披露,每个字都有法律效力,出现这样的错别字。只会降低投资者对公司的信任。对于投资者,又怎么能让人相信它的矿产资源报告、财务数据、经营分析是准确无误的?错字事小,态度事大。希望紫金矿业下次引以为戒。
新熊源?近日,矿业龙头紫金矿业的2026半年报火出圈,不是因为业绩,而是报告里

新熊源?近日,矿业龙头紫金矿业的2026半年报火出圈,不是因为业绩,而是报告里

新熊源?近日,矿业龙头紫金矿业的2026半年报火出圈,不是因为业绩,而是报告里几处让人啼笑皆非的文字错误……堂堂千亿市值的上市公司,正式对外披露的半年报,接连出现低级笔误:把墨竹工卡县人民政府写成“墨竹工卡县人民币政府”,青海西宁农村商业银行,直接漏掉“银行”关键两个字,更搞笑的,新能源直接打成了“新熊源”……这些错误都出现在财报附注的单位名称里面。事情发酵之后,公司紧急发布更正公告,公开向投资者和相关单位致歉,把错误全部修正过来……同时公司也说明:这几处只是单纯文字写错,财务数据、会计指标全都没问题,不影响财报核心内容,后续会加强审核校对,防止再出同类纰漏……再大的公司,人做出来的材料,就有可能出现笔误。打字手滑、复核没盯紧,一不小心乌龙就公之于众,虽然只是名字写错,不涉及钱数,但上市公司定期报告是非常严肃的文件,层层审核把关,还出现这种离谱错别字,内控校核流程确实该好好复盘……
谁把“新能源”写成“新熊源”?紫金矿业错字为何潜伏6年?来,先坐。今天我给你

谁把“新能源”写成“新熊源”?紫金矿业错字为何潜伏6年?来,先坐。今天我给你

谁把“新能源”写成“新熊源”?紫金矿业错字为何潜伏6年?来,先坐。今天我给你讲个事儿,讲完你心里可能会有点不是滋味。9月5号,紫金矿业发了份更正公告,为半年报里的错别字,郑重其事地道歉。就是那个挖金子、挖铜的紫金矿业,半年挣391.7亿、净利润涨了68%的那家。错在哪儿呢?三个单位的名字,全写错了。第一个,“墨竹工卡县人民政府”,被写成了“墨竹工卡县人民币政府”。你先别笑。你把这两个词放在一起,多看几秒——人民政府,人民币政府。一个是替人民办事的,一个是替人民币办事的。公司说是笔误,我信,真信。可这个笔误,怎么就这么巧呢?巧得像半夜里说了句梦话,把心里那点东西,不小心漏了出来。第二个,青海西宁农村商业银行,“银行”俩字丢了,成了“农村商业股份”。一家银行,连“自己是银行”这件事都弄丢了。第三个,“新能源”写成了“新熊源”。搞新能源的基金,愣是被改成了“熊”。你说股市里大家最怕什么?熊市。人家投新能源的,你给人家写个熊,膈应不膈应?要是就这一次,也就罢了。谁还不打个错字呢,对吧?可你猜怎么着——“人民币政府”这个错,最早能追到2020年的年报。五年。整整五年多。2020年错,2021年错,年年错,一直错到今天。中间安永审了五年,2025年换成德勤接着审,四大换了一家,错字原封不动地留在原地。另外那两个错,也至少在2025年半年报里就躺着了。你说这五年里,多少人翻过这本财报?财务总监、董秘、一茬又一茬的注册会计师,还有那么多盯着数字的研究员。没一个人,把这个名字看对。是他们看不见吗?我觉得不是。是没人在乎。你想啊,财报里的数字,错一个小数点都是大事,因为数字连着钱;可名字错了——“哎呀,差不多得了,反正人家知道说的是谁。”你发现没有,这就是问题的根儿:这家公司算钱算得极其精确,391.7亿,一分都错不了;可轮到名字,就“差不多”了。不是请不起一次认真的校对,是觉得名字不值钱。可是名字,真的不值钱吗?你自己的名字被写错过吗?我有过。表上名字错了一个字,我攥着那张表跑去改,跑了好几趟。为什么较那个真?因为名字就是我啊。你写错它,就像你没认出我。墨竹工卡县,在西藏拉萨边上,海拔几千米的高原上。它能出现在紫金的财报附注里,说明两边有实实在在的往来。可就是这么一个跟你的生意、你的利润绑在一起的地方,在你的几百页报告里,被顺手打成了“人民币政府”,一错就是五年。假如哪天,县里有人翻开这本财报,想找找自己的名字,看见的是这个——你替他想想,那一下,心里是什么滋味?青海那家农商行,江苏那个基金的合伙人,也一样。人家都是认认真真注册、认认真真存在的名字,凭什么在你的文件里,可以被随手写错,还错了这么久?好在,人家道歉了。公告里说,错误不涉及财务数据、会计科目和经营指标——这话我信,数字肯定是对的,有钱替它盯着呢。可名字背后站着的,是人,是人心。人心没人盯着,就容易出错。公司也说,往后要完善制度、严格校核。态度,是该有。但我总觉得,比制度更要紧的,是心里那点东西:把名字写对,不是因为怕出错被罚,而是因为那个名字背后,是一群人、一个地方、一段实打实的关系。你对名字的态度,说到底,就是你对人的态度。你我未必管着千亿资产,可这事儿跟每个人都有关。你发的每一封邮件、每一份材料、写下的每一个称呼,里头都有别人。下次打别人名字的时候,多看一眼。就一眼。这一眼,可能是你的教养,也可能是别人心里的一整片天。你呢?有没有哪一次,你的名字被人写错了,你到现在还记得?
2015年那会儿,他干过一件挺分裂的事儿。两只票,两种命。一只紫金矿业,6

2015年那会儿,他干过一件挺分裂的事儿。两只票,两种命。一只紫金矿业,6

2015年那会儿,他干过一件挺分裂的事儿。两只票,两种命。一只紫金矿业,6块多上手,拿得跟烫手山芋似的,没捂热就哆嗦着扔了,亏了几千块割肉走人。今天你再瞅瞅33块多,横在那儿,跟大马路牙子似的扎眼。另一只,中国重工,17块冲进去,这回他学乖了,死扛。扛了整整十年,从意气风发扛到怀疑人生,去年终于“落地”了——5块多摘牌,合并重组,亏了小两万,连个响儿都没听着。你说这玩意儿上哪说理去?守的,亏得底掉;不守的,飞上天了。所以他现在逢人就说,炒股这事儿,别跟“坚持”俩字较劲。守,不见得是忠诚;不守,也未必是怯懦。更多时候,它就是命里那点儿运气,加上心里那点儿贪,再搅上市场那点儿疯。有人说投资是修行,他觉得没那么玄乎——就是上桌吃饭,夹到什么算什么,夹不着别硬伸筷子,伸了也别嫌烫。亏了就认,赚了就溜,别跟股票谈恋爱,那玩意儿没心。十年换两万块的教训,值不值?他说值,因为终于明白了一件事:市场从不奖励痴情的人,只偏爱那些懂进退的。你呢,是守得住,还是溜得快?评论区聊聊,咱看看多少人跟他一样,挨过这顿“夹生饭”。

老登股,们的年中业绩利润:中国平安:净利润1075.13亿紫金矿业:净利润498

老登股,们的年中业绩利润:中国平安:净利润1075.13亿紫金矿业:净利润498.13亿贵州茅台:净利润460.33亿江苏银行:净利润228.12亿宁波银行:净利润167.26亿南京银行:净利润137.43亿宝丰能源:净利润97.28亿中煤能源:净利润95.85亿恒逸石化:净利润79.55亿恒力石化:净利润72.04亿西部矿业:净利润63.58亿神火股份:净利润60.78亿华友钴业:净利润51.68亿大秦铁路:净利润47.7亿天山铝业:净利润41.65亿福耀玻璃:净利润39.72亿重庆银行:净利润37.67亿藏格矿业:净利润36.29亿南山铝业:净利润24.41亿川投能源:净利润23.49亿京能电力:净利润23.38亿陕西能源:净利润22.42亿盛屯矿业:净利润19.73亿
有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,

有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,

有色金属,详细分析12家细分赛道的企业:1.紫金矿业(铜/金)全球性矿业龙头,铜金资源储量突出,矿产铜产量持续增长。受益于全球铜供需中期偏紧格局及金价长期上行逻辑,估值处于历史相对低位,具备较高的赔率。需关注美国铜关税政策落地节奏及宏观需求变化。2.西部矿业(铜)国内铜矿资源型企业,自有矿占比高,铜价上涨能直接增厚利润。受益于全球铜矿供给延续负增长趋势,中期供需偏紧格局对铜价形成有效支撑。弹性较大,但需警惕宏观需求不及预期带来的价格回调风险。3.云铝股份(铝)依托云南水电优势,电解铝生产成本在行业内处于低位。国内电解铝社会库存持续去化,铝价高位震荡,叠加新能源汽车和光伏用铝需求增长,盈利空间有望进一步打开。核心变量在于来水情况及铝价走势。4.天山铝业(铝)国内电解铝头部企业,产能规模大,成本管控能力强。当前铝板块估值修复行情启动,公司具备较高的股息率,防御属性突出。海外铝供给缺口放大背景下,国内铝出口有望进一步增长,利好公司业绩释放。5.天齐锂业(锂)全球锂资源条件突出的龙头企业,资源禀赋优异。当前碳酸锂库存持续去化,需求端排产环比上升,强现实正驱动锂价上行。但锂盐价格仍受供给释放影响,需关注江西大矿复产进度及储能需求对高锂价的负反馈。6.锡业股份(锡)全球锡行业龙头,锡资源储量优质。锡广泛用于电子焊料,半导体和服务器需求绕不开,矿端供给偏紧延续,LME库存持续下降为价格提供支撑。海外矿源易受政策和天气影响,供给扰动可能带来价格大幅波动。7.北方稀土(稀土)受益于稀土资源约束政策,需求连接新能源车、风电和工业设备,弹性较强。中长期来看,稀土作为关键战略资源的投资价值持续被看好。但短期下游仍处淡季,价格有所回落,需关注旺季订单能否落地。8.厦门钨业(钨)打通钨矿、钨粉、硬质合金全产业链,一体化布局优势明显。美国管制废钨出口政策即将落地,叠加河南部分矿山减停产,供给端扰动加大。机床和高端制造回暖可能带来订单支撑,国产替代逻辑下弹性较大。9.华友钴业(镍/钴)深度布局镍钴资源和电池材料,海外项目放量有望带来业绩增量。镍库存有所去化,印尼第二批镍矿配额尚不明朗,镍价中枢预期缓慢上移。但行业竞争加剧和海外经营风险需重点关注。10.中金黄金(黄金)国内黄金矿产龙头之一,受益于金价长期上行趋势。美国财政压力和去美元化驱动金价中长期上行逻辑未变,当前矿产金公司估值已较年初大幅回落,具备较高配置价值。短期金价可能高位震荡。11.中国铀业(铀)天然铀长协价格维持在95.5美元/磅高位,供给刚性叠加全球核电发展带来铀供需缺口长期存在,铀价有望继续上行。作为核电产业链上游核心标的,具备稀缺性和战略价值,适合中长期关注。12.东方钽业(钽)全球钽矿供应紧张,叠加AI等新兴产业发展拉动终端需求,钽价预期维持高位。公司作为国内钽行业龙头,产能释放节奏是核心看点。供需错配格局下,具备较强的价格弹性和成长空间。️注意:以上内容整理自公开市场研报及财经资讯,仅供参考,不构成任何投资建议。有色金属属于强周期板块,受宏观经济、地缘政治、货币政策、供给释放等多重因素影响,价格波动较大,投资需谨慎,注意控制仓位和风险。北方稀土半年报

今天A股主力净卖出449亿,主力集中净卖出,资源股,科技股,风华高科,紫金矿业,

今天A股主力净卖出449亿,主力集中净卖出,资源股,科技股,风华高科,紫金矿业,云南锗业,江波龙,中钨高新主力净卖出居前,大跌领跌;主力集中净买入电力股,算力股,银行股,大唐发电,紫光股份,浪潮信息,药棉高亢的,农业银行主力净买入居前,逆势大涨领涨。主力早盘净买入,午后大幅净卖出,市场尾盘跳水,进攻科技大跌,防御避险逆势大涨。今天A股主力净卖出前十风华高科主力净卖出21.0亿,大跌6.75%紫金矿业主力净卖出15.7亿,大跌4.08%亨通光电主力净卖出12.9亿,下跌3.46%云南锗业主力净卖出12.9亿,大跌5.44%江波龙主力净卖出11.6亿,大跌4.18%中钨高新主力净卖出10.9亿,大跌5.30%洛阳钼业主力净卖出10.8亿,下跌3.11%胜宏科技主力净卖出10.4亿,下跌2.90%兆易创新主力净卖出10.2亿,下跌2.10%国际复材主力净卖出9.36亿,大跌5.96%今天A股主力净买入前十大唐发电主力净买入17.7亿,涨停板紫光股份主力净买入14.2亿,大涨7.03%天孚通信主力净买入10.5亿,大涨7.13%浪潮信息主力净买入10.5亿,大涨5.92%利通电子主力净买入10.1亿,大涨4.73%剑桥科技主力净买入9.75亿,大涨5.82%东山精密主力净买入8.98亿,上涨0.98%药明康德主力净买入7.95亿,上涨2.07%新易盛主力净买入7.47亿,上涨0.40%中科曙光主力净买入7.12亿,上涨3.71%