标签: 商品房
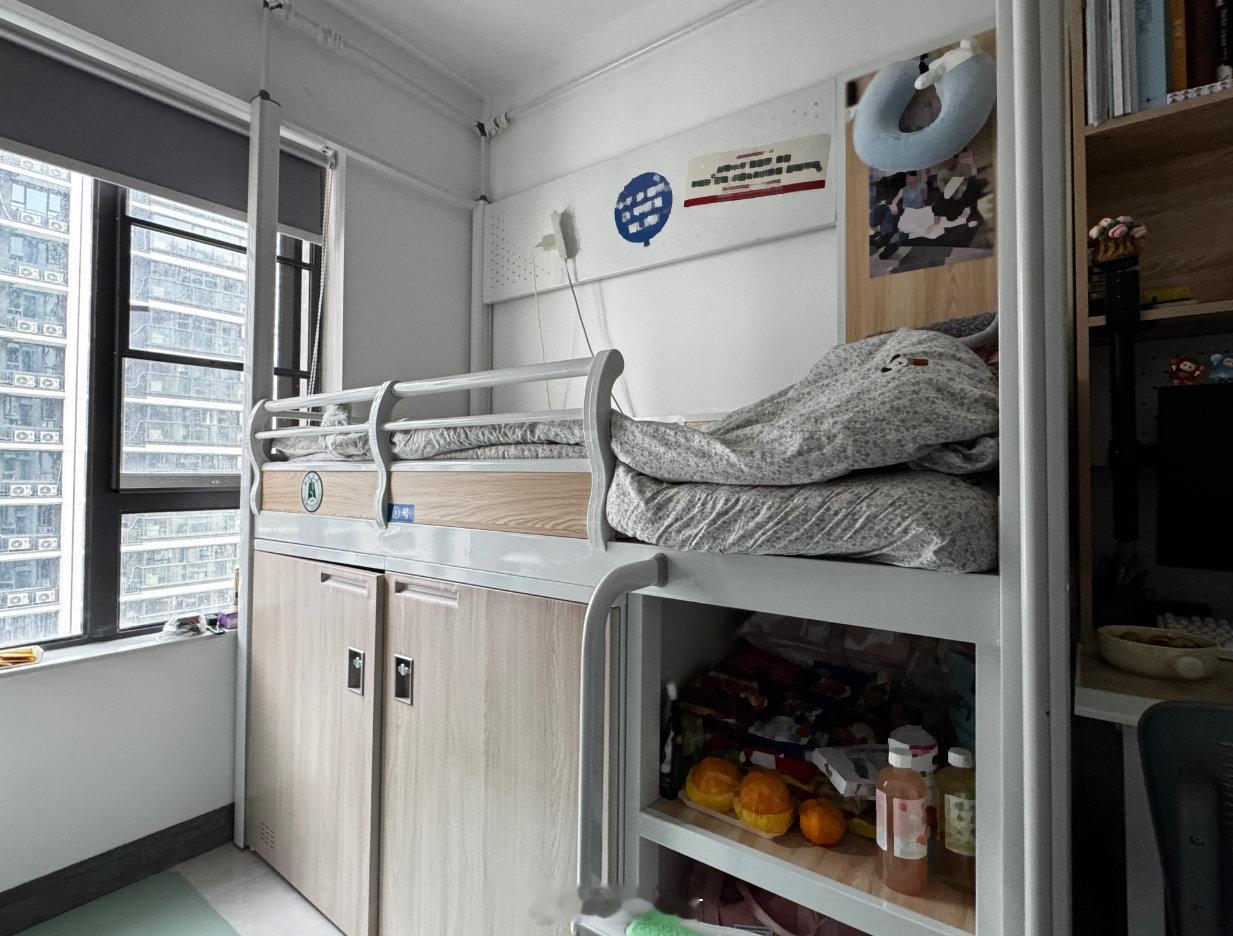
#从商品房宿舍去学校只需5分钟#近期多所高校批量购买校园周边改造为学生宿舍,其中湖北大学阳逻校区首个
#从商品房宿舍去学校只需5分钟#近期多所高校批量购买校园周边改造为学生宿舍,其中湖北大学阳逻校区首个项目实现了“从宿舍步行到教学区只需5分钟”的步行通勤体验。从商品房宿舍去学校只需5分钟近期多所高校批量购买校园周边改造为学生宿舍,其中湖北大学阳逻校区首个项目实现了“从宿舍步行到教学区只需5分钟”的步行通勤体验。

全线爆发!重磅政策组合拳落地,地产板块开盘上演涨停潮8月31日A股早盘,房
全线爆发!重磅政策组合拳落地,地产板块开盘上演涨停潮8月31日A股早盘,房地产板块迎来强势爆发,受重磅政策组合拳刺激,开盘直接掀起涨停潮,板块内多只个股集体冲高,成为全市场最亮眼的主线。盘面表现十分火热:特发服务直接拿下20%大号涨停;金融街、渝开发、香江控股、深物业A、中交发展、天保基建、广宇集团等多只地产标的齐刷刷封上10cm涨停,地产开发、物业服务相关个股大面积高开走强,板块做多情绪瞬间拉满。不过盘面也出现分化,部分早盘一字封板的个股,开盘之后陆续炸板,涨幅快速回落;与此同时,A股三大指数小幅低开,并没有被地产板块带动向上,典型的板块独立行情,利好兑现之后资金分歧快速显现。本轮行情的直接导火索,来自8月28日多部门密集出台的房地产重磅政策文件,一套完整的制度改革组合拳集中落地。其中《关于完善商品住房销售制度的通知》正式出台,这也是加快构建房地产发展新模式的实质性落地举措。文件核心方向是有序推进现房销售改革,抬高预售项目的准入门槛,强化预售资金监管,推行交房即交证,从源头规避烂尾交付风险,重塑商品房销售底层规则。配套同步发布的还有《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》,重点优化两大核心制度:开发贷款与个人住房贷款。开发贷款实行主办银行制度,匹配项目建设周期;个人住房贷款最长还款期限调整至40年,同时优化按揭放款规则,现房销售备案之后放款,预售项目竣工备案之后才发放贷款,切实降低购房者风险。一系列政策信号十分清晰:房地产行业正式告别过去高周转扩张模式,向着提质增效的新阶段转型,打通金融和房地产业良性循环,从销售端、信贷端、资本市场端形成完整制度闭环,不只是短期刺激,更是行业底层制度的重构。市场分析认为,这一轮政策不是简单的救市刺激,而是制度层面的深度改革。一方面保护购房者权益,化解交付风险;另一方面理顺房企融资链条,给合规企业合理的资金支持,推动整个行业出清转型。落实到资本市场层面,政策消息提前发酵,周一开盘资金集中宣泄情绪,造就开盘涨停潮。但也要客观看到,开盘之后炸板、涨幅回落,也反映场内资金分歧巨大。政策利好不等于行情会一路直线向上。制度改革见效需要时间,楼市基本面修复也并非一蹴而就。板块短期更多是消息驱动的情绪行情,后续能否持续走强,还要看市场成交、房企基本面改善能不能跟上。对于普通投资者,要区分政策长期改革价值和短期股价炒作,不要看到批量涨停就盲目追高,警惕利好见光之后的冲高回落风险。免责声明:本文仅为盘面和政策客观复盘,文中个股仅做行情案例举例,不构成任何投资建议,股市有风险,入市需谨慎。A股复盘房地产地产新政楼市政策板块异动中国散户
楼市的一声"惊雷",迅速传遍全网。谁都没料到,国家会在2026年8月
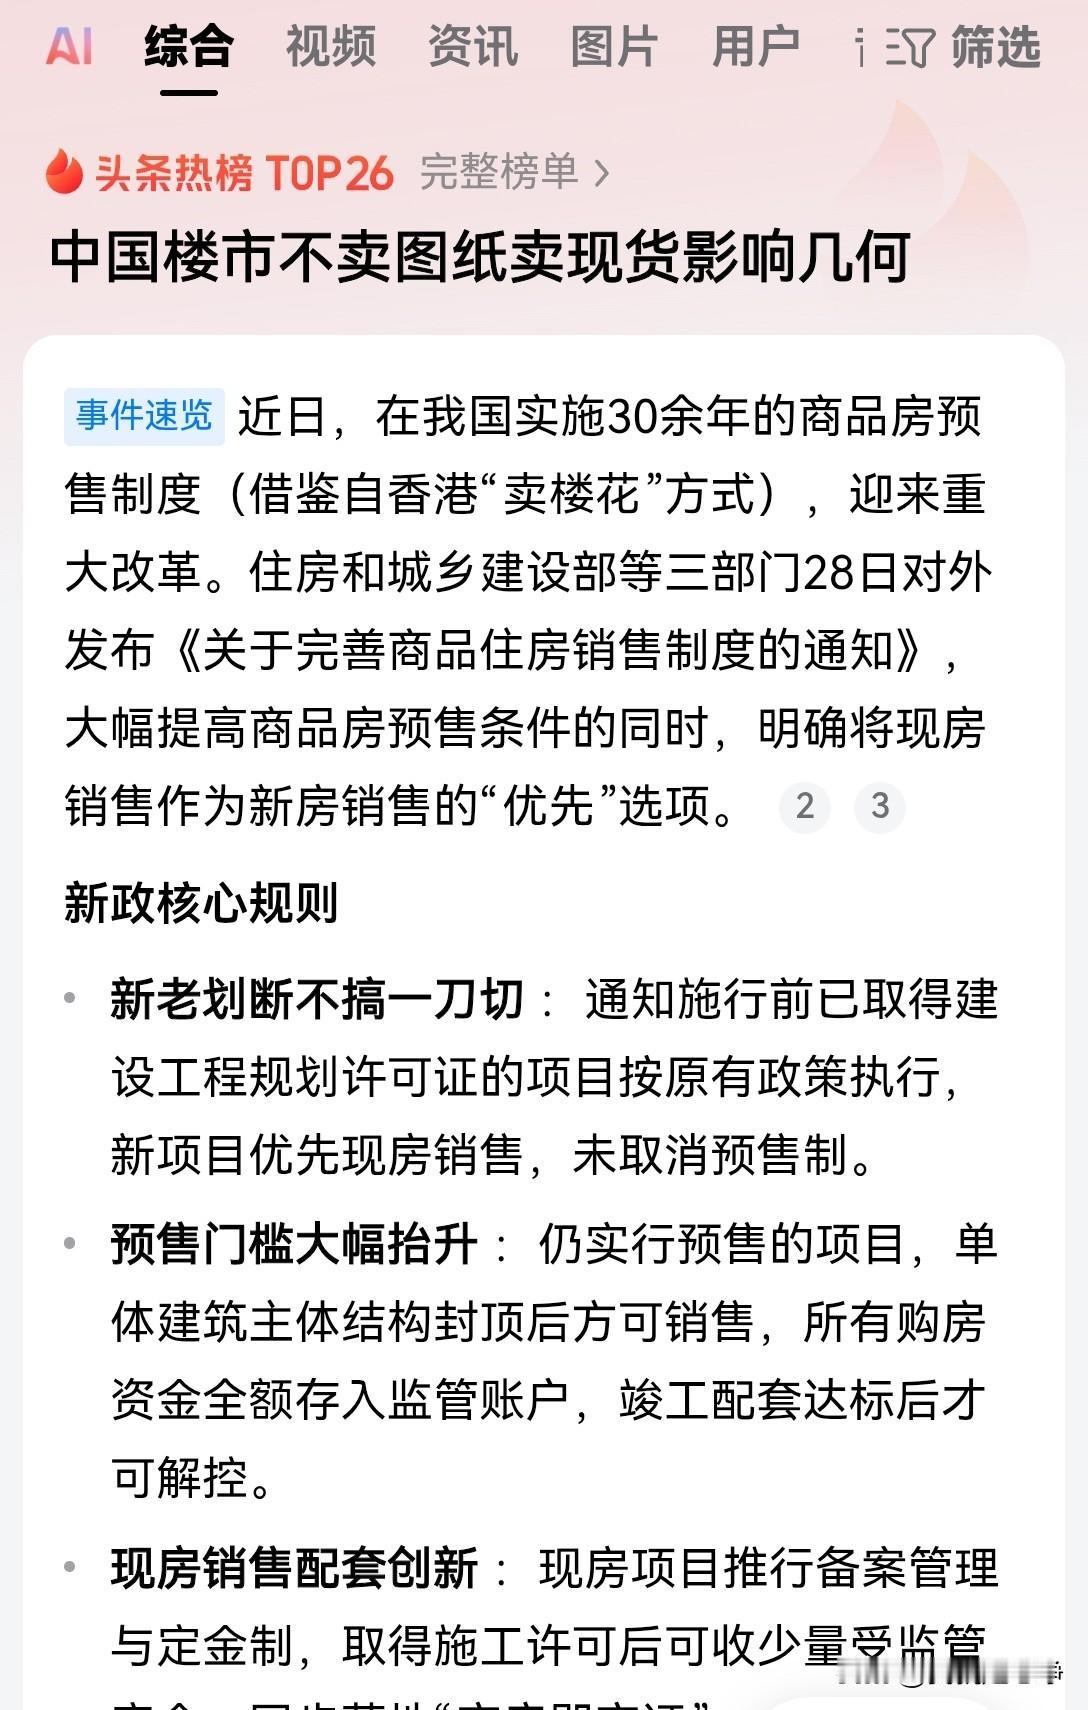
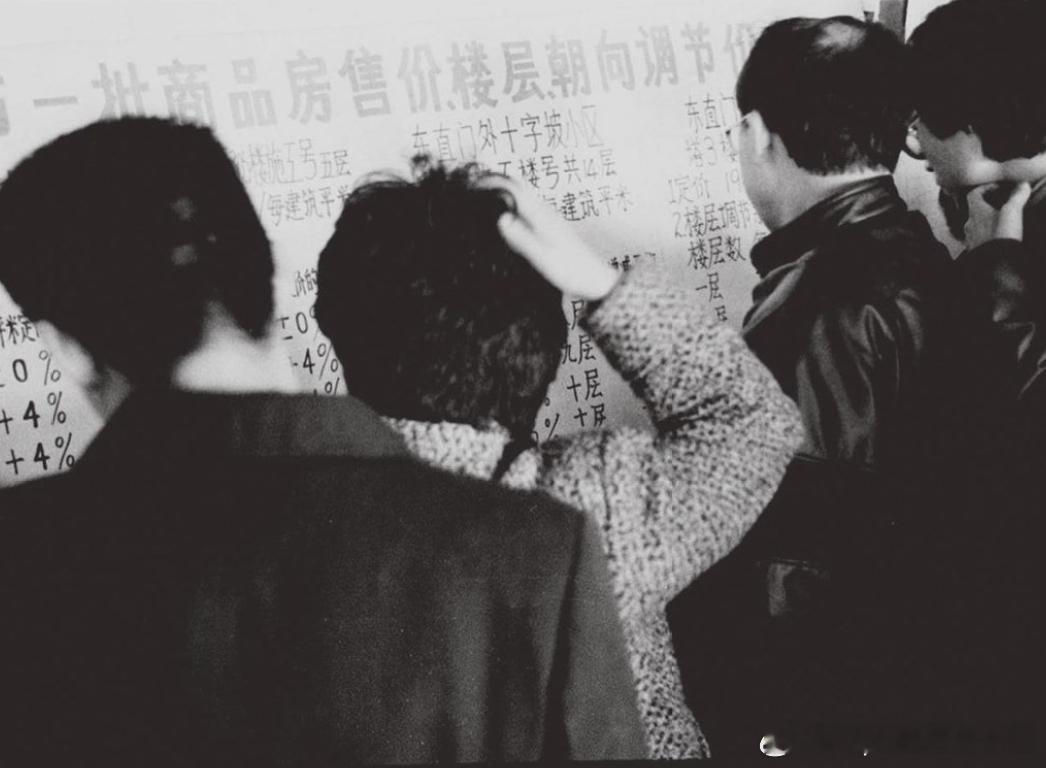
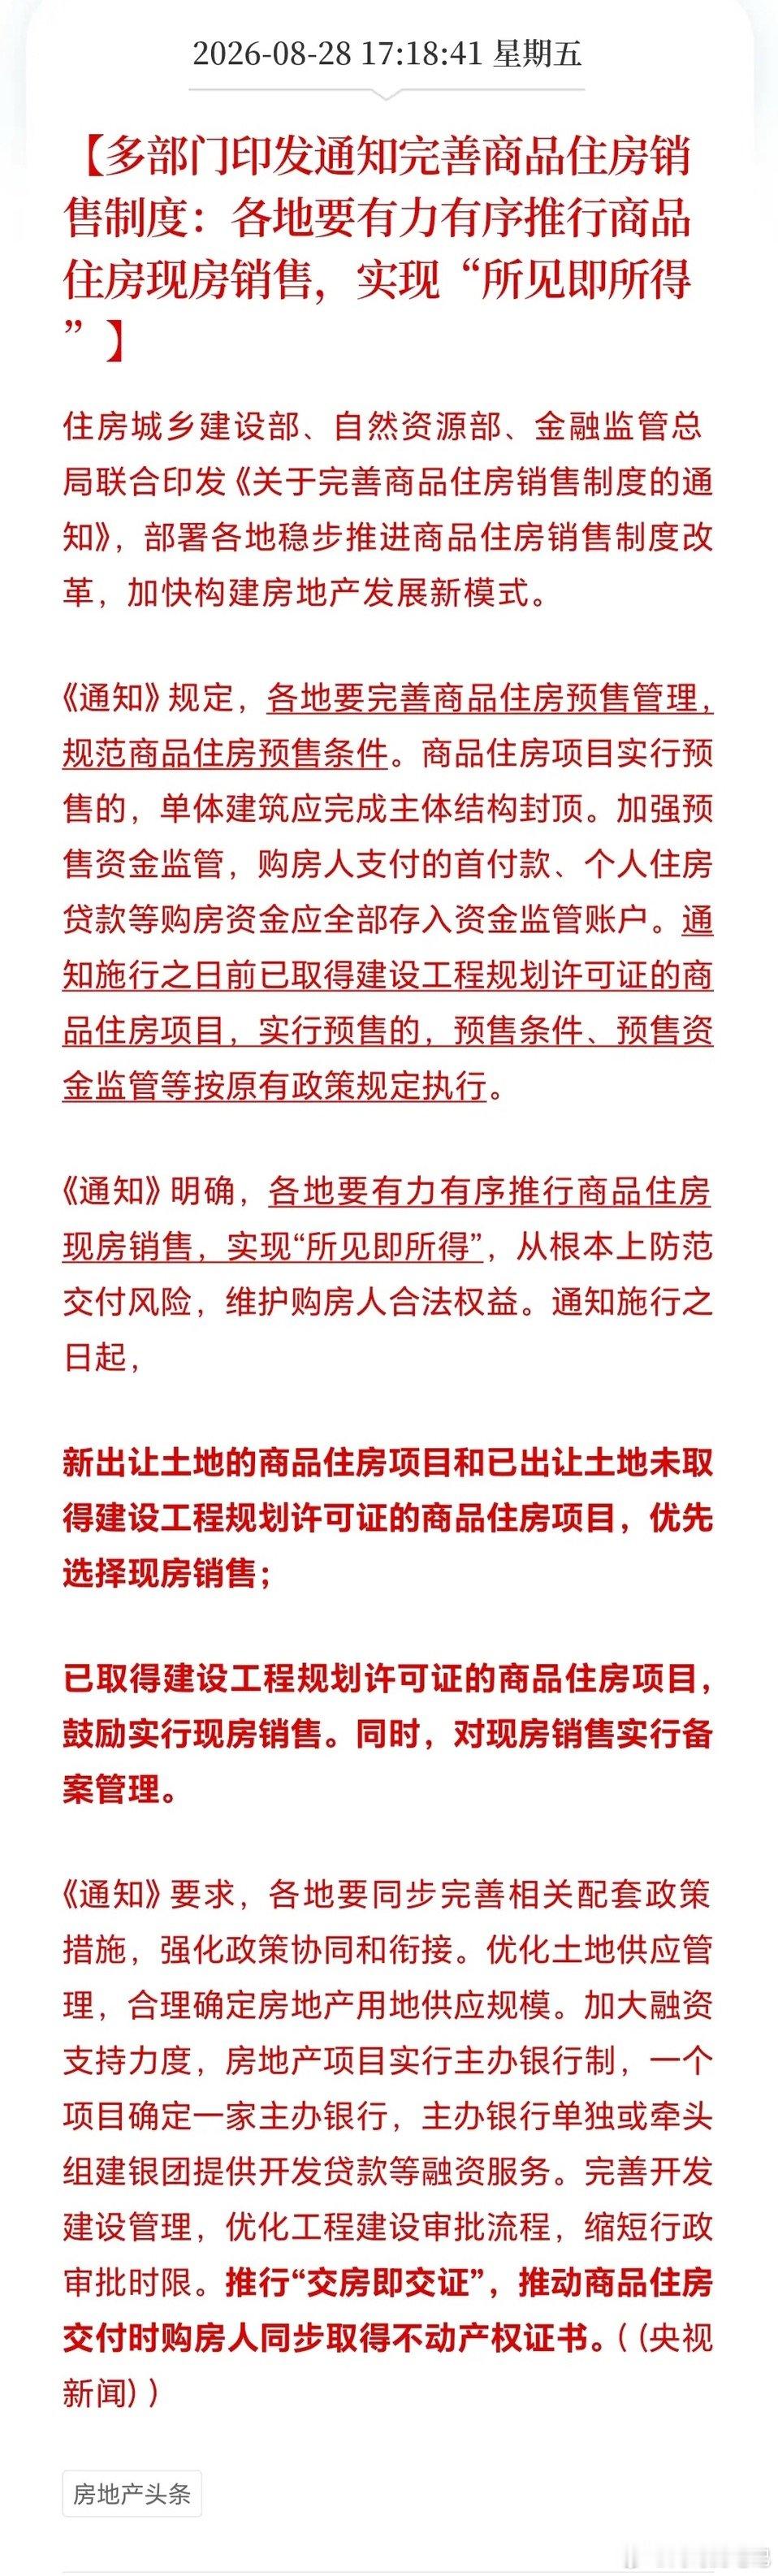
楼市的一声"惊雷",迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普通的工作日,投下如此重磅的一枚"深水炸弹"。三部门联手发文,剑指商品房预售制,明确要求各地有力有序推行现房销售,实现"所见即所得"。真正看懂这份文件的人,很快就会发现,这次改革的重点不是简单粗暴地"取消预售",而是在重写过去30多年房地产最核心的一套资金规则。什么叫预售制?说白了就是房子还在图纸上、刚出地面几层,开发商就可以拿出来卖了。你掏了首付、办了贷款,钱哗哗地进了开发商的口袋,可你手里攥着的只是一份合同,连一块砖都没摸着。这套玩法从上个世纪九十年代沿用至今,最大的好处是让开发商能用最少的钱撬动最大的盘子,盖楼的速度快了,城市面貌日新月异。可代价也明摆着——风险全压在了买房人身上。这些年,烂尾楼、延期交付、货不对板的新闻隔三岔五就冒出来,多少家庭掏空了六个钱包,最后住进了一个跟沙盘完全不一样的房子,甚至连房子都住不进去,还得月月还贷款。这种"没拿房、先还贷"的憋屈,但凡买过期房的人,多少都体会过。所以这次改革,第一刀就砍在了预售门槛上。文件说得很清楚,以后再想卖期房,单体建筑必须完成主体结构封顶。别小看这一句话,过去很多地方出了地面就能拿预售证,工程量可能才完成百分之二三十;现在要求封顶,意味着至少干了一半以上,开发商得自己先垫更多的钱把楼盖起来,才能开口卖房。与此同时,你交的首付款、银行放的贷款,一分不少都得进资金监管账户,项目不具备交付条件,这笔钱谁也动不了。真要是开发商违约交不了房,购房人有权直接解除合同,钱得退回来,违约责任也得担着。这几条摞在一起,等于给买房人的钱上了一道结实的保险锁。但如果只看到这些,那还没摸到这次改革真正的骨头,同一天,央行和金融监管总局也发了一份文件,把房地产信贷的规矩从头到尾改了一遍。这里面最狠的一条,是个人房贷的发放时点被大幅延后了。以前买期房,楼盖到封顶银行就放款,你从下个月开始就得还月供;现在不行了,预售项目必须等到竣工备案之后银行才放款,现房销售的也要等销售备案之后。说白了就是四个字——"能拿房、再还贷"。这一下,过去那种房子还没影呢、贷款已经还了两三年的日子,一去不复返了。配套着来的还有房贷期限从最长三十年拉长到四十年,以及每个房地产项目确定一家主办银行,从开发贷款到销售资金全部封闭管理。你仔细品品,从开发商拿地盖楼,到买房人贷款还钱,整条资金链条的每一个环节都被重新排了一遍,这不是修修补补,这是把游戏规则换了一套。为什么偏偏是现在动这么大的手术?官方在答记者问里说得很坦诚——咱们的房地产市场已经进入存量时代了,二手房的交易量全面超过了新房,过去那种靠预售、高周转快速扩张的路子,已经走不通了。再加上前几年一些房企"高负债、高杠杆、高周转"玩脱了,风险集中暴露,恒大的破产清算和许家印案的宣判,就是最鲜活的反面教材。不改,烂尾的风险还会继续传导;改,就得动真格的。而且数据也在说话,全国现房销售的占比已经从2020年的百分之十出头,涨到了2025年的三成多,市场本身就在往这个方向走,政策不过是顺势而为,把这个趋势制度化、规范化了。当然,改革不是一刀切。文件里留足了过渡期,已经拿到建设工程规划许可证的老项目,还按老规矩来;新出让土地的项目和还没拿到规划证的项目,优先搞现房销售。这种"老项目老办法、新项目新办法"的安排,就是怕一下子急转弯,市场承受不住。有业内人士算了一笔账,现房销售铺开之后,未来一两年新房的新增供应可能会出现短暂的"断档",这反而给当前供大于求的市场留了一个喘息的空间,让库存慢慢消化,供需关系逐步修复。而对开发商来说,卖现房意味着资金回笼慢了,对实力的要求高了,那些靠借钱续命、靠画饼卖房的玩家会被加速淘汰,留下来的企业只能老老实实把产品做好——外立面什么样、绿化怎么样、户型实不实用,全都摆在明面上,买家一眼就能看清楚,想忽悠也忽悠不了了。说到底,这次改革最根本的变化,是把房地产交易里的主动权,一点点还给了买房的人。以前是你先把钱交了,然后提心吊胆等两三年;以后是房子盖好了、你看满意了,再掏钱、再贷款。"所见即所得"这五个字,听起来朴素,背后却是无数家庭用真金白银换来的教训。楼市走到今天,早就过了闭眼买房都能赚的年代,接下来拼的是品质、是信用、是实实在在的居住体验。这场从预售到现房的转身,或许不会一蹴而就,但方向已经定了——房子是用来住的,那就得让住的人,先看得见、摸得着,再安安心心地把家安进去。
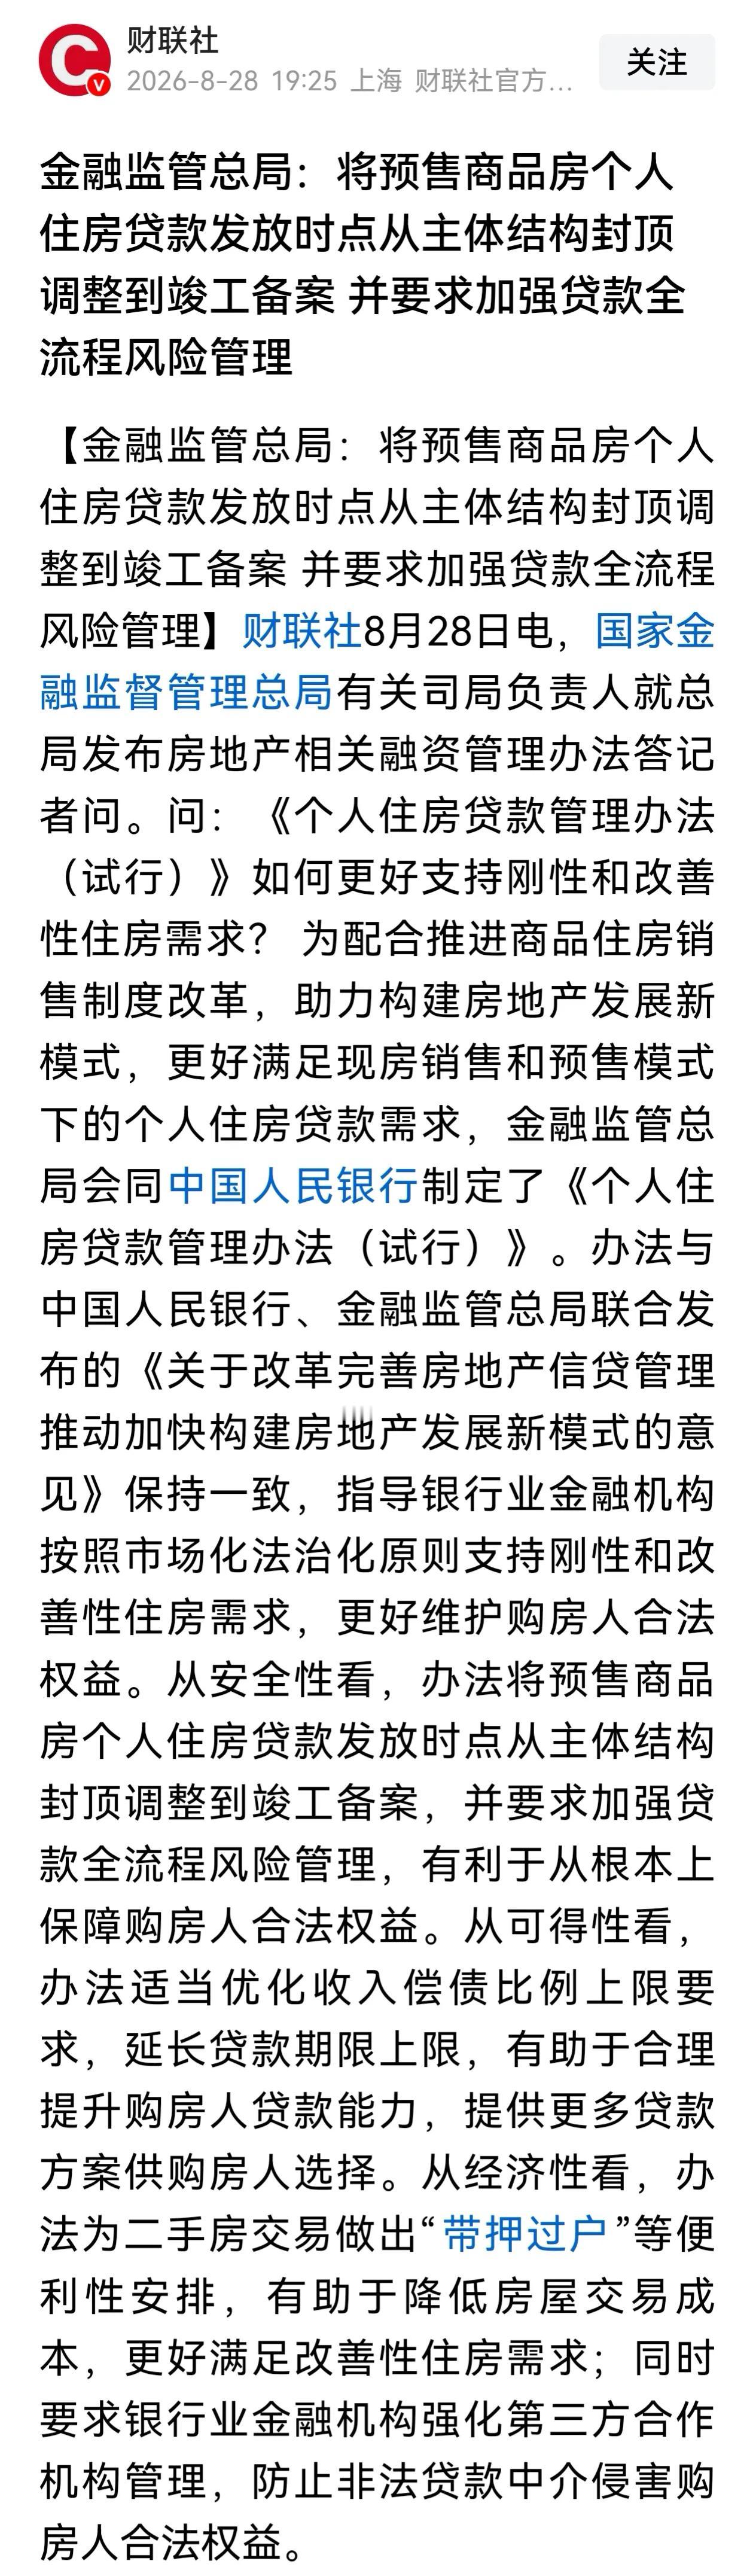
楼市的一声“惊雷”,迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普
楼市的一声“惊雷”,迅速传遍全网。谁都没料到,国家会在2026年8月28日这个普通的工作日,投下如此重磅的一枚“深水炸弹”。三部门联手发文,剑指商品房预售制,明确要求各地有力有序推行现房销售,实现“所见即所得”。真正看懂这份文件的人,很快就会发现,这次改革的重点不是简单粗暴地“取消预售”,而是在重写过去30多年房地产最核心的一套资金规则。以前房企为什么敢高周转?一块地拿下来,项目建到一定进度就能开盘,购房者首付款先进来,银行按揭贷款再跟进,后面的开发靠销售回款继续滚动。只要房价上涨、销售顺畅,这套模式转得飞快。可市场一旦下行,问题就暴露了:房子没盖完,资金链先绷紧,一个环节断掉,延期交房、停工甚至烂尾的风险就会压到购房者身上。8月28日的新规,第一刀就砍在这里。今后继续实行预售的商品住房,单体建筑必须完成主体结构封顶,首付款、个人住房贷款等购房资金全部进入监管账户,项目竣工验收、水电气热等具备交付条件后,资金监管才能解除。开发商如果违约不能按期交房,购房人可以依合同解除购房合同,房企要退还购房资金并承担违约责任。更关键的是,同一天出台的房地产信贷新规,把个人住房贷款发放节点也往后推了。现房项目,个人房贷在销售备案后发放;预售项目,则要严格在竣工备案后发放。也就是说,过去那种“房子还在施工,购房人的按揭资金已经进入项目”的融资逻辑,被明显削弱了。谁来填这个口子?答案是把开发融资重新交给专业金融机构。新规给每个房地产项目确定一家主办银行,由主办银行单独或者牵头银团提供开发贷款。预售项目开发贷期限最长5年,现房销售项目最长7年,贷款周期覆盖项目建设周期。这一进一退,房地产的资金链就变了。以前是购房人提前交钱,某种程度上替项目承担建设期资金压力;以后越来越多项目要靠房企自有资金、开发贷款、债券、股权等资金先把房子盖出来,再面向市场销售。这才是“现房销售”真正厉害的地方。它不是换一个售楼方式,而是在逼房地产告别“高负债、高杠杆、高周转”。第二个变化,直接落到普通购房者身上。过去买期房,花几百万买到的往往先是沙盘、样板间和一纸承诺,楼栋、采光、园林、装修等细节,要等交房才见真章。现房销售之后,楼栋、采光、楼间距、小区品质都能现场看。再叠加“交房即交证”,房屋交付时同步取得不动产权证,交付和办证被压缩到同一条链上。所以这次改革,表面是在管房企,实际上是在重建购房信心。现在楼市一个现实问题,是很多人怕延期、怕烂尾、怕货不对板。房子是多数家庭最重的一笔资产,只要“不确定”压在心里,就可能继续观望。把房子先盖出来,让购房者“所见即所得”,就是在拿制度降低这种不确定性。第三个变化,是房企之间会真正拉开差距。未来最难受的,是严重依赖预售回款、拿地后必须快速开盘维持现金流的企业。主体封顶才能预售,个人按揭又推迟到竣工后发放,意味着资金占用时间更长,对自有资金、融资能力、工程管理和成本控制要求更高。反过来,现金流稳、融资渠道多、产品力强的企业,更容易获得银行和市场信任。以前拼的是谁拿地快、开盘快、回款快;以后拼的是谁能把房子真正盖好,谁能扛得住更长开发周期,谁能让银行敢贷、让购房人敢买。行业淘汰赛的标准,正在从“胆子大”转向“底子硬”。第四个变化,是土地市场和地方供地方式也会跟着变。新规明确,房地产企业拿地要用自有资金,同时允许按规定分期缴纳土地出让价款;地方还要根据住房发展规划合理确定供地规模,现房销售项目在土地出让环节就要公开相关要求。这意味着以后地方推地不能只想着“多卖、快卖”,房企也不能只想着“拿下来再说”。一块地能不能做出现房销售,资金能不能覆盖更长周期,产品能不能真正卖出去,都会在拿地之前算得更细。很多人会问,这是不是楼市大利好?如果只盯短期成交量,答案未必那么简单。现房销售会抬高开发阶段的资金门槛,也可能让部分房企拿地更谨慎、推盘节奏更慢。但如果看五年、十年,这一步几乎绕不过去。今天的房地产已经不是住房严重短缺年代的房地产。二手房交易总量已经超过新房,市场从“有没有房”进入“房子好不好、交易安不安全”的阶段。继续靠预售和高周转刺激规模,已经越来越难适应新的供求关系。所以8月28日真正落下的,不是一颗刺激成交的“炸弹”,而是一块重塑楼市信用的基石。这场变化不会一夜完成,但方向已经非常清楚。对购房者来说,最重要的四个字叫“交付安全”;对房企来说,最重要的四个字叫“现金实力”;对整个楼市来说,最重要的四个字,则是“重新信任”。
房地产利好消息真的来了!多部门开始完善商品房销售啦!强调“所见即所得”,这可太让
房地产利好消息真的来了!多部门开始完善商品房销售啦!强调“所见即所得”,这可太让人期待了。以前买房,很多人都有过被“买家秀和卖家秀”坑的经历。比如宣传图里小区绿化美如画,实际交房后就几棵稀稀拉拉的树。现在强调“所见即所得”,就意味着以后买房,看到的样板间、小区规划等基本就是交房时的样子。这能让购房者更放心,减少很多不必要的纠纷。希望这一举措能让房地产市场更规范,让大家都能买到心仪又靠谱的房子。景甜贴黑胶带的原因

房地产板块又出政策性利好消息了,刺激房地产市场反弹上海发布十五五住房与城市更新
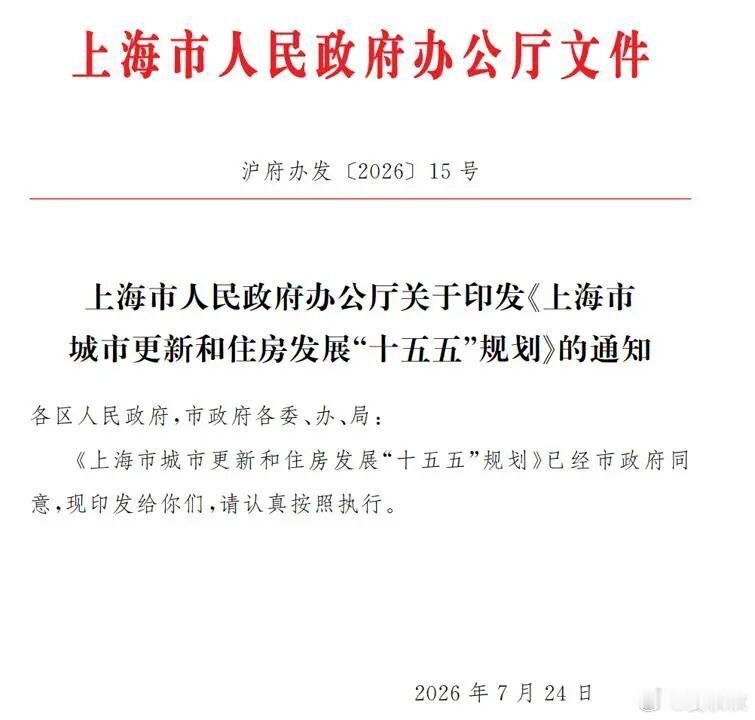
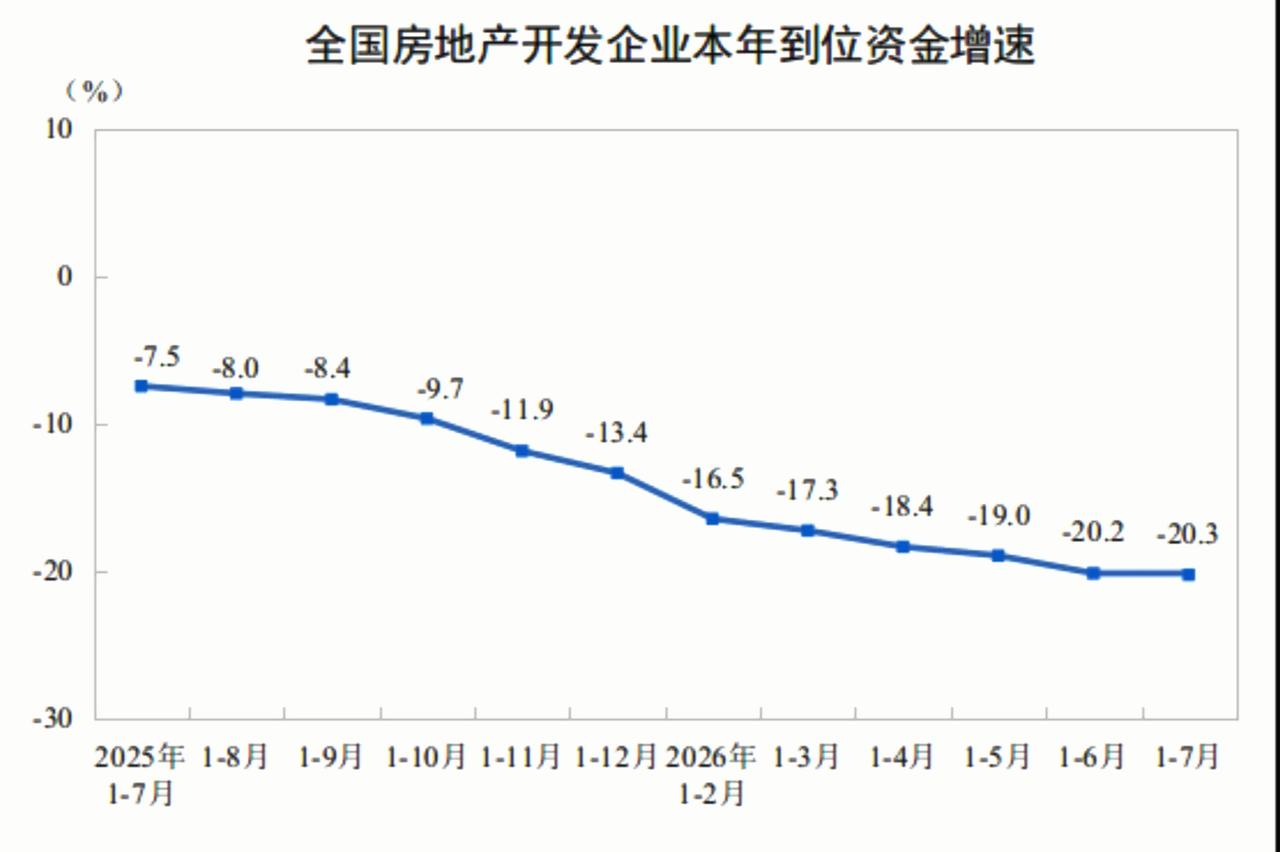
房地产板块又出政策性利好消息了,刺激房地产市场反弹上海发布十五五住房与城市更新规划。资金来源分好几条路径:1.政府出钱:市区财政拨款,申报中央专项资金、专项借款、超长期特别国债,符合条件更新项目可以拿专项债,还有税费减免优惠。2.拉民间资本进场,让企业、社会资金一起参与旧城改造。3.银行增加城市更新项目贷款,开发对应的信贷产品。房地产融资白名单要扩大范围、提升效率。被纳入白名单的房企以及楼盘项目,可以顺畅拿到融资,缓解资金难题。公积金方面:拓宽使用场景,推进长三角公积金互通,异地使用更方便。同时银行信贷倾斜,保障普通人合理买房的贷款需求。核心方向:旧城更新改造多渠道凑钱;给出险、正常房企对应的项目开融资绿灯;在房贷层面支持自住购房需求。白名单扩容,更多项目能够拿到开发贷款。主要利好深耕上海旧改项目、经营稳健的房企;并不是无底线放开融资,仅限清单内项目。很难改变行业整体销售偏弱现状。叠加刚出炉的购房置换补贴政策,上海楼市政策组合拳落地。市场会预期其他一线、强二线城市跟进优化融资、购房政策,地产板块容易迎来短线情绪脉冲。行情持续性要看商品房成交数据能否改善。


