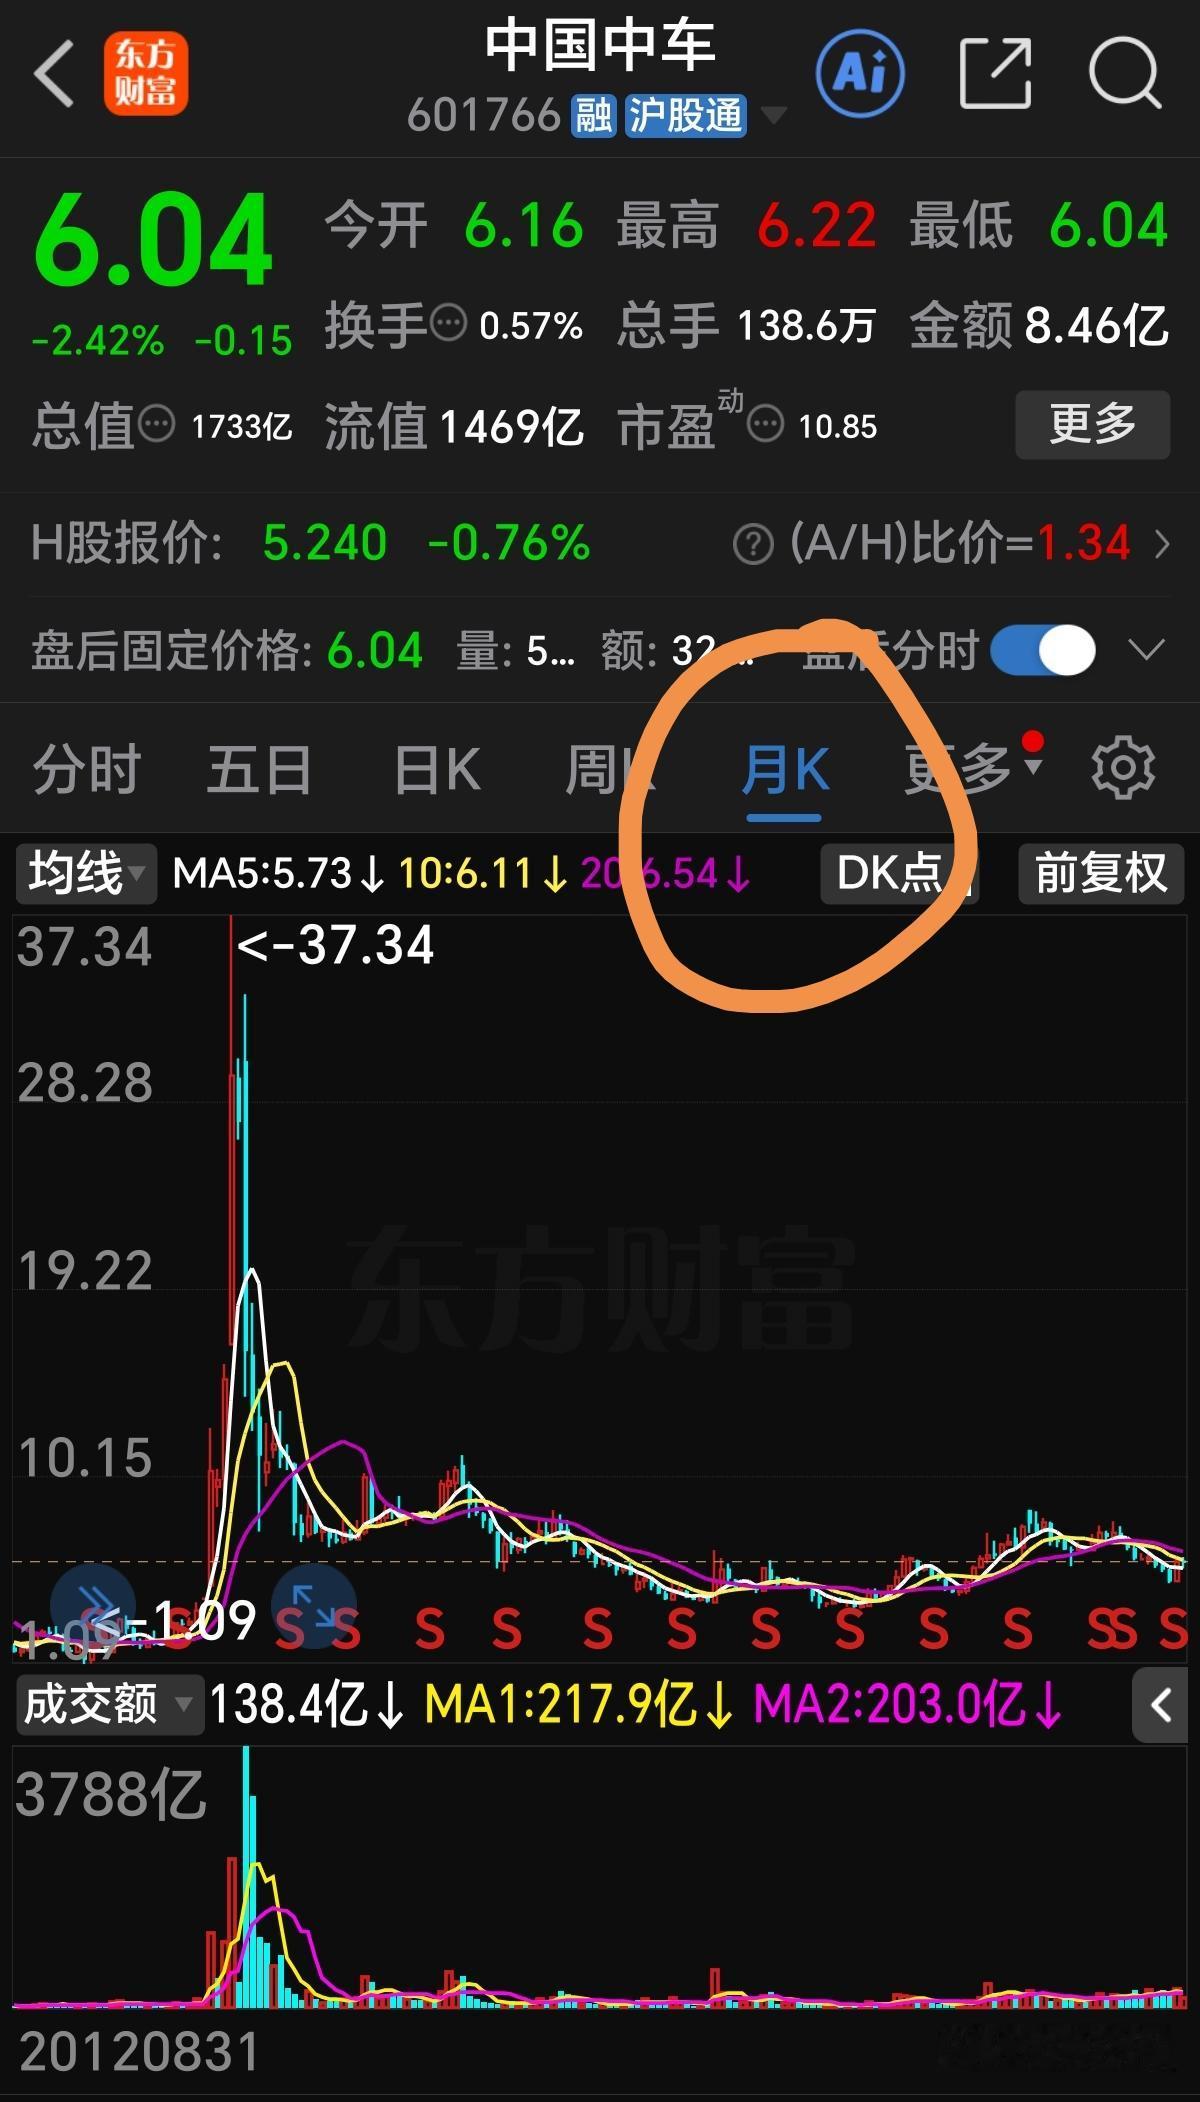
一个湖南股民融资220万杀入中国中车,7.60元重仓32000股,谁料买完就往下
一个湖南股民融资220万杀入中国中车,7.60元重仓32000股,谁料买完就往下出溜到6.10元他硬扛没割,继续滑坡至4.80元浮亏逼近89万、缩水约37%,在6.10元他又追加了11000股、5.40元再补16000股、4.85元又接20000股,持仓成本拉低至6.05元附近;其后股价自4.80元一口气反攻到8.60元,他在8.20元、8.45元、8.58元分三次清掉这79000股,每股平均落袋约2.28元,到手约180万。我认为,这个故事最值得琢磨的,不是湖南股民赚了多少万,而是几组数字摆在一起,根本不像同一份交割单。股市里最容易让人上头的,恰恰是“越跌越买,终于翻身”的故事。中国中车有没有值得研究的基本面?有。公司2025年年报披露,营业收入2730.63亿元,归母净利润131.81亿元,铁路装备业务收入1236.08亿元。动车组、机车和检修服务,都有实在的产业基础,政策也确实涉及这一行。交通运输部等部门发布的交通运输大规模设备更新行动方案,明确提出老旧机车淘汰更新。维修、升级和换代需求值得跟踪,但落到企业头上能赚多少钱,还得看订单和报表。海外市场也不能只靠一句“一带一路”来想象。中国中车披露,2025年国际业务新签订单约650亿元。数字是真的,可订单不等于当期利润,交付、回款和盈利能力,一个都绕不开。在我看来,“看对行业”和“买对股票”是两回事。产业空间再大,也不保证股价按自己的时间表上涨。看好一家公司,与愿不愿意承担持续下跌的风险,是两道不同的题。一些文章还写,他后来在5.60元买38000股,跌到5.20元补20000股,突破7.80元后又追6000余股,最终在8.62元、8.70元卖出,又赚了200多万元。这笔账也说不通,按6000股、7.80元作为假设买价估算,共64000股,投入36.36万元,均价约5.68元。若全部在8.62元至8.70元卖出,毛盈利约18.8万至19.3万元,还没扣交易费用和可能存在的融资利息。即便照一些文章说的“每股赚2.78元”算,乘约6.4万股,也只有17.8万元左右。买卖数量、盈利口径都没交代清楚,凭什么凭空多出一个零?他早前在广深铁路、铁龙物流、中铁特货、西部创业、淮河能源和中储股份亏了22%至31%的说法,也缺少账户记录。两轮操作发生在哪段行情、有没有真实融资,都不能当成已证实的事实。我更愿意提醒大家,补仓能降低持仓均价,却不能自动消灭亏损。买得越多,继续下跌时承受的损失也越大。融资交易还涉及利息、追加担保物与强制平仓风险,中国证监会的投资者教育材料对此说得很清楚。股价后来涨上去,不等于当初每次加仓都合理。拿结果倒推方法,容易忘了还有不少人没等来反弹。我认为,真正值得学的是查财报、算成本、控制仓位,而不是迷信“硬扛就会赢”。理性投资,远比传奇收益更有价值。