9月15日的国务院新闻办发布厅,付凌晖走上讲台,第一句话就没绕弯——中国经济目前面临一定的总量和结构压力。这几年月度发布会看多了的人,都听得出这句话的分量。
往常的开场白,多半是先讲亮点、再谈挑战。这次的顺序反过来了,"压力"两个字先摆到了桌面上,甚至连"国内供强需弱矛盾突出"这种更扎眼的表述,也一起端了出来。
一位新闻发言人愿意在镜头前把窘迫先说清楚,本身就是一个信号。它不是软弱,恰恰是底气——一个经济体走到今天这个体量,已经不需要靠遮掩来维护信心了。
承认问题,才谈得上解决问题。这是本场发布会里最值得琢磨的那层意思,也是我看完全场数据后最强烈的感受。投资这条线,最难看。1到8月,全国固定资产投资293092亿元,同比下降7.2%,比1到7月又扩大了0.5个百分点。
房地产开发投资降19.9%,基建降4.0%,制造业降2.3%,民间投资降10.1%。把房地产这个"最重的包袱"拿掉,剩下的投资仍然下降4.2%。
这个数字才是真问题。它意味着投资走弱不只是楼市一个人的锅——制造业老板在观望,基建项目在等钱,民间资本在缩手。
四条腿的桌子,三条都在晃。尤其扎眼的是民间投资降10.1%。这个数字背后,不是账面上算不过来账,而是人心里没底。
企业家敢不敢投一个新工厂,不是看今天的利润表,而是看未来三年的想象力。想象力这个东西,跌下去容易,扶起来慢。再看消费。
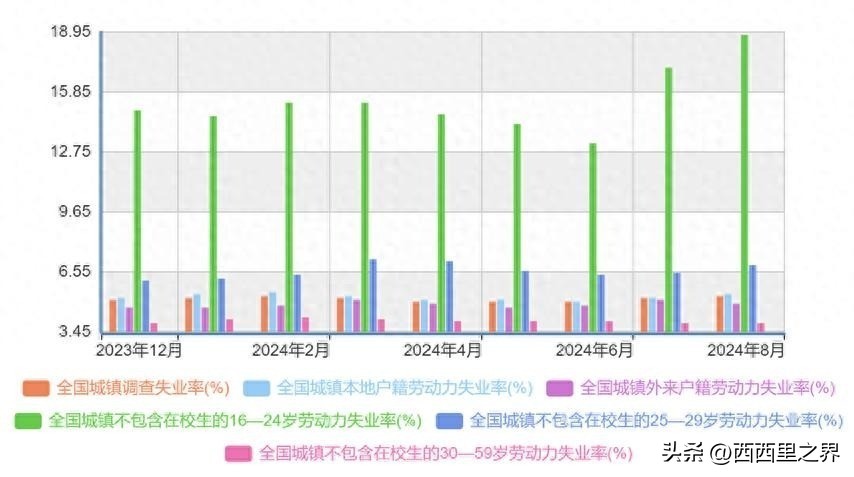
8月社会消费品零售总额39824亿元,同比只增长0.4%。路透社事前调查了42位分析师,市场平均预期是0.8%,最后出来的数字只有一半。
7月是0.6%,8月又跌了两个基点。比消费更冷的是信贷。8 月新增人民币贷款 1.06 万亿元,但信贷结构偏弱,居民部门贷款当月减少约 940 亿元,已经连续第六个月收缩。市场此前预期住户信贷会小幅修复,实际表现不及预期。600亿是什么概念?
搁在几年前,这只是一个热门城市单月的房贷投放量,如今拉长到全国、一整个月,就这么点。数字冷冰冰,但账本背后是一件事:老百姓不敢借钱了。
房价的问号还没消,收入的预期还在打折,孩子的教育、老人的医疗、自己的养老,每一项都在悄悄挤压那份"敢花钱的心情"。这才是消费复苏最深的堵点——不是没钱,是没安全感。
第三块压力来自外部。3月以来国际能源价格反复拉锯,PPI在8月同比涨了3.8%。PPI对普通人是陌生词,但对制造业老板来说,就是每月采购单上多出来的一栏"原材料涨价"。买铜的、买铝的、买化工料的,成本一分一分往上顶。
中东那边打一场地缘博弈,中国工厂的报价单就要重算一次,这就是全球化时代的日常。如果发布会到这里就结束,那今天头条大概是清一色的"承压"。但账本翻到另一面,风景不一样。工业这张牌,最硬。
8月规上工业增加值同比增长5.2%,比7月加快了0.7个百分点,也超过路透调查里4.8%的市场预期。装备制造业增长12.1%,高技术制造业增长16.7%——这两个数字,放在全球大部分制造业国家里都算亮眼。
再细看:锂离子电池产量增长57.2%,工业机器人增长34.6%,3D打印设备增长29.9%。这不是"临时抱佛脚"堆出来的数据,而是一批已经在全球产业链里占稳身位的新面孔。
国家统计局副司长王冠华在同一场发布会上补了一刀关键的话——集成电路制造业投资涨12%,锂电池制造投资涨20.6%,"六张网"相关的互联网及服务业投资涨42%。这几个数字放一起,其实讲的是同一个故事:中国经济的重心正在悄悄换血。
旧支柱在退——尤其是房地产;新支柱在长——新能源、机器人、算力、高端装备。财新的口径是,新动能行业对规上工业增长的贡献率超过六成。
这就是我一直觉得单看总数会误读中国经济的原因。7.2%的投资降幅,看起来很冷;但结构里有一部分正在12%、20%、40%的速率往上蹿。
一个国家的转身,从来不是所有细胞同步换血,而是老组织在退场、新组织在生长,两条曲线交叉的那段日子最难熬——市场看到的是总数在跌,肌理里跑的是新血在涌。
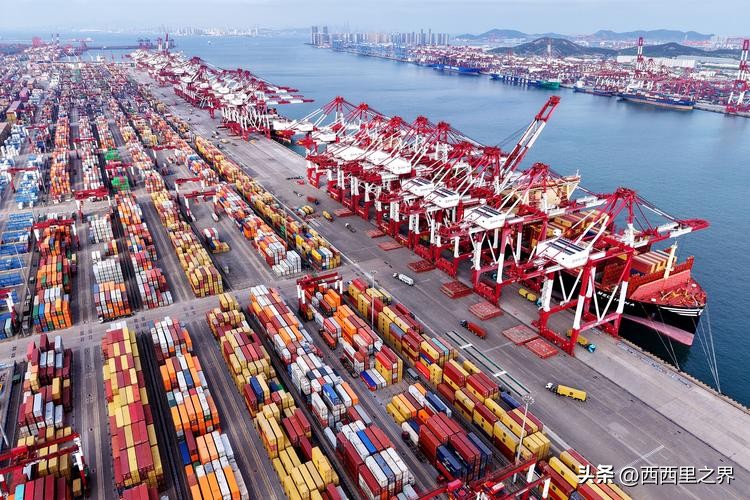
外贸是第二张牌。8月货物进出口总额同比增长19.8%,其中出口增18.6%,进口增21.7%;前8个月累计增长17.6%。在2026年全球贸易普遍疲软的背景下,这样的增速格外扎眼。
去年这个时候,还有不少海外机构断言中国出口会陷入长期低迷。今年8月的数据砸下来,那些论调多少有些尴尬。
中国制造的性价比、供应链的深度整合、上万种零部件能在一个珠三角小时圈里凑齐——这些优势不是喊口号喊出来的,是几十年时间在车间里沉淀下来的东西。想用几张关税单一夜间把它挪走,没那么容易。
第三张牌,是政策手里的子弹还没打完。前8个月,设备工器具购置投资同比增长9.3%,明显好于整体投资;限额以上单位通讯器材类零售增长16.3%。
这背后就是"两新"政策——设备更新、消费品以旧换新——在慢慢形成实打实的订单。国家发改委已经宣布,2026年安排的2000亿元超长期特别国债设备更新资金全部下达,涉及22个领域、约1.1万个项目。
另外一头,全年2500亿元的消费品以旧换新补贴分四批投放,第三批625亿元已于7月落地。这些钱从"下达"到变成企业车间里那台崭新的机床、老百姓家里那台一级能效空调,还要几个月。
也就是说,接下来的四季度,投资端和消费端都还有增量在路上。为什么统计局这次敢直说?这场发布会真正的看点,不在数据本身,而在数据被摆出的方式。过去很多年,官方口径习惯先讲亮点。
这次不一样,付凌晖把"降幅扩大""供强需弱""内卷式竞争"这些不那么漂亮的词都主动说了。同一场发布会里,还首次比较系统地讲了下一步政策的抓手——加快财政支出和债券资金使用,推进"两重""两新",整治"内卷式"竞争。
在我看来,这种坦率背后有三层考量。第一层,是市场需要一份真账本。资本市场最怕的不是坏消息,而是"看不清"。
当投资者不知道底在哪里的时候,他们的第一反应是撤退。反倒是把家底摊开来讲,市场心里的问号能少几个。第二层,是政策要留出空间。
承认压力,才有理由加码逆周期工具。下半年财政发力、货币宽松、地产托底、消费刺激——每一项都需要一个明确的"承压"叙述作为发令枪。
第三层,也是最重要的一层,是决策层已经看清楚了这一轮调整的性质。它不是短周期的库存问题,而是中长期的动能切换。
旧引擎——地产+土地财政——正在退位,新引擎——制造升级+科技突破+外贸韧性——正在接棒。两个引擎交接的那几公里,颠簸是必然的。承认颠簸,不等于承认失控。这几年常听到一种说法:中国经济"是不是不行了"。我从来不认同这种问法。
一个经济体的强弱,不能只看单季的增速表,得看它的结构还能不能长出新东西来。锂电池、光伏、机器人、新能源车、算力基础设施——这些赛道上,中国不仅在跑,还在带节奏。
这些新枝条长出来的速度,最终会决定这棵大树能撑多高。当然,坦率也不等于乐观。真正的难题还是那句老话——怎么让企业敢投资,让居民有能力消费。工业和外贸这台老引擎能撑住基本盘,但真正把中国经济带出这轮调整的,一定是需求端。
而需求端的复苏,靠的不是几张补贴券,而是就业稳、收入稳、房价稳、预期稳这四件事同时改善。这四件事,一件一件都是慢功夫,急不得,也躲不过。
我一直觉得,判断一个经济体的健康程度,看它敢不敢在镜子前认真端详自己。有些国家的经济数据修饰得像艺术品,实际肌理早就千疮百孔;有些国家账本翻开有伤,但骨架还在生长。
中国现在属于后者。发布会散场,付凌晖的话在耳边留了一句:这些困难多数是暂时性、阶段性的,经过努力可以克服。
这不是一句官样安慰,而是一份基于数据的判断——工业还在长,外贸还在跑,政策弹药还没打完,新动能贡献率已经过半。剩下的,就是给需求端一点时间。
老话说得好,度过冬天的秘诀,不是天天盼春天,而是先把炉火续上。眼下的中国经济,正是在续炉火——把工业和外贸这团火先烧稳,再一点点烘热需求端那间还有些冷的屋子。
至于春天几时来,没人能给出一张精确的日历。但可以确定的是,一个敢在9月的发布厅里承认"有压力"的经济体,往往比那些嘴硬说自己不冷的经济体,离春天更近。
真正让人担心的从来不是"承压"两个字,而是明明承压却不肯承认。9月15日这场发布会最大的意义,或许就在这里——把话说透了,把牌摆明了,剩下的事,交给时间,交给每一个不肯放弃的车间、店铺和家庭。