一
从相关信息源了解到,截止昨天晚上九点,全国锁单可能在2万台左右(这一数据非官方数据,具体以官方口径为准)
我们可以结合官方公布的四分钟锁单一万台这一信息去看。
这一锁单数据和双7的首销数据,差异略显明显。
对于小米第一款SUV车型,经销商之前对澎程的期望值还是很高的。
如果我们再把它带入芯片涨价,手机销量大盘下滑的行业背景下,这样的期望值前面可能还要加个“强烈”去形容。
而这样的锁单数据,和我们之前做的预售小定数据与结论————这可能是一款慢热的车型,应该还是基本吻合的。
从昨天首销看,客户画像和之前SU7 与YU 7的消费者已经有了明显不同。
SU7时代,我们在调研中,明显的观测到年轻用户,尤其年轻的女性用户,其比例明显比其他品牌看车用户要多。
当时对SU7首销的观测中还发现了两三个女性结伴看车的现象,这样的现象极少在其他品牌发现。
而对澎程感兴趣的用户,更多的是以家庭为单位,“携家带口”的用户比较多。出现了一些孩子,一些40岁以上消费者的身影,这和这款车的卖点也是相吻合的。
从调研的数据看,N90MAX 似乎更受客户欢迎,约占总数的51%,接近一半。中国用户对SUV的大空间,对7座的实用性,体现了偏爱。
探索版的销量可能还需要“探索”,中国消费者深度户外的使用场景和习惯,可能还需要一个较长的教育周期。

二
不同视线对澎程大定的数据呈现了完全不同的态度。
一些金融圈的读者朋友,对首销情况表现的比较失望,我们选择一位老朋友的观点:
读者观点:
24小时大定量都不公布,我真的是没想到的,应该把产品定义和设计,品牌定位和宣发,定价和核算,全部拉出来问责!
话说的很重,可能爱之深责之切吧。
我们最熟悉的手机经销商圈子,对首销战况倒是展现了略让我们意外的平静!
既不像su7首销时,那么狂热,也不像新su7首销时那么悲观,更多展现出来的是一种理性和平静,甚至这种平静中还带点乐观。
我们也选择几位经销商朋友的观点
读者观点:
1,我们N90MAX的锁单超过了一半,价格定得比较好,26.99万元,超出用户的预期,很多准备卖N70系列的,都转N90MAX了。
2,纯平地台+可变空间+大7座,满足了国人对于大空间和实用的需求,既满足了乘坐空间,又满足了少量需要拉货的场景。很多是准备买汉兰达、塞纳、奥德赛的客户转到买小米的。
5,发布会全程没有过多介绍参数,大多数都是介绍场景和感受,这个还是比较成功的,让人充满了想象。
另外我们在tz说的会比新SU7销量好一倍,这个敬请期待,至少目前是肯定比新SU7好的。这个产品与YU7和SU7客户重叠度不高.月销5万+指日可待.
这也是我们的一位老朋友,对于澎程的销量,之前我们是有赌约的。看起来,他很有信心。

我们再来看看另外一位朋友的观点:
读者观点:
没达到预期,估计周末会陆续转化,小定都***台,
主要不是周末,很多客户还没来。
这种观点在昨天的调研中还是比较普遍的,很多经销商虽然对当天的销量谈不上满意,但是通过首销,意识到了客户类型和双7的不同,意识到了家庭用户的接受度,反而对这款车的销量韧性有了信心。
这是在昨天和今天的调研中,让我们稍显意外的地方。
不同于手机,不少对这款车有意向的客户,需要在周末聚齐家人,甚至包括孩子,一起商议决策。因此,很多经销商认为周末还会有一波销售高峰。
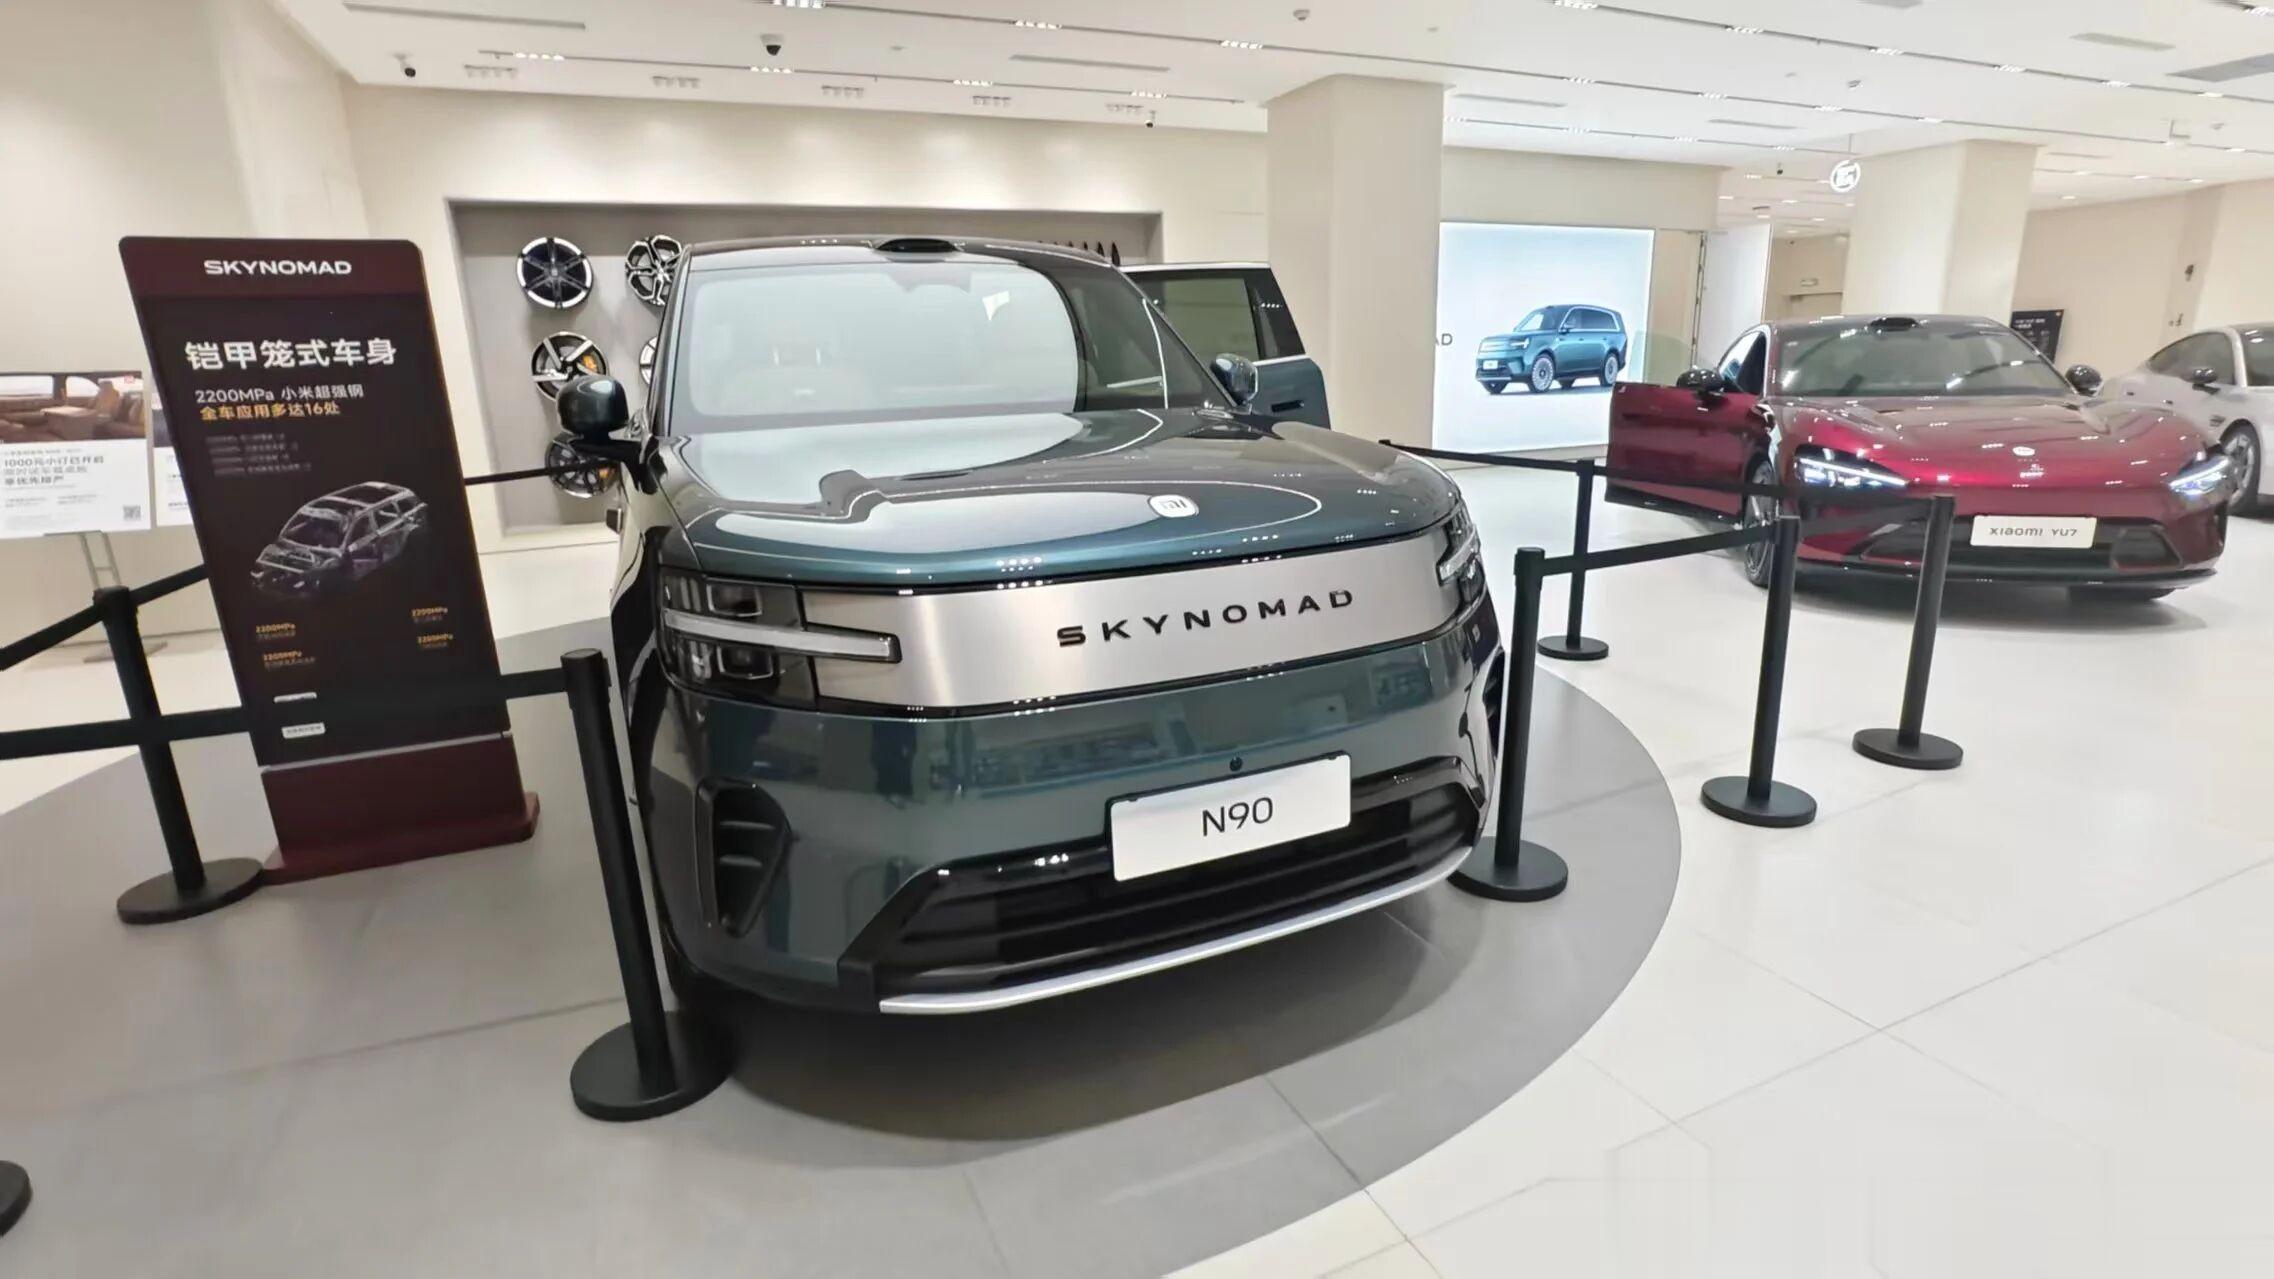
我们再来看一位读者朋友的观点
读者观点:
情况符合预期,这个客群跟之前双七的客群完全不一样,都需要试驾来转化,试驾转化率高,退订率不高。
双7属于激情下单型,澎程属于传统体验转化型。
这位朋友认为基本和预期相符,澎程不再是激情消费的车型,而是通过真实的用户体验去促进转化。
这和双7的销售,就有了极大的不同。
三
圈子里一直流传着一个段子:小米每卖一百台汽车,其中有50台是雷老板一个人卖的!
这是好事,也是坏事!
好处是雷老板有极强的带货能力,人设足够稳,IP足够大!获客成本低。
坏处是产品销量高度绑定个人,风险过于集中。
一旦出现舆情或个人负面事件,销量就会受到极大影响。
而澎程上市以来,小米汽车大的销售情景似乎正在悄悄发生蜕变:消费者更多是冲着产品本身而来,而不是冲着哪个人而来。
消费者是因为信任产品而购买,而不是因信任哪个人而购买。
这就和双七的销售情景有了极大的不同。
或许这也是经销商在首销大定和锁单的数据并不那么令人惊喜的情况下,仍然对这款产品充满期待的原因。
或许当消费者不再因雷老板的个人魅力而购买,而是因产品本身而购买的时候,小米的车业务才真正走上正轨!
