买房这件事,已经成为很多普通人人生当中绕不开的一道选择题。一边是拥有属于自己房子带来的踏实感,不用频繁搬家、不用看房东脸色,孩子可以稳定就读片区学校;另一边,长达十几年甚至二三十年的房贷,会牢牢锁住一个家庭大半的收入,压缩日常消费、抗风险的空间。
网上流传一种很直接的看法,房贷期限一旦超过十年,买完大概率会后悔。这个说法被大量转发,有人深有同感,也有人完全不认同。现实里,有人背负20年房贷,日子依旧过得安稳;也有人刚还五六年贷款,就被生活压力压得喘不过气。房贷本身没有绝对的好坏,真正决定后不后悔的,从来不是贷款年限这个数字,而是家庭收入、存款储备、未来规划,以及对生活的取舍。
很多年轻人刚步入社会,被安家的想法推着往前走。看着身边朋友纷纷买房结婚,再加上售楼处各种宣传,就把买房当成人生必完成的任务。没有仔细盘算家庭收支,只凑够首付就匆匆上车,选择二三十年的长期房贷,觉得收入以后会上涨,压力以后自然就变小。可现实并不总会按照预想发展,工作变动、行业不景气、家人生病,任何一件突发状况,都可能让原本勉强维持的月供,变成沉重的负担。
为什么会出现“房贷超过十年就容易后悔”这种声音?并不是说十年以上的房贷本身是错误选择,而是选择长周期贷款的群体里,有一部分人忽略了几个现实问题。
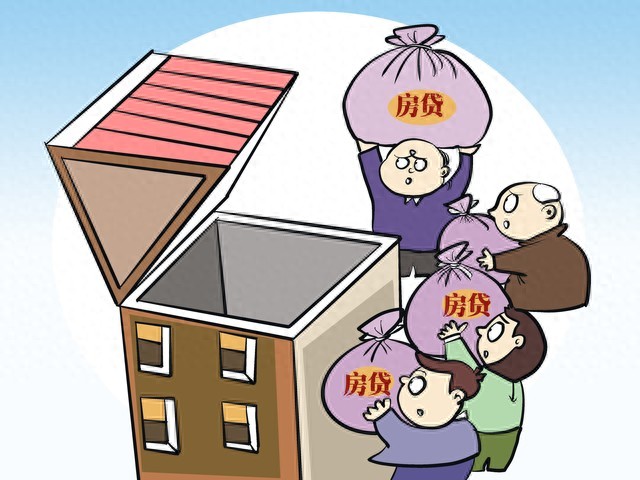
第一,现金流被长期锁定,家庭容错空间变得很小。
一套普通的刚需住宅,除去首付之后,剩余的贷款分20年或者30年偿还,每个月固定要拿出一笔钱交给银行。不少家庭月供占到手收入一半以上,每个月工资到账,先划走房贷,剩下的钱再用来吃饭、通勤、赡养老人、抚养孩子。
收入稳定的时候,这种模式可以正常运转。一旦遇到降薪、失业,家庭立刻就会陷入被动。手里没有多余存款缓冲,房贷却不会因为个人收入下降就暂停。不少家庭不敢随便换工作,不敢尝试新的发展机会,不敢生病,大额消费全部取消,生活质量持续下降。这一部分人,就很容易产生后悔的情绪,觉得为了一套房子,困住了自己大半辈子。
第二,要支付一笔数额不小的利息。
贷款年限拉得越长,总的利息就越高。同样的贷款本金,30年总利息会远高于10年。不少普通购房者买房的时候,更多关注每月月供多少,忽略几十年累计下来的利息总额。等到还款几年之后,才回头算总账,发现付给银行的利息,几乎又能买下一套小房子,心理落差瞬间就会出现。
这里要客观说明,长房贷的利息高,但换回来的是每个月更低的还款压力。如果家庭资金可以拿去稳健理财、用来提升自我、发展事业,它也不完全是亏损,只是很多普通人并没有用好手里剩余资金的能力,就会单纯觉得利息花得很亏。
第三,高估未来收入上涨的可能性。
很多人买房的时候二十多岁,默认未来十年收入会稳步上涨,现在看着很高的月供,几年之后就不算什么。但社会环境在变化,不是所有行业都能持续涨薪,中年职场危机真实存在。有的人工作几年之后,收入不涨反降,当初轻松承受的月供,慢慢变成压在身上的重担。
但我们不能走向另外一个极端,直接得出结论,房贷超过十年就绝对不能碰。现实当中,大量家庭选择15年、20年房贷,依旧过得很踏实,并没有后悔。
长周期房贷也存在实实在在的优势。
首先是降低当下的资金门槛。大部分普通家庭,很难攒够全款买房,就算勉强凑够全款,手里的积蓄全部砸进房产,手里一分活钱都没有,遇到急事拿不出钱,风险同样巨大。合理拉长贷款年限,可以保留一部分现金,维持家庭应急储备。
其次对抗通胀的客观现实。十几年二十年前的几千元月供,放到今天来看压力已经变小。货币随着时间会发生贬值,未来的钱相比现在会更不值钱,长期来看,固定数额的月供,压力会被时间慢慢稀释。前提是家庭收入能够同步跟上社会发展。
还有居住权益的确定性。租房虽然不用背负房贷,但是会面临房租年年上涨,房屋到期被收回,频繁搬家的麻烦。有一套属于自己的住房,生活、子女教育能够稳定,这种隐性价值,没有办法简单用金钱衡量。
所以核心矛盾,不是房贷到底选10年,还是20年、30年,而是要分清,什么样的家庭适合长期房贷,什么样的家庭尽量不要碰超过十年的贷款。
适合选择十年以上房贷的家庭,一般满足这几个条件。
家庭收入稳定,不是依靠单一不稳定的副业、短期高薪,夫妻双方至少有一份抗风险较强的收入来源。月供尽量控制在家庭税后总收入的30%以内,上限不要超过40%。手里留存至少6到12个月月供金额作为应急存款,就算有一方暂时失去收入,也可以从容应对,不至于断供。手里剩余的资金,有合理使用途径,不管是储蓄理财,还是投入自身、子女教育,而不是拿到钱就随意消费。同时对未来生活有合理预期,明白买房之后,需要适度压缩非必要开销,不会期待买房之后还维持毫无变化的高消费。
如果你的情况和上面相反,就需要谨慎对待十年以上的房贷。家庭收入波动很大,主要靠提成、短期项目赚钱,收入时高时低;凑完首付之后,存款直接清零,没有任何应急钱;月供占到家庭收入一半以上,每个月过得捉襟见肘;未来几年有大额支出计划,准备生孩子、赡养老人、创业,手里需要预留大量资金。这类情况,如果硬上长周期房贷,后续后悔的概率会大幅增加。
网上还有两种很极端的观点,一种认为无论如何都不要背房贷,租房过一辈子才是清醒;另一种觉得越早买房越好,贷款年限拉到最长,先上车再说。这两种看法都过于片面。
租房不等于躺赢。房租每年都在支出,几十年下来总租金也是一笔巨款,而且始终没有固定资产,居住主动权掌握在别人手里。买房也不等于人生被房子绑架,如果预算匹配家庭能力,房贷是可以承受的负债,房子也可以给家庭带来稳定的庇护。
给准备买房的普通人,整理几条可以落地的实用建议,避开买房之后后悔的坑。
第一,优先算家庭全部现金流,不要只看表面首付。
很多人看房只关心首付多少钱,只要能凑齐首付就觉得可以买。真正决定日子难不难过的,是首付之后剩下的存款,以及每个月扣完房贷之后,还剩下多少钱维持生活。买房前把家庭一年所有收入、所有固定开销全部列出来,扣除吃饭、交通、赡养、育儿、社保医疗这些刚性支出,再看剩下的钱能不能从容覆盖月供。千万不要把未来不确定的升职加薪算进现有收入里,只按当下稳定到手收入去做规划。
第二,贷款年限不要被舆论绑架,按照自身情况灵活选择。
不用迷信“房贷不能超过十年”,也不要一味追求贷款拉满30年。可以先选择最长年限,把月供压到安全区间,后续手里积蓄充裕,收入上涨之后,再选择提前部分还款,缩短实际还款周期。这样既保留当下的现金流安全,又可以后期减少总利息,进退会更加灵活。但提前还款也要看银行规则,留意违约金、还款门槛,不要盲目跟风提前还贷。
第三,预留足额应急金,绝对不要掏空全部家底买房。
首付花掉大部分积蓄之后,账户里面一定要留下家庭备用金。遇到失业、生病,这笔钱就是家庭的安全垫。掏空六个钱包,全家积蓄全部砸进房子,看似买到房产,实则把整个家庭暴露在风险当中,一旦发生变故,就会进退两难。
第四,降低买房预期,优先匹配自己的真实需求。
很多后悔买房的人,问题不是房贷年限,而是买了超出自身需求的房子。明明三口之家,非要硬上大户型;工作在郊区,硬要买市中心高价学区房。房子面积、地段、配套每往上提升一档,总价和月供就会大幅上涨。分清什么是刚需,什么是欲望,先满足居住核心需求,不要为了面子、攀比,强行抬高购房预算。
第五,理性看待房子的属性,不要把房子当成万能的保障。
房子可以提供居住,有资产属性,但不是买了房子就万事大吉。房产变现需要时间,遇到急用钱的时候,房子不能立刻换成现金。家庭依旧需要配置存款、基础保险,多元化做好家庭保障,不要把全部身家都押在一套房产上面。
买房,本质上就是做取舍。你选择了稳定安家,就要接受长期负债带来的约束;选择轻资产不背贷,就要接受租房带来的不确定性。不存在完全完美的选择,只存在适不适合自己家庭现状的选择。有人愿意为安稳的家,承受十几年房贷,过得踏实幸福;有人不愿意被债务束缚,选择低负债生活,同样过得自在。不必拿别人的标准硬套到自己身上。
不要被网上一句“房贷超过十年就会后悔”带偏,也不要被安家的执念推着盲目上车。买房之前沉下心,把账算明白,看清自己家庭的抗风险能力,再去做决定。毕竟,买房的最终目的,是为了让生活变得更好,而不是让一套房子,透支往后几十年的生活质量。
话题讨论:
如果准备买房,你最多能接受多少年的房贷?你觉得买房之后容易后悔,主要原因是预算没算好,还是收入出现变化?欢迎在评论区说说你的看法,也可以点个关注,持续分享普通人看得懂的房产和家庭理财思路。
免责声明:本文仅为个人观点分享,不构成购房、理财决策建议。每个人家庭情况存在差异,买房需结合自身收入、家庭条件综合考量,请理性看待房产相关信息。