
补能模式走向多元化,大功率超充大规模普及,换电模式向更多车型渗透。V2G 车网互动技术逐步落地,汽车不再只是出行工具,更作为移动储能单元,参与电网调峰,打通车‑桩‑网‑储一体化的能源生态新华网。
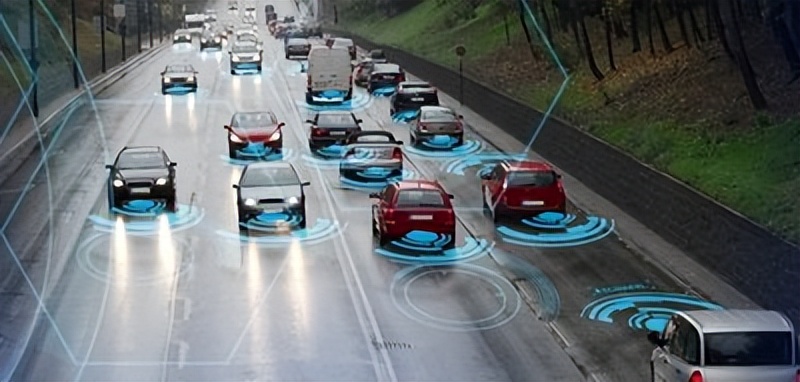
智能化全面落地,高阶智驾向下普及 智能化是新能源汽车下半场竞争的主战场。L2 级辅助驾驶成为新车标配,城市 NOA 等高阶智驾功能从高端车型不断下探至 15‑20 万家用价位段,竞争焦点从硬件堆砌转向 AI 算法、全天候感知与工程落地能力。L3 级有条件自动驾驶开启量产试点,距离大规模民用仍需要法规、安全验证持续完善。

AI 大模型深度上车,智能座舱从单纯的大屏交互升级为多模态智能空间。线控底盘、线控转向、线控制动等核心技术逐步下放,整车的操控、安全潜力进一步释放。行业宣传回归理性,杜绝自动驾驶概念过度营销,把安全可靠性放在首位。
整车走向低碳化,制造体系全面革新 一体化压铸、新型轻量化材料大规模应用,整车减重降能耗,国家电耗强制性标准持续引导车企提升整车能效。零碳工厂、低碳材料成为车企建设重点,从零部件生产到整车制造,全链条降低碳排放。混动、纯电、氢燃料电池多条技术路线并行发展,氢燃料电池更多聚焦重载商用车、长途物流场景,补齐重型交通领域的减碳短板。

市场格局转变:国内深耕下沉,加速全球化出海 国内市场进入存量竞争时代,一二线城市渗透率见顶,下沉市场成为重要增长空间,满足更广人群的消费需求。出海成为国内车企重要增长引擎,不再简单出口整车,而是走向海外建厂、本地化研发、本地化供应链建设,产品结构从经济型向中高端升级,输出中国整车技术与行业标准,直面全球市场竞争与贸易壁垒挑战。

从交通工具向能源终端延伸,构建跨产业生态 未来新能源汽车将跳出单纯代步工具的定位,成为分布式能源节点。车辆、光伏、储能深度联动,打通家庭用电、户外备电、电网调度等多重场景。车企的竞争不再局限于产品本身,而是拓展到能源服务、软件订阅、后市场服务,由卖车向 “产品 + 服务” 综合服务商转型。
长远来看,行业会加速优胜劣汰,只有掌握核心技术、具备完整供应链能力、兼顾产品安全与用户体验的企业,才能在新一轮产业周期站稳脚跟。