2008年,三星的智能手机制造工厂还星罗棋布地散落在中国大陆各地。十几年过去,那些工厂一个接一个消失,几乎全部搬去了东南亚。
有分析人士说,率先押注越南,可能给了三星一个先发优势。苹果则一度处在下风。
过去几年,这家科技巨头也开始采取类似动作,把生产线分散到中国之外。回过头看,三星和苹果这两条制造迁徙曲线,正是全球供应链重塑的两条明线。
2008年,三星在越南北宁省建起工厂,想减少对中国的依赖。科技行业分析师的评价是——对这家韩国公司而言,这是一步很有远见的棋。
"他们从很多方面受益。一是在这些新落脚的国家可以拿到更便宜的劳动力;二是让自己远离在中国经营和继续扩张所带来的地缘政治摩擦;三是能够避开像新冠封控那样的供应链冲击,那种冲击当年让不少同行伤筋动骨。"
接下来的十年里,中国国内的人工和运营成本不断上升,三星越来越难以低价造机。
与此同时,本土智能手机品牌的竞争急剧加剧,三星在中国市场的份额一路跳水。它开始悄悄把智能手机业务挪出中国。
从2013年起,三星在中国的雇员规模减少了大约70%。但三星并没有把中国全部放弃,尤其是庞大的存储芯片业务,仍旧把重要的制造中心留在中国大陆。
只是,把手机生产线搬走这件事本身,让它避开了特朗普时期对中国制造商品加征的多轮关税。"这些关税,加上西方世界和中国之间不断加深的地缘政治紧张,让很多企业重新考虑到底要在哪里造东西。"
到2019年,三星关闭了它在这个全球最大智能手机市场上的最后一家整机厂。
第二年,疫情来袭,苹果这样的科技公司也被推着走上类似的道路。"中国当时实行非常严格的防疫政策,给不少公司带来了很大扰动,也真正逼着它们去认真考虑,能不能把制造放到其它地方,让类似的干扰不再像刺一样时时扎着自己。"
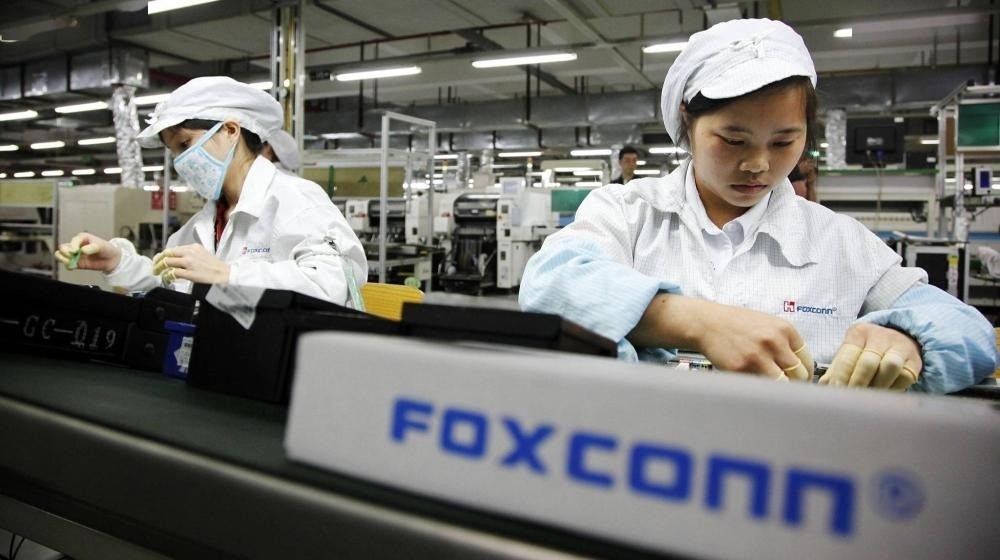
2022年年末,苹果在广州最大的iPhone代工厂发生工人抗议事件之后,供应链外迁的势头进一步加速。
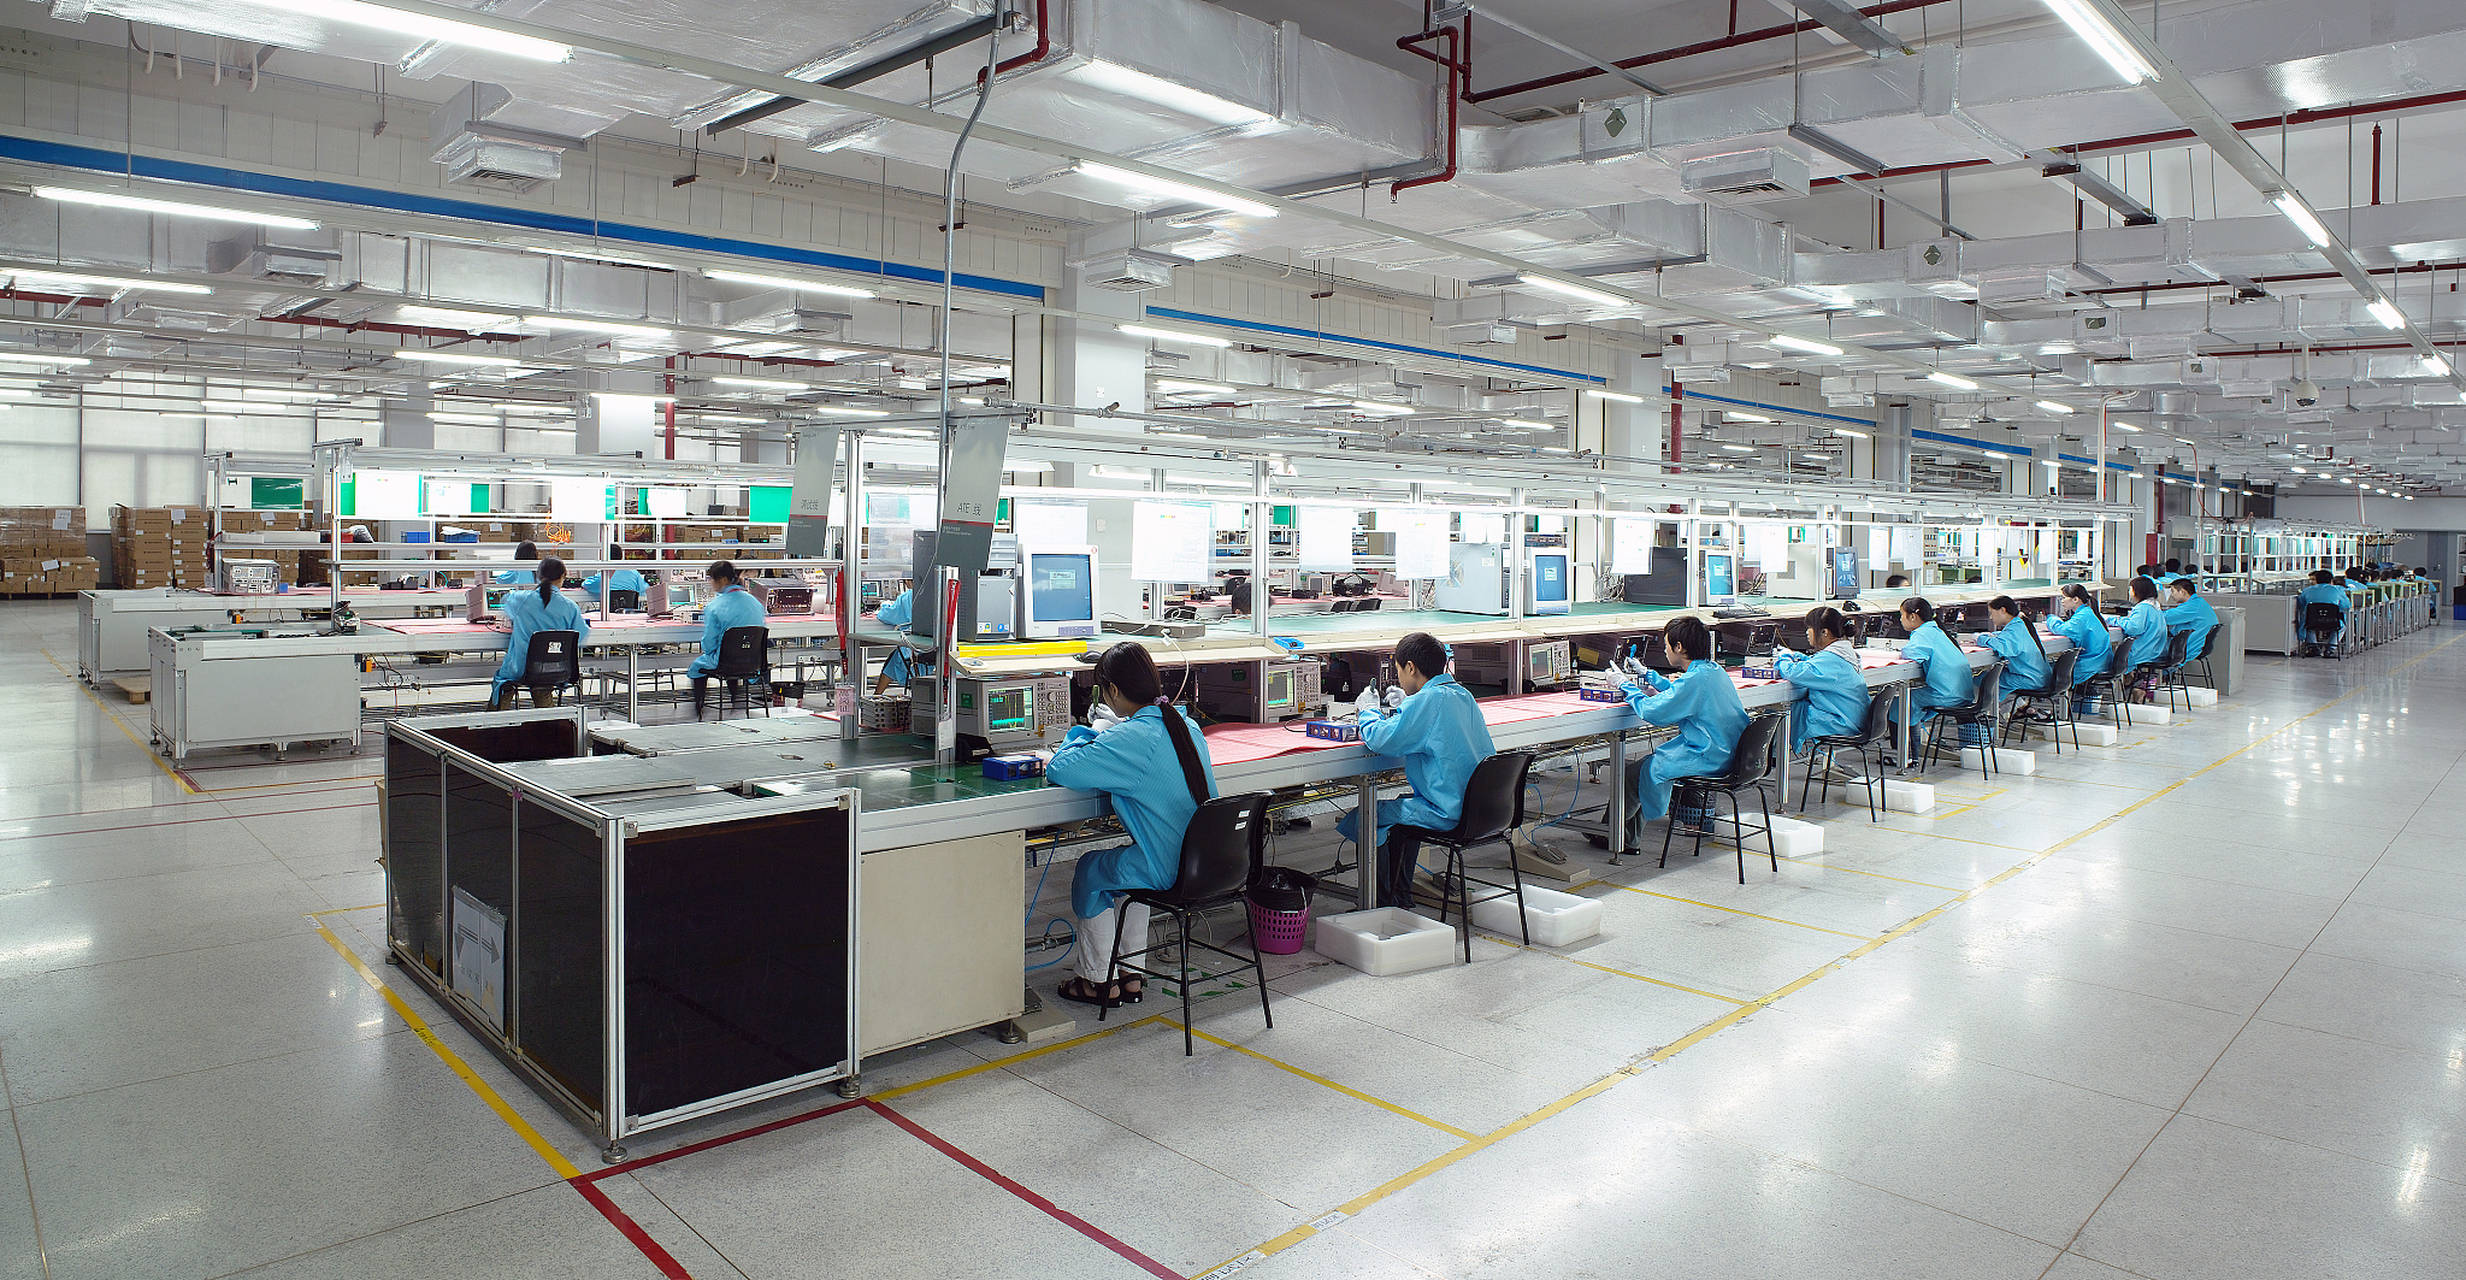
当时被封控数周的工人得知奖金发放延迟,随即引发聚集。苹果彼时回应称,正在与厂方合作,确保工人诉求得到回应。
据分析师和产业链人士描述,苹果从那以后已经不敢再让业务过度集中在同一个地方。尽管把三星和苹果推离中国的具体导火索并不相同,但这两家公司的新供应链布局,指向了同一组目的地——印度和越南。
"这些国家里的一部分,提供了很有吸引力的税收减免。有的地方甚至还给拨款和其它激励措施,让这些公司很难拒绝。"
三星在越南缴纳的企业所得税约为10%,而中国的标准税率是25%。如今,三星大约一半的智能手机产自越南。
2025年8月,其越南工厂累计产出的手机数量达到了20亿部这一里程碑,越南本地两座工厂的年产能约为1.2亿部,覆盖包括北美和欧洲在内的全球主要市场。苹果在越南同样有布局。
它先是在越南生产Apple Watch,随后又把部分iPad的产线搬了过去。在苹果最近披露的Top 200供应商名单中,有相当一部分位于越南,比数年前明显增加。
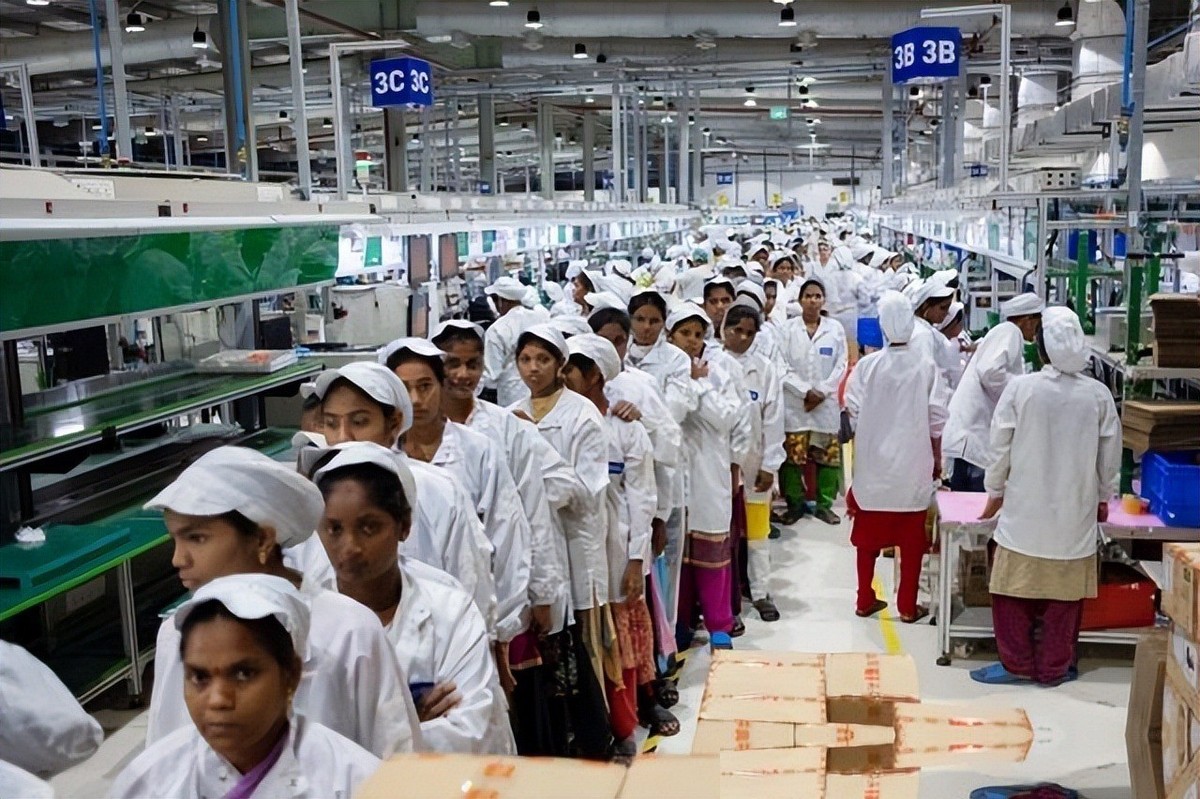
再来看印度。根据行业统计,三星的智能手机中有相当比例已经在印度组装,位于新德里附近诺伊达的工厂被视为全球单体产能最大的手机厂,年产能约1.2亿部。
这些动作,让三星在印度这个仅次于中国的全球第二大智能手机市场上一度长期占据领先位置,只是近几年它的市场份额也在被中国品牌不断挤压。苹果则在快速追赶。
CEO蒂姆·库克在近期一次财报电话会上表示:"印度是一个令人激动的市场,也是我们的一个重要焦点。"
苹果在2023年首次宣布把部分iPhone机型的组装挪去印度,这被视为一个标志性动作。用产业分析师的话说,这意味着苹果在明确地告诉外界——它要把鸡蛋分到更多篮子里。
到2026年,这个曲线陡然抬高。多家研究机构的估算显示,2025年印度组装了大约5500万部iPhone,同比激增约53%,占全球iPhone产量的约四分之一;进入2026年,这一比例预计将进一步提升到28%左右。
相比之下,2022年印度组装的iPhone在苹果全球产量中还只是个位数。科技分析人士认为,把iPhone放在印度制造、再从印度辐射整个南亚和东南亚市场,可以让苹果的供应链更平滑、更抗冲击。
苹果的长期目标,是把40%到45%的iPhone产能放在印度。与此同时,苹果也在把一部分制造往离本土更近的地方挪。
它与美国芯片公司博通签下的多年、数十亿美元的合作协议,将让苹果从美国境内的制造基地获取关键芯片元件。可即便苹果和三星每年砸下数以十亿计的美元把生产线从中国迁走,它们仍然离不开中国的零部件供应商。
2020年中国本土疫情最紧张的时候,三星就曾一度手忙脚乱,紧急去锁定那些突然变得紧俏的中国零件。"这里面也存在政治上的难题。它们之中的很多公司,在一定程度上仍然需要在中国进行制造,所以必须小心翼翼地推进供应链多元化,避免踩到雷。"
供应链的迁徙不会一夜完成,但三星和苹果的路线,本身就折射出一场正在重塑全球市场的"去风险化"浪潮。"

这有点像给投资组合分散风险。随着中美关系日益紧张,越来越多的西方企业把中国视作风险更高的地区,因此开始盘算怎么少做一点、如何在政治层面'去风险'。"
故事讲到这里,本该是一个"资本自然逃离"的经典剧本。但把镜头从企业公告拉回真实工厂,剧情却拐了个弯。
美国当初发动贸易战的算盘并不复杂:用关税把在华制造"打疼",让资本主动往印度、越南、墨西哥迁移,形成一圈"去中国化"的产业包围圈,自己继续稳坐金融、技术和品牌的高地。猎物是中国,猎犬是全球资本,只等一声枪响。
可到2026年再回头看,工厂确实在外迁,但结果不是"多点开花",更像是"到处塌方"。中国没有被掏空,反而更集中、更完整;那些被寄予厚望的"接盘国",一个个都撑不住重工业的重量。
这背后有一个被低估的事实——现代工业从来不是几条流水线的事。它是钢铁、能源、化工、物流、电网、港口、工程师梯队、产业工人文化、上下游配套厂商拧在一起的一张巨网。

中国真正让对手头疼的,不是便宜,而是这张网织得太全、太密。关税一压上来,这张网反而绷得更紧。
原来靠进口的,被逼着自己造;原来能采买的,就地本地化。越封越闭环。
反过来看西方,几十年把制造业外包给全球,只留金融和设计,看上去精致,其实是一寸一寸把工业肌肉削掉。想突然让制造业回流,就像多年不锻炼的人幻想靠一针见效——理论上成立,现实中很难。
真正意外的,是那些原本被看作"下一个中国"的国家。人多、工资低,看似万事俱备,但工业化需要的不是普通人口,而是被训练过的产业人口——守时、守纪律、能轮班、懂基础工艺、接受高度分工。
这不是天生的,是几十年社会组织与教育共同塑造出来的。印度的短板尤其明显。它拥有14亿人口,但大部分仍身处农业和非正式经济。
征地难、工会强、电力不稳,代工厂在印度经常要靠柴油发电机维持生产,做组装尚可,一旦上到精密制造就容易掉链子。
iPhone的印度产能之所以能顶上来,很大程度上依赖苹果亲自"手把手"训练供应链,加上印度"生产挂钩激励计划"(PLI)真金白银的补贴。越南则是另一种局限——国家体量太小,能源、水、电、土地都吃紧,一有产业密集涌入,成本立即抬升。
它更像是嵌在中国供应链上的一个"外挂模块",而不是能独立跑完整套系统的主机。工业化的门槛,被这场贸易战硬生生抬高了。
过去是"有劳动力就能干",现在是"你得有一整套生态才能活下来"。当西方发现没人真的能接住中国这块拼图时,才意识到自己失去的不只是几个百分点的关税筹码,而是对未来全球制造版图的定义权。
冲击不会止步于工厂。当越来越多的国家发现用美元做生意可能被随时冻结或制裁,寻找"备用通道"就成了本能——本币结算、区域支付网络、货币互换协议加速上线。
这不是要推翻美元,而是想给自己留一条不被卡脖子的路。而只要资本和货物可以绕过美国控制的通道流动,全球供应链就不再是一份由华盛顿背书的地图。
于是世界在不知不觉间被拉进了一个"单极工业时代"。不是说中国没有对手,而是没有第二个国家,能像中国这样承载起一整套大规模工业文明。
贸易战原本要削弱中国,反倒逼出了一个更难撼动的工业系统。接下来的全球博弈,不再是"谁能造",而是"谁还能参与"——而这场博弈,才刚刚开始。