先抛一个数字出来——2026年上半年,全球49家被跟踪的主要铜企产量合计缩水4.3%,唯独中资铜企逆势多产了1.2%。这条数据被埋在一堆行情K线和期货评论底下,几乎没人单拎出来看。
但如果把它放到9月10日那天铜价从11万元/吨高位一头栽下去这件事上,就能明白一件事:看热闹的人只盯着盘面,看门道的人早就在盯矿山。这一轮跳水,跳掉的不是铜的价值,是溢价。
我个人的判断很直接:今年铜价冲高的推力里,至少有三分之一是空气。所谓空气,就是贸易商赌美国要加精炼铜关税、抢着往美国仓库里塞货塞出来的那部分预期。
塞了多少呢?76万吨。这个数字什么概念,相当于中国一个月的精炼铜消费量都被生生搬到北美去了。然后9月10日一句“政策还没敲定”,等于把这批人的算盘一把掀翻。已进去的不敢再动,观望的也不敢再进,价格里那口气一泄,跌得比涨的时候还快。
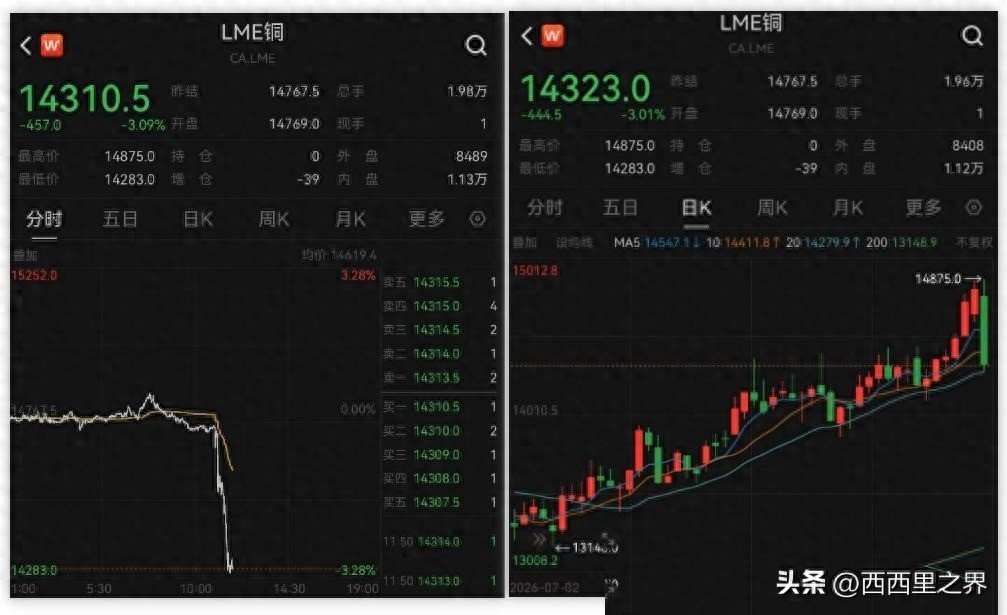
这种事其实2025年7月刚上演过一遍。当时美国那边最后没把精炼铜列进征税清单,COMEX近月合约单日跌超22%,一堆押注政策的资金被按在地上摩擦。
一年多过去,剧本没换,赌注更大,结果不出所料。这里我想说一句稍微得罪人的话:市场上很多人把政策预期当成铜价的“基本面”,这本身就是错的。
政策是变量,供需才是基本面。把变量当基本面炒,赚一时爽,输就要脱层皮。那接下来问题就来了:美国费那么大劲把76万吨铜塞进本土仓库,到底解决了什么?我的答案是——只解决了“今天”的问题,解决不了“明年”“后年”和“十年后”的问题。
仓库里的铜是死的,它不会自己再生一斤。美国本土铜矿产量占全球比例已经掉到个位数,精炼产能常年吃紧,这76万吨吃完了下一批从哪儿来?
说白了——不好意思这词不能用——直白点讲,这是把明后年的铜提前搬到今年用,本质是一次库存腾挪,不是资源增量。再看中方这边这几年在干什么。
近二十年时间,中资在海外铜矿项目上砸下去的钱累计接近580亿美元,项目铺到29个国家。到 2026 年,中资企业海内外合计矿产铜权益产量约 470 万吨,规模位居全球第二;其中海外矿山产出大量铜精矿,一部分运回国内冶炼,对应的精炼铜当量约 280 万吨,进入国内产业链。
76万吨和470万吨,一个是仓库里的存量,一个是矿山里的年产量。前者是把铜从A地搬到B地,后者是让铜从地底下变出来。这不是同一个维度的游戏。美国玩的是库存管理,中国玩的是资源上游。
等到全世界都开始为下一吨铜发愁的时候,仓库里那点存货撑不了几个月,矿山却可以每年稳定往外吐几十年。这里面的时间差,就是战略差。

我判断的第一层意思很清楚:铜这门生意,短期比拼谁抢现货,长期比拼谁持矿权。前者拼手速,后者拼耐心。
中国这近二十年,恰恰是在别人不看好铜、矿山资产便宜卖的时候,一座一座捡回来的。刚果(金)、秘鲁、塞尔维亚,哪个不是当年别人看不上的地方?
现在再想按同样的价格拿同样的资产,门都没有。第二层判断更值得说:市场对铜价的多头逻辑,其实抓错了重点。现在只要一谈铜为什么长期看涨,一定有人搬AI出来。数据中心、服务器、液冷管路、供电铜缆,故事讲得很响。
但我把数字摆出来对一下就知道水分有多大——2026年全球数据中心预计消耗铜47.5万到74万吨,新能源车全球消耗70万到80万吨,加起来一百五十万吨顶天了。
而“十五五”期间,光是国内电网系统,年均用铜量就要132万到160万吨,五年合计660万到800万吨。国家电网“十五五”固定资产投资预计到4万亿元,比“十四五”多出四成。一个电网板块的用铜量,就能把AI和新能源车加起来的全球需求打平。更关键的差别在稳定性。
AI这东西涨得快也变得快,某家云厂商砍一次资本开支,整个市场对铜的需求预期就要重新算。电网不一样,一个变电站从规划、招标、施工到投运,周期以年计,节奏是刚性的,不会因为季度财报难看就停工。
所以我一直有个不太主流的看法:AI是弹簧,电网是压舱石。市场天天盯着弹簧看涨跌,忘了船之所以没翻,靠的是压舱石。这里还有一件被普遍低估的事实——中国是全球最大的铜消费国,年消耗量超过1600万吨,占全球总量的59%。这意味着什么?
意味着全球铜的定价权,按理早就该往中国这边偏。之前之所以还是LME和COMEX在定价,是因为定价权跟着金融市场走、跟着美元流动性走。

但当中国既是最大买家、又是海外权益铜的第二大持有者、还有周期最长最稳的电网需求托底,这个天平在慢慢挪。铜价冲11万又跌下来的过程,某种程度上就是这种挪动的一次小型演习。
第三层,也是我觉得最需要讲透的:铜已经不能再用“大宗商品”四个字来框了。大宗商品的逻辑很简单:供需失衡,价格调节,高价刺激新产能,产能上来价格回落,周期循环。
这套逻辑成立的前提,是新产能能在合理时间内出来。可现在的铜矿已经不满足这个前提。智利铜业委员会预测2027年全球铜矿供应增长3.8%。数字看着还行,掰开看就知道有多难。
一个新铜矿从勘探、拿证、社区谈判、环评、建设到达产,十年是常规,十五年不稀奇。秘鲁、智利、刚果(金)这些资源国的社区抗议、环保诉讼、税制调整,任何一项都可能让项目卡壳。

再看铜矿品位,全球平均品位从上世纪初的百分之几,一路降到现在的0.6%左右——同样一吨矿石里的铜含量,只剩当年零头。低成本的新增铜,已经是稀缺物种。
供给端上不来,需求端却在结构性上台阶——电网、新能源、数据中心、电动化装备,全是刚需,全不是可选项。这就把铜逼到一个新位置:它不再是可以随行就市买卖的普通金属,而变成一种需要国家级战略去规划的工业资源。
谁手里有矿、有权益、有稳定采购渠道、有回收体系,谁就在未来十年的产业链博弈里多占一格。这就回到开头那个反常数据——2026年上半年全球主要铜企普遍减产,中资企业逆势增产。
这不是运气,也不是巧合,是过去近二十年海外收矿、控矿、参股的复利在兑现。同样的道理,2022到2025年全球铜矿净增258万吨,中资参股或控股的矿山贡献了105.3万吨,接近四成。
这个比例还在往上走。我再补一个个人判断:未来几年铜价的走势,其实可以简化成一道选择题——
如果美国关税落地,全球现货会更紧张,但边际刺激会明显弱于第一次,因为76万吨已经躺在那里了,二次抢货没什么故事可讲。如果关税继续拖延甚至取消,套利资金撤退,价格短期承压,那些堆在美国的铜甚至可能倒流回全球市场。
这两种情况看似方向相反,但对铜的长期供需其实都不构成实质影响——因为铜从没被消耗掉,只是换了个仓库而已。真正能长期压制铜价的,只有一件事:全球铜矿持续吐出大量低成本的新增铜。
可这件事,短期内看不到。所以铜价冲11万再跳水这件事,短期看是关税政策的一次反复、是投机资金的一次逃跑;长期看,它其实是一次很清晰的信号——用囤货锁定铜的时代快过去了,用矿权锁定铜的时代已经来了。

76万吨堆在美国仓库里,是账面上的安全感;470万吨挂在中方名下的海外矿权里,是未来十年的定价筹码。两者不在一个时间维度上,也不在一个战略层级上。
铜价还会涨还会跌,仓库还会满还会空,但矿山这东西一旦攥在手里,就是几十年的事。最后留一句想法给各位琢磨:这个世界上,凡是不能用钱在短时间内复制出来的东西,最后都会变成硬通货。
矿山就是这样一种东西。铜不缺,缺的是能一直挖得出来的铜。谁先把这句话听懂,谁在下一轮周期里就少交学费。