备注:行业测算源自野村自下而上产能模型,TAM、增速、产能规划为券商情景假设,不构成投资建议。
一、WFE行业:高景气持续
国内WFE市场2026年554亿美元(同比+27.1%),2030年达1035亿美元,2025-2030年CAGR约19%;2026-2030累计设备开支4073亿美元,本土代工+IDM占97%。分年度:2027年731亿、2028年843亿、2029年910亿美元。
模型假设:资本开支前置12个月;单位产能投资:先进制程26亿、成熟制程8亿、存储制程16亿美元/万片月产能;维护升级占年度capex 18%,五年晶圆厂总资本开支5107亿美元。
二、自给率抬升,打开增量空间
半导体整体自给率2025年34%,2030年基准升至47%,结构分化:成熟制程49%→近70%;存储25%→超45%;先进制程4%→超10%。
情景测算:基准46.5%对应累计TAM 4073亿美元;自给率提升至50%/60%/70%,TAM分别较基准+13.8%/+53.5%/+93.3%。
三、EUV受限,DUV多重曝光放大刻蚀、沉积需求
2026-2030年国内无法获取EUV,先进制程依靠193nm DUV多重曝光(中芯N+1/N+2,四重曝光实现约7nm等效)。
光刻负担转嫁至刻蚀沉积:7nm刻蚀工序约140道,为28nm的3.5倍;先进产线刻蚀设备配置量为成熟产线2.4倍,同步拉动清洗、CMP设备需求。
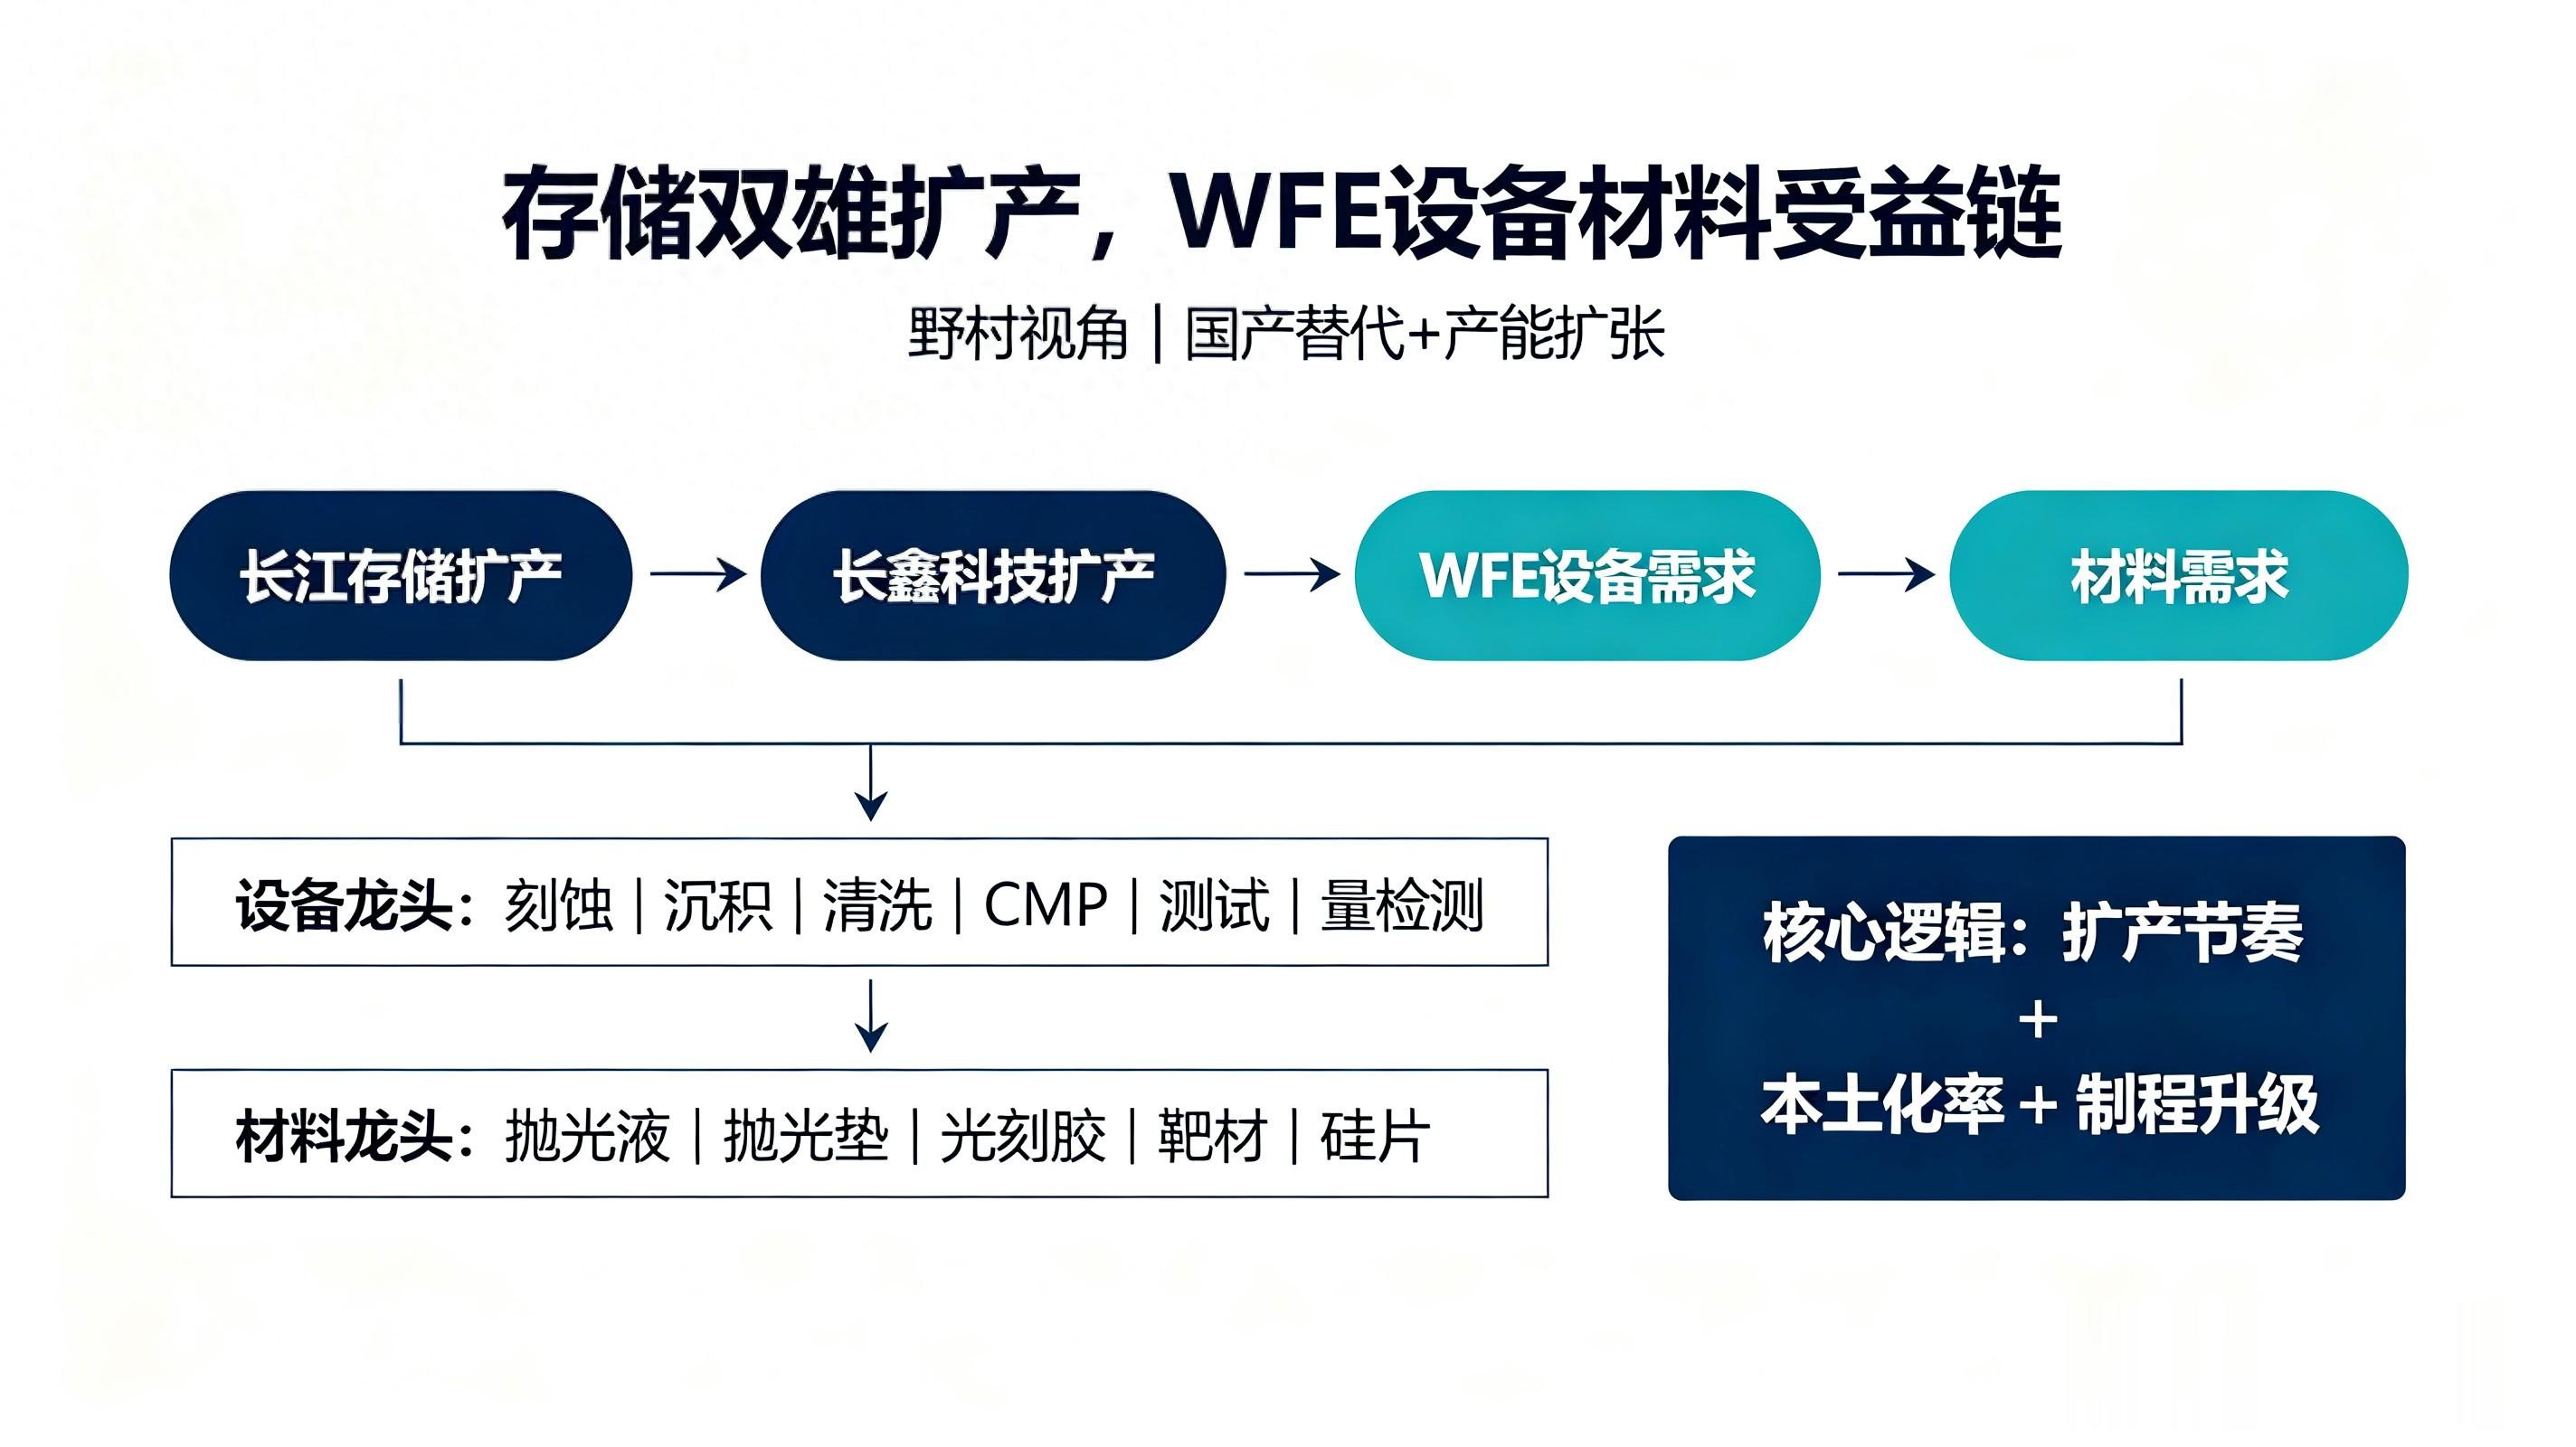
四、存储双雄扩产,核心下游支撑
长江存储、长鑫科技为头部设备厂核心大客户,全球存储份额持续提升。
1. 长江存储:武汉Fab3三期2026下半年提前投产,设计月产能10万片,2027年爬坡至5万片;集团满产月产能30万片,国产设备占比超50%;四、五期建成后总月产能50万片,对应全球NAND供给约15%。
2. 长鑫科技:国内DRAM龙头,合肥三期满产月产能36万片,主打DDR5/LPDDR5X,部分产线转HBM;上海超级晶圆厂2026开工、2027投产,布局HBM3,多基地扩产持续释放设备订单。
五、存储制程迭代,拉动高深宽比刻蚀与ALD
3D NAND:堆叠升级抬升设备价值量,刻蚀占产线capex由32层35%升至128层以上48%;每增加100层,刻蚀工序+30%;沉积占比由2D时代18%升至3D时代26%。300层以上通道孔深宽比90:1~140:1;字线金属由钨转钼,拉动ALD需求,NAND占ALD产能约25%。
DRAM:电容孔深宽比超50:1,领先节点达80:1~100:1,刻蚀+沉积合计占产线capex超50%。
六、混合键合,拉动配套设备
W2W/D2W混合键合无微凸点,键合间距<5μm,适配AI芯片、HBM、先进CIS;长江存储Xtacking已应用,HBM大规模渗透预计2028年后HBM4E/HBM5阶段。工艺要求亚纳米级平坦化,拉动CMP、清洗、检测测试设备增量。
七、核心半导体设备龙头
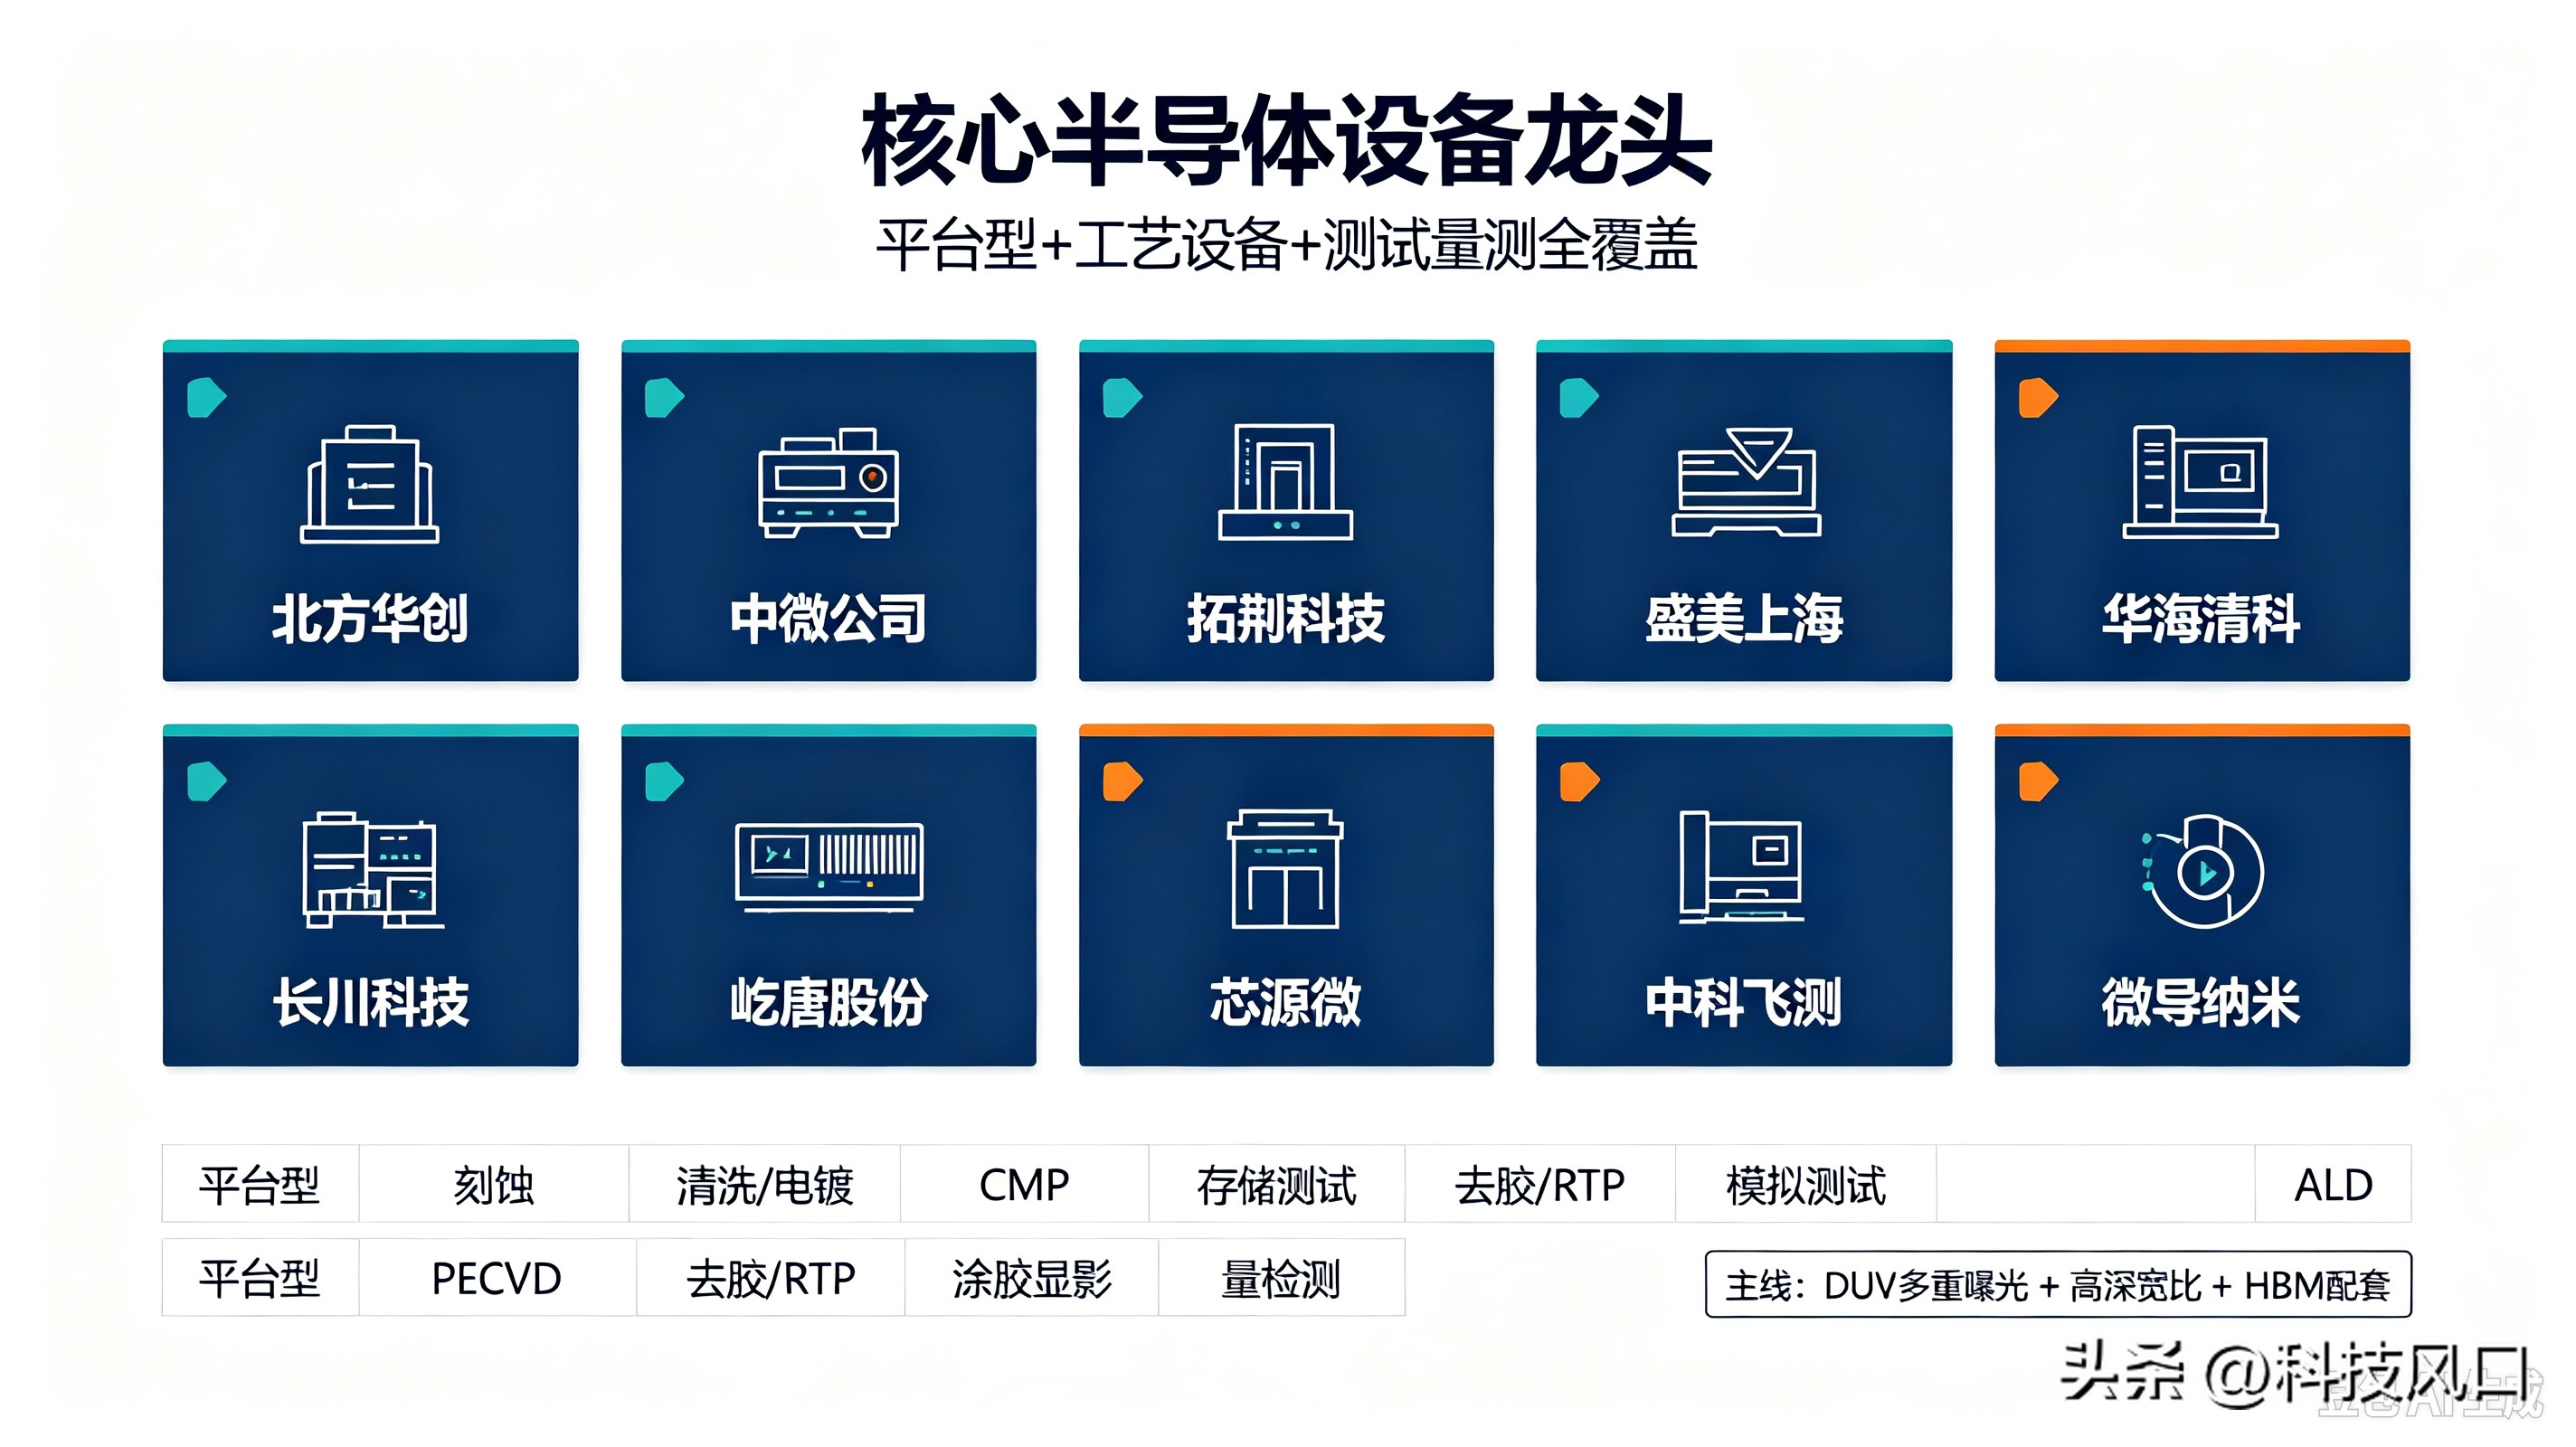
1. 北方华创:平台型设备龙头,WFE市占11%-12%,PVD、热处理、去胶国内领先;先进制程收入占比60%-70%,已控股芯源微。
2. 中微公司:CCP刻蚀龙头,国内市占27%-29%,5nm CCP刻蚀量产,累计出货7800余腔、覆盖170余条产线。
3. 拓荆科技:PECVD龙头,国内份额超35%,累计出货3400+反应腔,长江存储装机份额约30%;收购无锡上杰拓展PVD、干法刻蚀。
4. 盛美上海:清洗设备国内第一、全球第四,电镀全球第二。2026H1新订单同比翻倍,存储客户在手订单占比超50%。
5. 华海清科:CMP龙头,全市场(含海外厂商)国产化率35%-40%,国产CMP内部份额90%+。
6. 长川科技:SoC/存储测试龙头,D9000高端测试机突破,受益HBM、AI芯片扩产,深度绑定头部存储、封测厂商。
7. 华峰测控:模拟测试机龙头,深耕模拟、功率半导体测试,与长川科技互补,受益产业链扩产测试需求。
8. 屹唐股份:干法去胶国产化率80%-90%(券商测算),RTP全球第二、份额约13%,海外收入占比约30%。
9. 芯源微:国内唯一前道涂胶显影量产龙头,北方华创控股,先进制程持续突破。
10. 中科飞测:前道量检测龙头,对标KLA,覆盖缺陷检测、膜厚量测,受益3D NAND、HBM高深宽比检测增量。
11. 微导纳米:ALD原子层沉积龙头,匹配存储钼金属化、超高堆叠工艺需求。
八、CMP材料:国产替代推进
国内CMP材料2025年约10亿美元,2025-2030 CAGR约16%。抛光液自给率30%-40%(成熟制程>50%、先进制程<5%);抛光垫自给率40%-45%。制程升级提升CMP工序:65nm约10道,14nm约22道,7nm达24-30道。
九、硅片周期触底回升
硅片占半导体材料35%-40%,全球寡头格局。价格2026Q1触底、Q2回暖,海外大厂高端AI硅片涨幅超20%。国内12英寸等效需求2025年3400万片,2030年5900万片;市场收入由34亿美元增至69亿美元,CAGR约15%;国产化率由42%升至2030年63%。
十、核心半导体材料龙头
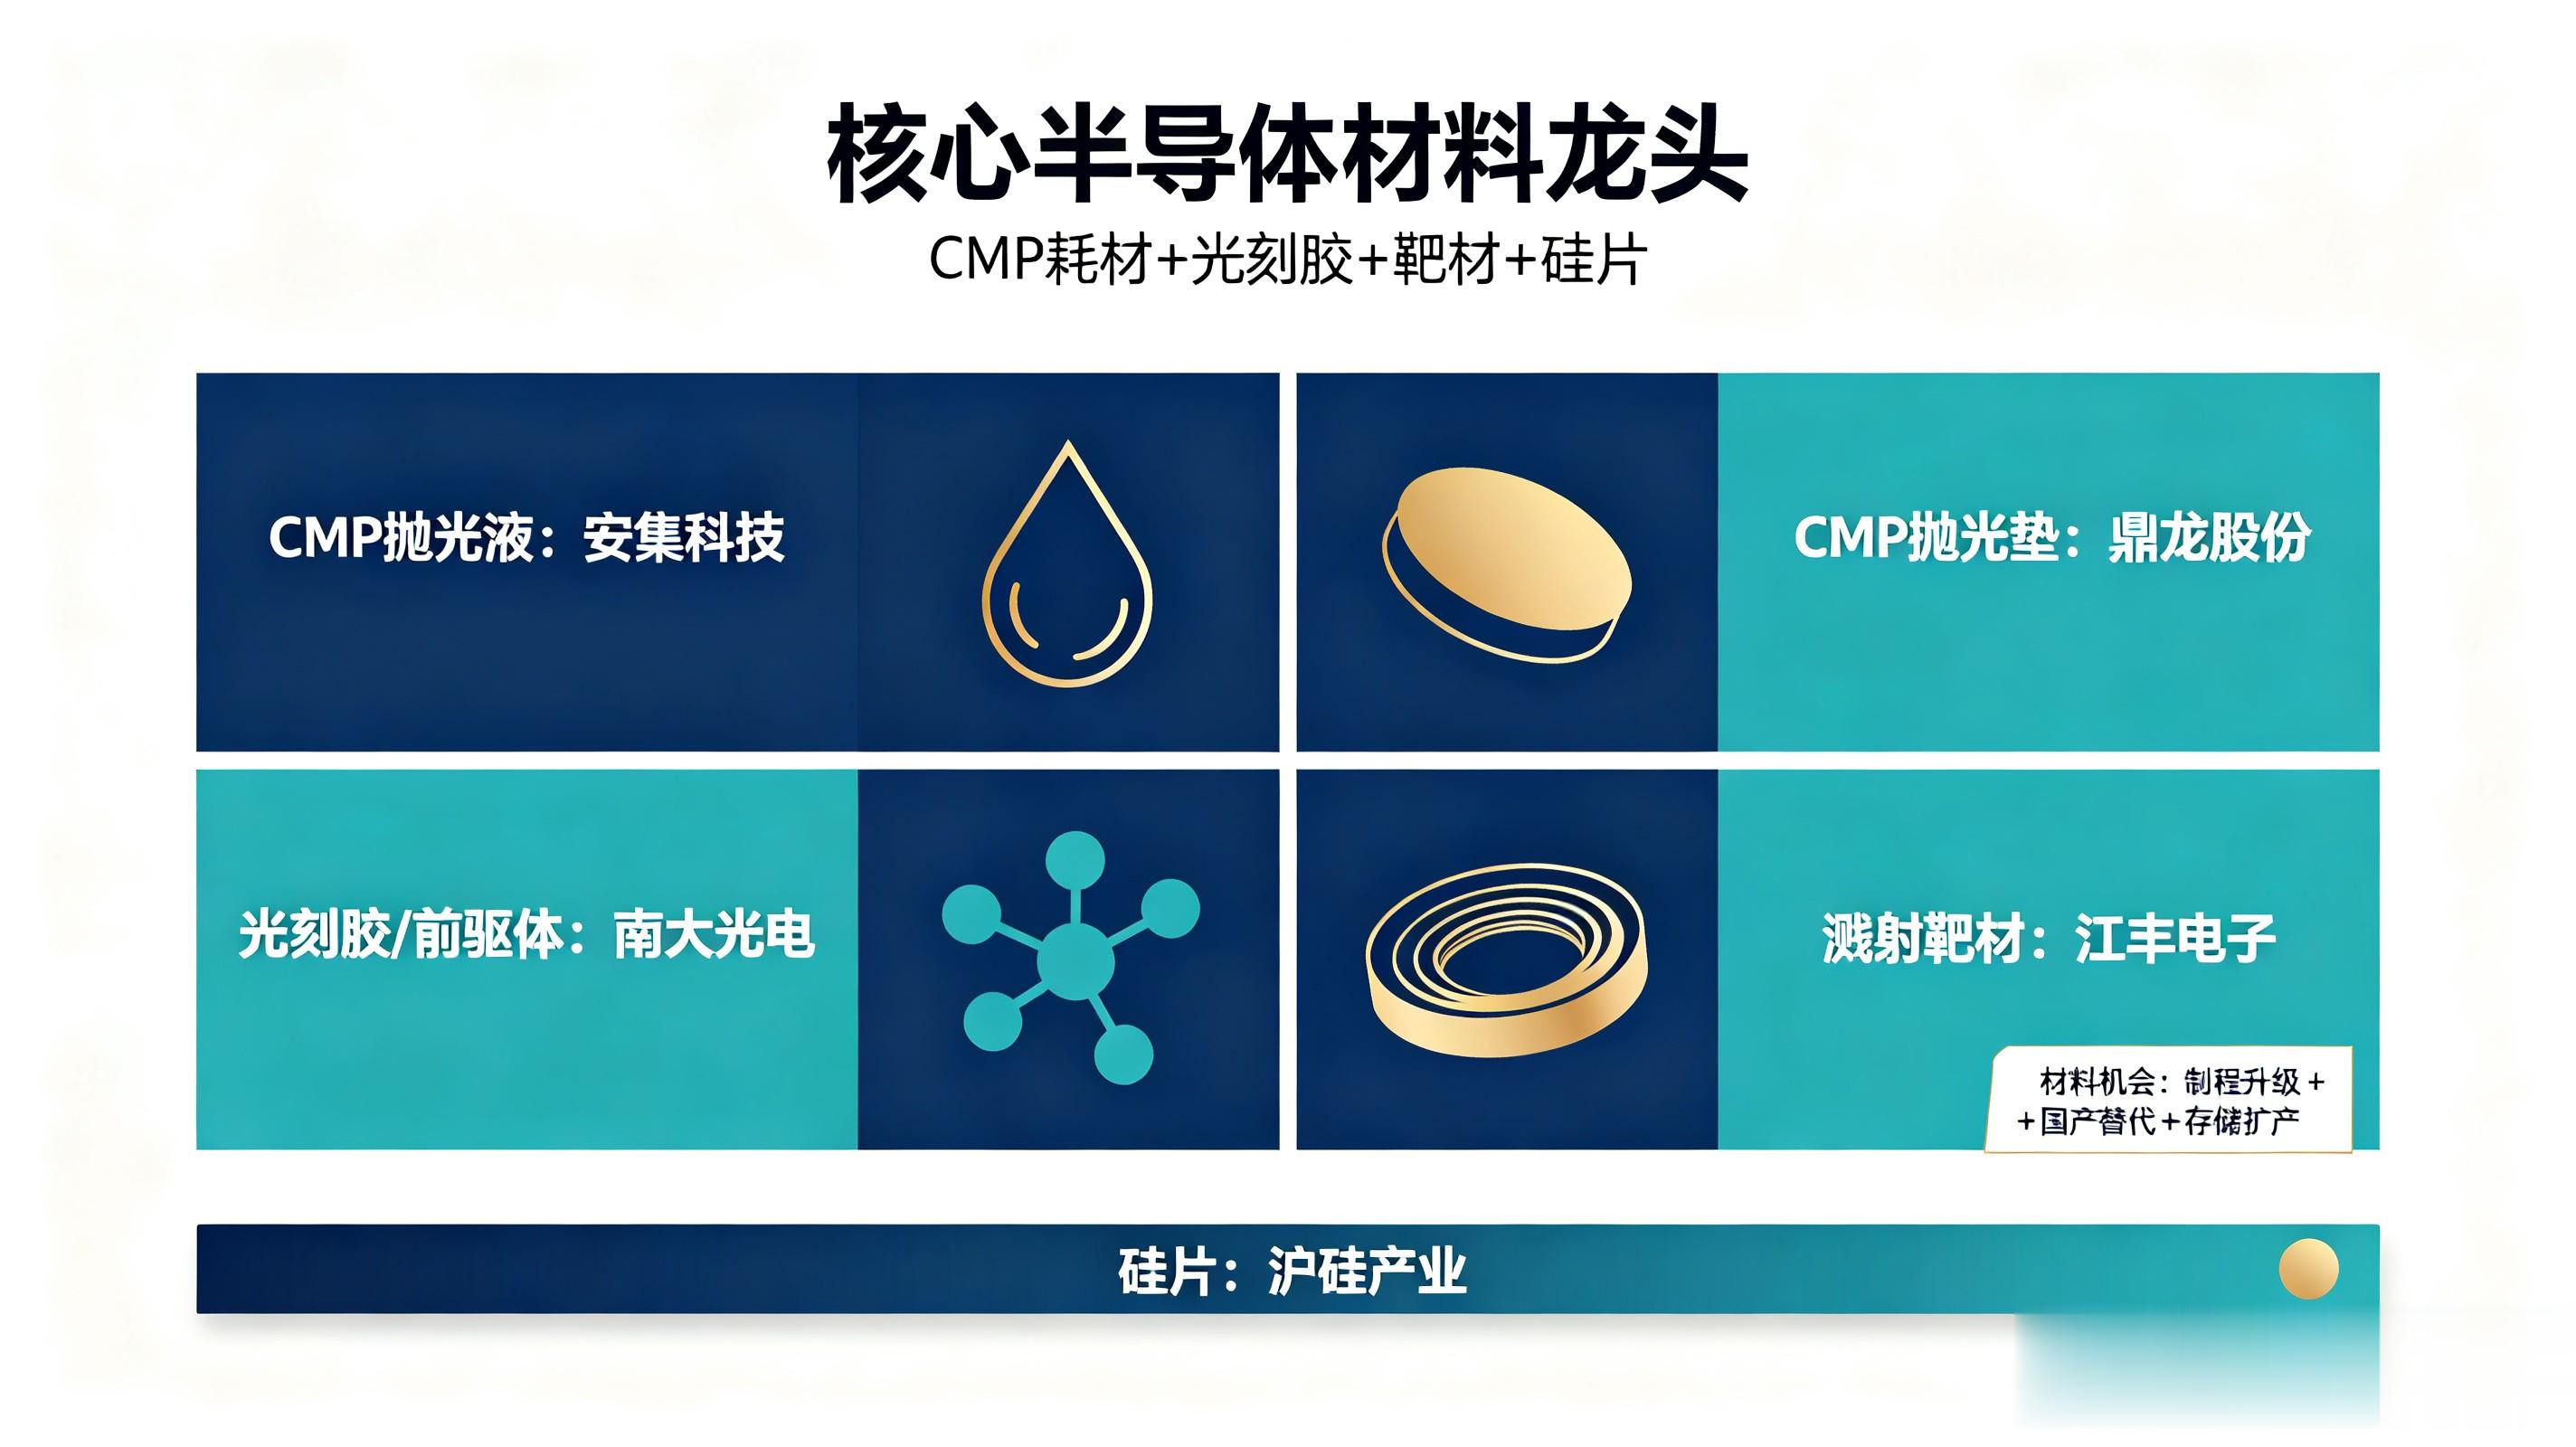
1. 沪硅产业:国内硅片第二,国内唯一SOI量产厂商,2026年中300mm月产能100万片,预计2027年扭亏。
2. 安集科技:抛光液龙头,自研研磨粒突破,测算2026-2028毛利率55%-58%。
3. 鼎龙股份:抛光垫龙头,国内份额约38%,占国产抛光垫供应超80%,延伸布局抛光液、光刻胶。
4. 南大光电:ArF光刻胶+电子特气+前驱体龙头,前驱体适配ALD先进工艺。
5. 江丰电子:超高纯溅射靶材龙头,覆盖先进制程,配套PVD设备,受益存储与先进产线扩容。
风险提示
晶圆厂扩产不及预期;出口管制政策变动;行业测算为券商模型假设,与其他机构预测存在分歧。