
在此之前,特斯拉的Robotaxi布局本是一套风险极低的完美模式。依托全球数百万台在售Model 3、Model Y私家车,只要车主开通FSD全自动驾驶,就能自愿把车辆接入网约出租网络。高峰时段调度私家车承接订单,客流淡季车辆回归家用,特斯拉无需自建车队、囤积车辆、承担巨额折旧,只靠软件抽成赚取稳定收益,属于轻资产、高弹性的优质生意。奥斯汀早期改装Model Y试点已经跑通逻辑,累计运营里程突破200万公里,无安全员测试稳步推进,资本市场对这条路线十分看好。

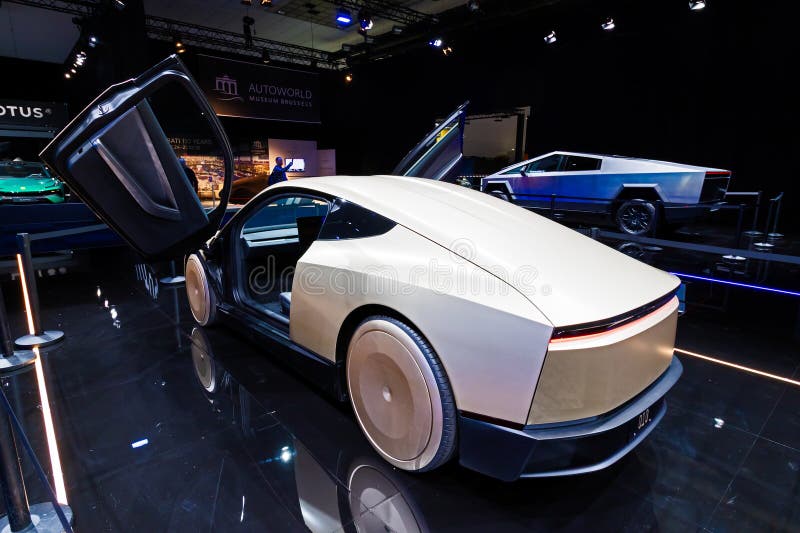
可马斯克一纸决策,彻底推翻成熟方案,执意量产专属无人驾驶车Cybercab。这款双座小车完全舍弃私人出行属性,只为网约车运营而生,没有方向盘意味着普通消费者根本不会买单,特斯拉只能自建、自购、自营全城市车队,曾经轻资产的生意瞬间变成无底洞式重资产投入。
一台Cybercab研发、制造成本远超普通家用车,想要覆盖一座中型城市的出行需求,就要投放上万台车辆,每一台都由公司全额承担生产成本、场地停放、日常维保、折旧损耗。城市客流存在明显潮汐差,早晚高峰满载,午间、深夜大量车辆闲置空转,闲置产生的资金损耗,是私家车共享模式完全不会遇到的负担。华尔街分析师测算,仅北美十座核心城市布局Cybercab车队,前期硬件投入就会突破数百亿美元,回本周期拉长至十年以上。

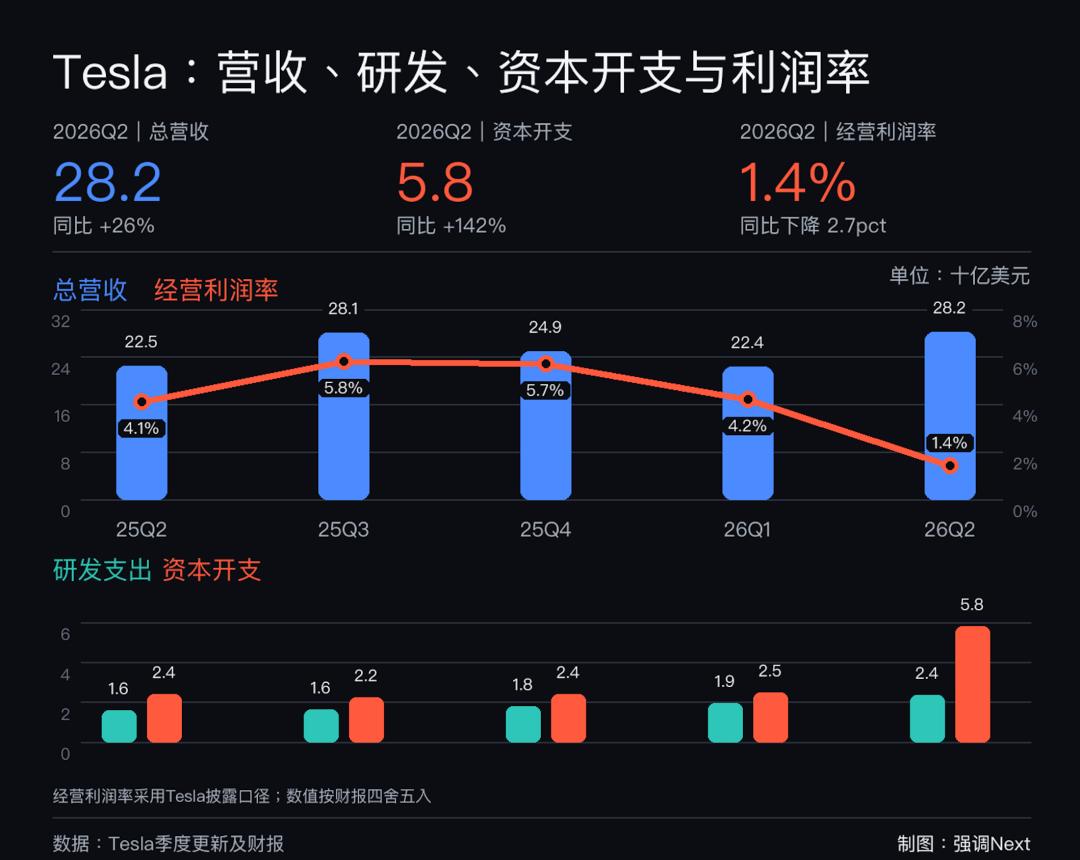
这还只是第一层风险,马斯克的全盘豪赌,早已把特斯拉的现金流拖入紧绷状态。2026年二季度财报数据赤裸裸暴露危机:特斯拉交付量、营收同步上涨,但营业利润率暴跌至1.4%,时隔两年自由现金流转为负10.92亿美元,单季度资本开支暴涨142%,达到58亿美元 。全球电动车价格战持续内卷,Model系列不断降价换销量,整车毛利率持续收缩,汽车主业原本稳定的造血能力大幅削弱,本该留存的利润,全部被FSD、人形机器人、Cybercab多条重投入赛道瓜分。

为了支撑马斯克的激进扩张,特斯拉甚至解锁300亿美元巨额银团信贷额度,打破企业多年低负债经营的底线。一旦无人驾驶商业化落地不及预期,漫长的回本周期无法覆盖债务利息,现金流断裂的风险会瞬间爆发 。
更棘手的是技术与监管双重不确定性。马斯克多年来十数次推迟完全自动驾驶落地时间,纯视觉方案的长尾路况缺陷至今无法彻底解决。Cybercab主打L4级全自动运营,但全球各国对无方向盘车辆上路的监管规则严苛且模糊,北美、欧洲多地尚未放开完全无人网约车商业化权限。即便技术达标,审批落地时间无法预估,数百亿车队资产很可能长期闲置,变成无法变现的固定资产包袱。
除此之外,马斯克高度个人化的决策模式,进一步放大了这颗巨雷的隐患。特斯拉董事会约束力度微弱,企业战略完全绑定他个人的愿景,所有资源单向倾斜向远期AI、无人驾驶项目,传统高端车型Model S、Model X产线直接拆除停产,放弃高利润存量市场;同时取消FSD终身买断政策,强制车主按月订阅软件,引发大量老车主不满,品牌口碑持续承压。
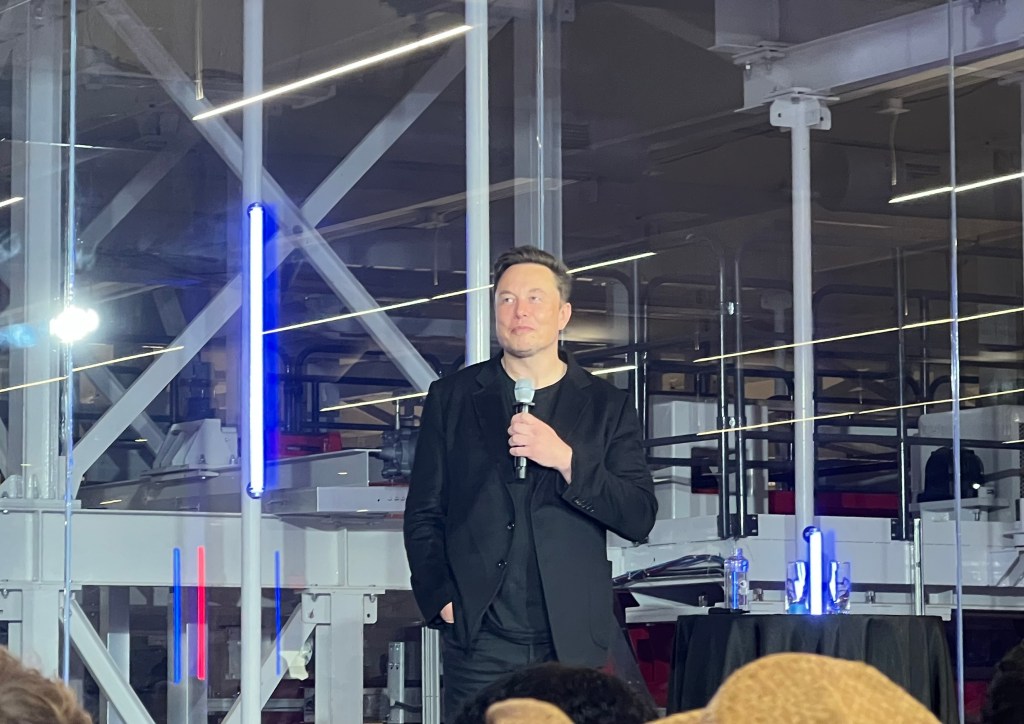
马斯克个人社交平台的极端言论、跨多公司分散精力的状态,也持续拖累特斯拉资本市场估值。他一边运营X社交平台、xAI人工智能、SpaceX,一边独断敲定特斯拉所有重大投资,精力分散导致企业风险管控缺失,只要Cybercab这条赛道不及预期,整个公司的盈利、债务、股价会同步遭遇连锁冲击。
发布会现场,马斯克反复描绘无人驾驶出行万亿市场,却回避了重资产模式、现金流压力、监管壁垒等现实难题。曾经靠家用电动车站稳全球市场的特斯拉,如今被马斯克推着押上全部筹码豪赌未知赛道。

当一辆又一辆没有方向盘的Cybercab驶入城市街道,那颗埋藏在光鲜科幻叙事之下的商业巨雷,正在不断积蓄风险。一旦远期商业化兑现延迟,汽车主业利润无法持续输血,巨额债务与闲置车队,将会成为特斯拉难以化解的致命危机。