俄对华粮食陆路运量涨6倍,西线通道接连受阻,想大量采购还要过价格配额关。
俄媒披露,2026年7至10月,俄罗斯陆路输往中国方向粮食运量升至往年同期6倍,创下纪录。同一时段俄罗斯谷物总出口量为1380万吨,较去年同期2120万吨下降34.9%,小麦出口降幅接近40%。
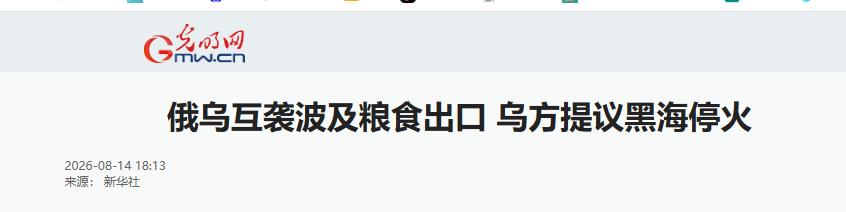
这一组反向数据,说明陆路运输的增长,并非市场需求主动拉动,而是原有海运通道受阻后的被动调整。2026年7月10日,亚速海、黑海航运中断,黑海航线原本承担俄罗斯八成粮食出口,黑海码头占海运粮食出口九成。波罗的海港口可以承接部分货物,但每月合计运量仅约140万吨,只能覆盖黑海正常运量的三分之一。
11月16日立陶宛出台谷物清关新规,进一步压缩西线出口空间,大量粮食只能转向东方,对中亚粮食出口同期增长两倍。
从采购角度分析,价格与品质是核心约束。黑海小麦离岸价偏低,但叠加战争保险与海运费后,综合成本优势很难体现;波罗的海小麦综合成本稳定,价格对比加拿大、澳大利亚小麦没有明显优势,同时俄罗斯小麦品种结构,或许难以匹配国内优质强筋、弱筋小麦的采购需求。我国小麦年度进口关税配额为963.6万吨,配额内关税1%,配额外关税65%,配额面向全部贸易伙伴,不会单独向俄罗斯倾斜。
俄罗斯粮食积压是客观事实,两国经贸合作持续推进,但粮食贸易仍遵循市场规则。只有价格具备足够吸引力,才有可能推动配额层面的灵活调整,当前条件下并不具备这样的基础。
这条增长记录,对俄罗斯而言更偏向被动的选择,战争持续抬高本国粮食外运成本。一旦黑海航运恢复安全,传统海运渠道重新启用,这条临时搭建的陆路通道大概率不会长期稳定维持,本轮出口流向的变化,或许只会成为阶段性插曲。对中国来说,持续观察局势变化即可,不必调整既定的粮食进口布局。
本文信息来源于光明网。