这一刀,终于落下了!!不砍美国,不砍日本,绕开德法英澳菲,刀尖直指荷兰。落刀的地方,在东莞。
跨国并购最怕的,不只是经营不顺,而是花钱买下的资产,突然失去处置权。围绕安世半导体的这起风波,把相关问题摆上明面:荷兰方面限制管理权,东莞法院对股权、知识产权和资产下发行为保全,两套司法举措隔空对冲。
11月2日东莞中院出台裁定,严禁相关主体私自处置安世境内外的股权、知识产权与资产,违规者每日处以10万元罚款。它不是一句表态,而是明确划出一道线:在裁定涉及的资产上,未经允许,不能私自出售、转让或处置。
本次争端的核心主体,正是闻泰科技此前收购的安世半导体。闻泰自2018年启动相关收购工作,后续拿下安世的全部控股权,整笔交易总金额达数百亿元。这起并购交易,此前被看作是中国半导体行业十分重要的跨境收购项目。安世主营分立器件、MOSFET与逻辑芯片,旗下产品大量应用于汽车电子、工业设备领域,这些看似毫不起眼的小部件,正是保障整条产线平稳运行的“毛细血管”。
这一关键转变的时间点落在2025年秋季。在美国把对应管制措施延伸到安世旗下子公司之后,荷兰随即依据《物资供应法》采取行动,冻结安世全球近30个主体的部分运营,同时暂停中国籍董事长的职务。在此之后,安世仅留存一股股权,剩余全部股权都交由法院指定的管理人负责托管。
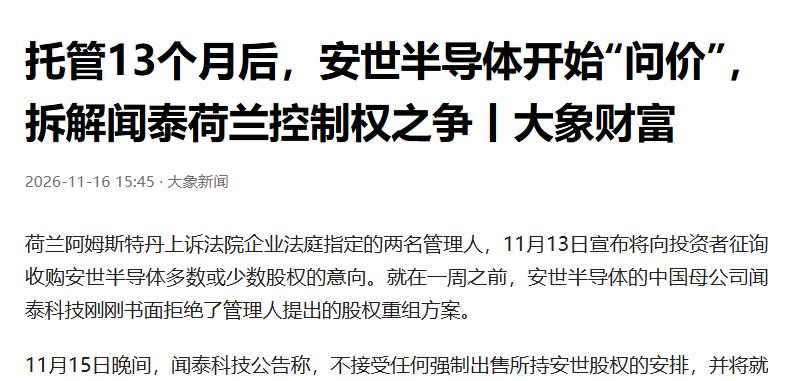
荷方给出的理由是公司治理存在问题,但闻泰面对的现实是:作为控股股东,原有管理层被排除在关键决策之外,公司的控制权和海外资产安排也随之发生变化。后续推出的处置方案约定,境内相关业务仍由中方持有,海外部分的控股权需要向外移交,闻泰仅持有少量股份。闻泰方面并未认可这份方案。
相关争端最先围绕董事会权责与经营管理权展开,后续更进一步蔓延到了资产归属的层面。荷兰方面握住治理安排,东莞法院则把“处分权”锁住:管理人可以参与日常管理,不代表就能随意改变股权归属,更不能先把资产卖掉、转走,再让各方慢慢打官司。
这道被称作“锁”的约束,并不是毫无预兆地骤然出现的。今年8月,国内法院已冻结涉案价值约21.39亿元的对应财产;11月2日出具的行为保全措施,进一步限制了相关资产的处置权限。闻泰还主张约80亿元的侵权损害赔偿,计划借助国内司法途径来追究对应责任。诉讼最终如何认定仍待法院审理,但对企业来说,先把资产留在原地,至少能避免争议期间出现难以挽回的转移。
荷兰相关方面很快就采取了对应的反制行动。11月11日,荷兰法院针对违反相关禁令的情形,划定了最高3亿欧元的罚金上限。两边的措施各有法律依据和管辖范围,谁也没法靠一纸裁定立刻解决全部问题;但争议已经从公司内部治理,升级为跨境司法程序的正面碰撞。
安世这家企业的核心特点,是它自身的产业链覆盖了中国与欧洲两大区域。荷兰布局了晶圆制造这类前端生产环节,中国负责核心的封装测试与后端制造工作,安世在华产能直接关联众多终端产品的交付进度。谁能控制公司、谁能调动资产,最后都会落到一个很现实的问题上:芯片还能不能按时送到客户手里。
供应链遭遇冲击之后,欧洲不少汽车生产企业都曾遭遇停产或是减产的困境,有部分工厂只能对生产安排做出调整。不少汽车制造企业甚至受此影响,出现了多年来都十分罕见的单季度亏损情况。别看芯片尺寸很小,却能直接让整条汽车生产流水线陷入停滞;成熟供应链绝非换掉供应商、挪动几台设备就能立刻恢复运转。
中方同样在加速推进相关生产能力的重建工作。安世中国在不到5个月内实现12英寸产线量产,11个月向全球1000多家客户交付超过400亿颗芯片;车规级芯片的交付周期,也从12至16个月压缩到约5周。与之相对,当前欧洲区域的相关主体尚不具备12英寸的生产能力。产线的复工复产进度越快,就越有机会降低对单一海外环节的依赖程度。
这正是本次争端能够真正牵动市场各方神经的关键所在。官司可以打很久,罚款也可能不断加码,但客户不会一直等,车企更不可能长期停着产线。哪一方能维持现金流、稳住客户、把生产和交付接续起来,哪一方才更有谈判空间。
11月15日,闻泰科技明确表态,不会接受强制出让所持安世股权的方案,后续将针对荷兰企业法庭11月11日作出的裁决提出上诉。后续相关司法流程、资产保全操作和产业链恢复工作将同步推进,这场纷争短时间内大概率无法宣告结束。
安世事件不只是一次收购纠纷,也让出海企业重新面对一个难题:买下资产,不等于永远握得住它。真正的底气,既来自核心技术和供应链能力,也来自能依法守住权益的制度准备。
信源:财新网、人民网