关于曼联财务状况的几桩事实,听着像天方夜谭,却百分百属实:
曼联预计本赛季将刷新营收纪录。
俱乐部负债高达7.79亿英镑,位列历史峰值区间。
曼联已经连续七个赛季报亏,2019年至今累计亏损达4.5亿英镑。
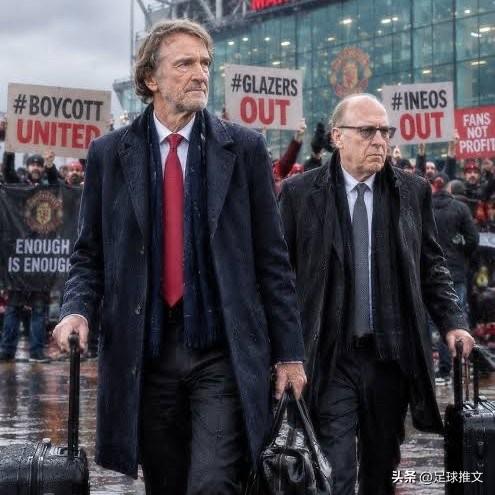
在英力士掌舵期间,已经掏出5亿英镑用于新援引进。
自弗格森爵士卸任以来,曼联的转会净投入达到17.6亿英镑,为英格兰足坛之最。
俱乐部手头的现金储备仅余6720万英镑,创下13年来的最低值。
这笔钱的数额,和曼联从2012/13赛季至今换帅的总花费相差无几。
INEOS再度注资的可能性微乎其微,吉姆·拉特克利夫爵士旗下的三大核心企业过去三年合计亏损高达50亿英镑。
最值得警惕的不是“曼联没钱”,而是“曼联很能赚钱,却依然把财务和竞技同时经营得很糟糕”。
创纪录营收与7.79亿英镑债务、连续七年亏损、现金储备仅6720万英镑并存,说明问题核心不是收入端,而是成本控制、资金配置和治理结构。
1. 高营收掩盖不了低效率。
曼联商业机器仍然强,但连续亏损和债务高企表明,赚来的钱被高工资、引援溢价、换帅成本和管理内耗吞掉了。净支出17.6亿英镑全英最高,却长期竞技表现不稳,说明“花得多”不等于“花得对”。
2. 英力士不是万能解药。
已花5亿引援,但拉特克利夫三大企业三年合计亏损50亿英镑,再注资预期低,这意味着曼联不能继续依赖外部输血,必须靠自身现金流和更严格的预算纪律。
3. 换帅成本接近现金储备,是短视治理的象征。
这不仅是钱的问题,更说明俱乐部缺乏长期足球战略。频繁换帅会让引援、战术和工资结构反复推倒重来。
4. 真正的风险是可持续性。
债务高、现金低、亏损长,抗风险能力弱。一旦成绩下滑或商业收入波动,财务压力会迅速放大。
结论:曼联的问题不是“缺收入”,而是“缺有效治理和战略连续性”。如果不稳定足球管理层、控制工资与引援成本、改善债务结构,并提高引援命中率,创纪录营收也难转化为竞技成功和财务健康。