Anthropic上市Anthropic上市,真正值得关注的不是它能不能创造接近2万亿美元的市值,而是资本市场正在重新定义:一家AI公司究竟凭什么值这么多钱?AI是豪赌还是泡沫
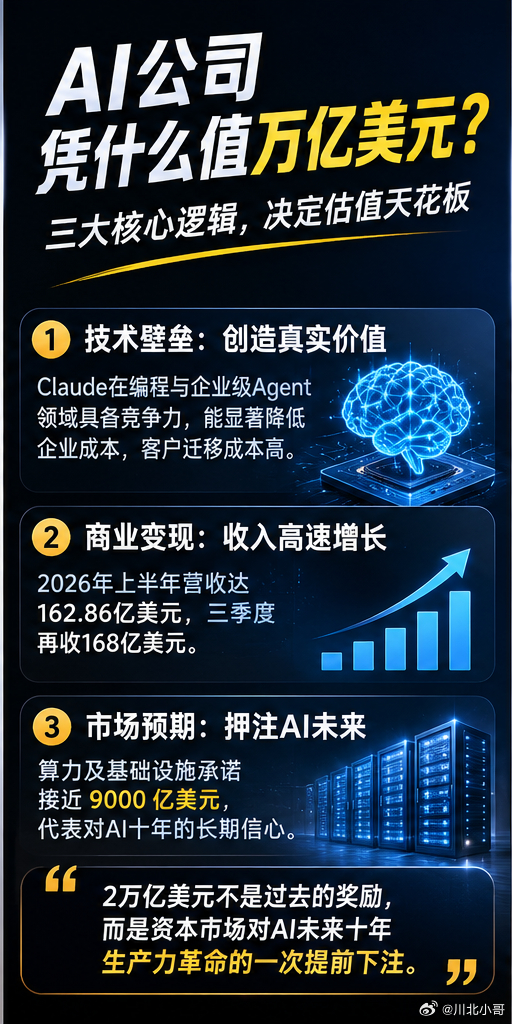
过去,互联网公司的估值看用户规模、电商交易额和广告收入;如今,AI公司的估值开始看三个核心指标:技术壁垒、商业变现能力,以及未来算力所能创造的经济价值。
Anthropic就是一个典型样本。
首先,技术实力决定估值的天花板。AI模型不是普通软件,真正的竞争力不只是回答问题有多聪明,而是能否持续降低企业的生产成本,替代复杂的人工流程。Claude在编程和企业级Agent领域形成了竞争优势,尤其是Claude Code,让AI从聊天工具变成了能够参与真实软件开发的生产力工具。
这意味着,Anthropic卖的不仅是模型,而是企业愿意长期付费的生产效率。技术越强,客户迁移成本越高,商业护城河就越深。
其次,收入增长决定估值有没有现实支撑。
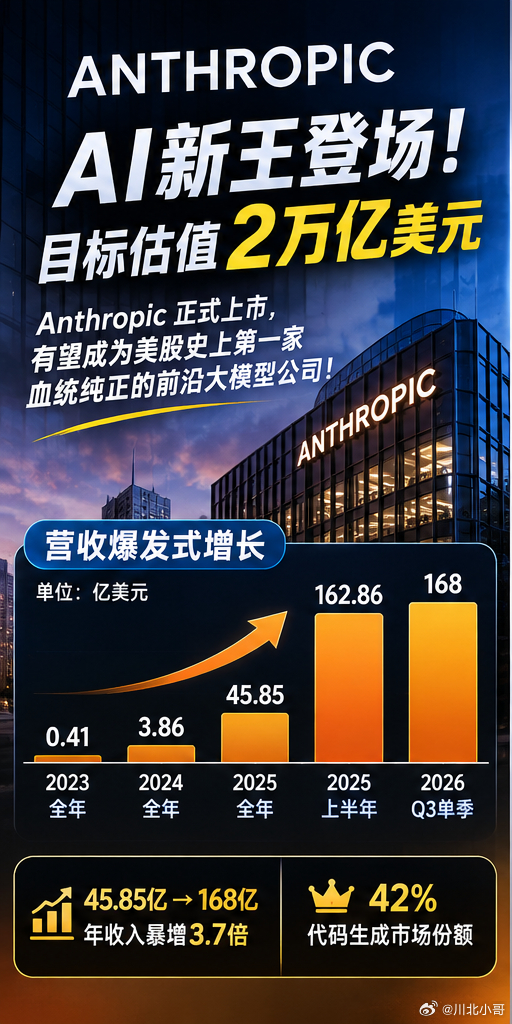
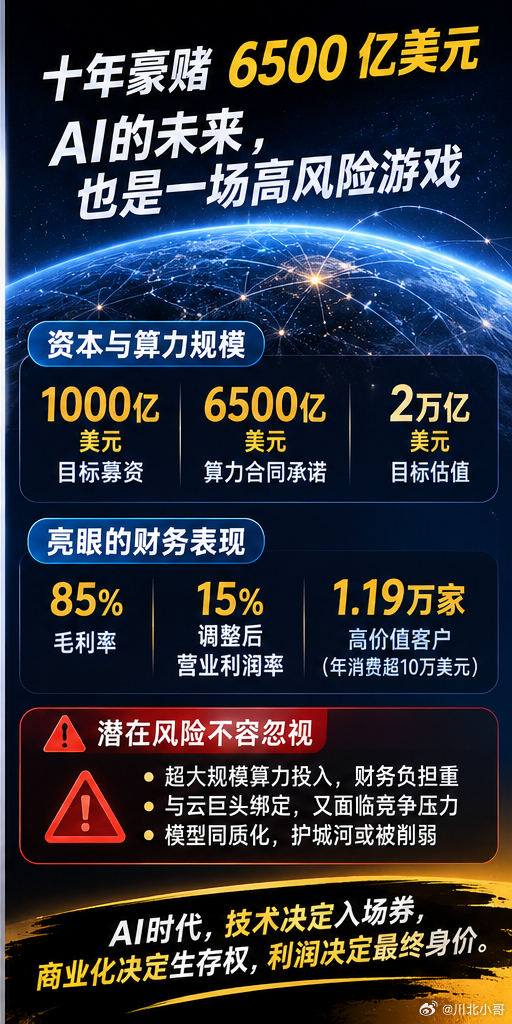
根据招股文件,Anthropic的营收从2023年的4100万美元,增长到2025年的45.85亿美元,2026年上半年达到162.86亿美元,第三季度进一步达到约170亿美元。更值得注意的是,年化收入已经达到数百亿美元规模,超过1.19万家客户的年度消费达到10万美元以上。这组数字说明,AI已经不只是烧钱讲故事,而是在形成真实的企业付费市场。
第三,利润质量决定估值能否长期站稳。
Anthropic最值得研究的地方,是它开始证明AI商业模式可以跑通。2026年第三季度,公司调整后营业利润率达到约15%,毛利率约85%。但必须注意,调整后盈利不等于GAAP会计口径盈利。公司同期仍有巨额账面亏损,其中相当部分来自融资工具公允价值变动。投资者不能只看漂亮的利润率,更要看真实现金流和持续盈利能力。
第四,资本市场买的是未来,不只是今天。
2026年11月19日,Anthropic正式登陆纳斯达克,股票代码ANT,IPO发行价83美元,首日收盘97.17美元,涨幅17%,完全稀释估值约2万亿美元,成为首家公开上市的前沿大模型公司。但这里有一个值得警惕的数字:公司披露的算力及基础设施承诺接近9000亿美元。这既是未来扩张的入场券,也是沉重的财务负担。算力买得越多,不代表利润就越高;如果模型降价、竞争加剧,或者客户需求不及预期,固定采购承诺就可能变成经营风险。
更微妙的是,亚马逊、谷歌和微软既是投资者、算力供应商,也是竞争对手。Anthropic必须在巨头的生态体系里成长,同时避免被巨头替代。所以,AI公司的估值逻辑,本质上是三个乘数:技术决定能创造多大价值,商业收入决定价值能否兑现,市场预期决定投资者愿意提前支付多少价格。
2万亿美元不是对Anthropic过去成绩的奖励,而是资本市场对AI未来十年生产力革命的一次提前下注。
真正的问题是:当所有公司都能使用AI,当模型逐渐同质化,今天的技术领先还能维持多久?我认为,未来真正值万亿美元的AI公司,不一定是模型最聪明的那一家,而是能够把技术优势转化为稳定现金流、拥有客户生态、持续降低算力成本,并建立长期竞争壁垒的那一家。AI时代,技术决定入场券,商业化决定生存权,利润决定最终身价。
数据口径说明:以上采用截至2026年11月20日的招股文件及上市信息。