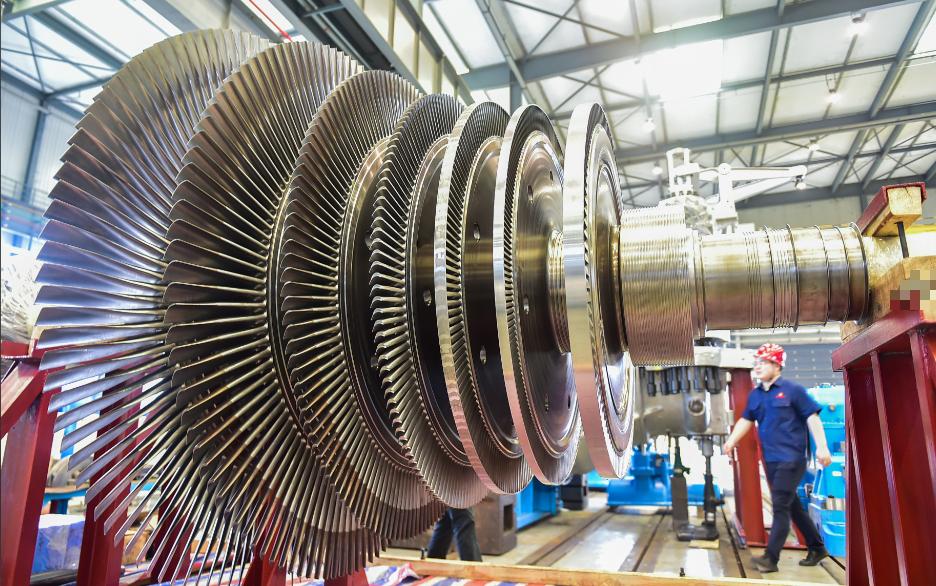
“再给中国100年也造不出来,我们开天价他们也只能乖乖购买!”1993年,由于技术原因,中国花费了3.8亿美元从欧美购买了一台燃气轮机。可谁能想到,短短25年后,中国就撕开了欧美长达70年的垄断,自主造出了燃气轮机的一级静叶。
燃气轮机被称为装备制造业"皇冠上的明珠",一台机器上万个零件,最难啃的就是燃烧室和涡轮这一截热端部件。
烟气刚出燃烧室就有上千摄氏度,第一级静叶顶在最前面,一边挡住高温气流,一边把气流调成需要的角度往后送。叶片浇什么合金、怎么做冷却气道,每一道工序都是人家捂得严实的看家本事。
那时候国内电厂的处境,用大白话说,机器买回来了,却修不起,也不敢修。调试、检修、换备件,几乎全由原厂派人来做,核心参数现场清场,旁人多看一眼都不行。
维修和备件账单一年比一年厚,有的项目后期运维花的钱甚至比当初买设备还多。
打捆招标、合资合作走了一圈,国产化率数字看着上去了,可最值钱的设计技术、热端制造技术,始终没落到自己手里。钱花了,市场让出去了,核心环节还是被人卡着脖子。
这种日子逼着行业里的人把这口气咽了下去:核心技术要不来、买不来、讨不来,靠别人施舍永远翻不了身。2009年,东方汽轮机先组建自己的科研队伍,没有规范,没有经验,从白纸一张开始啃F级50兆瓦重型燃机。
2012年起国家组织专家论证两机重大专项;2015年专项正式启动;2016年被列入国家"十三五"规划百项重大工程之首,国家电投牵头,中国重燃具体落地,全国上下游企业、院所拧成一股绳攻关。
2018年12月25日,首件300兆瓦级F级重型燃机透平第一级静叶铸件通过13位专家评审鉴定。
这套叶片由中国重燃联合中科院金属所、江苏永瀚等单位攻关,拿下三个国内第一:第一次自主设计大尺寸一级静叶,第一次炼出拥有完全自主知识产权的静叶母合金,第一次自主铸成大尺寸复杂结构静叶。
交付的不只是一块合格叶片,还有一套固化下来的工艺和质保体系。换句话说,这块叶子怎么造、按什么标准验收,规则从此握在了自己手里。
一块叶片拿下,整条攻关的路子也就趟开了。2023年,东方电气历时13年自主研制的F级50兆瓦重型燃机G50投入商业运行,实现国产重型燃机从0到1的突破。
这台机组在华电清远电厂累计运行超过1万小时,2026年8月又实现单次连续安全稳定运行1000小时,热端单晶叶片、燃烧室、控制系统全部国产。
2025年11月,3台G50出口哈萨克斯坦,国产F级燃机整机第一次迈出国门。2025年9月8日,国内功率最大的国产商业投运重型燃机"太行110"首台套机组出厂,110兆瓦级机型迈入商业化应用。
更大功率的300兆瓦级F级样机,由19个省市200余家单位攻关8年,已完成总装下线、点火和168小时满负荷试运行,累计并网发电1.96亿千瓦时,东莞示范电站计划2028年投运。
纯氢燃烧的G15H于2025年9月发布,国内氢能燃机跻身全球第一梯队。
差距也要看得清清楚楚。国产燃机目前功率天花板在110兆瓦上下,需求量最大的300兆瓦级以上F级、H级机型,GE、西门子、三菱仍占头部;长期运行数据、运维经验,以及部分基础材料和关键零部件,仍有短板。
承认落后不是长他人志气,而是看清下一仗该往哪儿打。
用电缺口拉大,2025年燃机需求约90至100吉瓦,主要厂商年产能只有55至60吉瓦,西门子大机型排产到2029年,GE Vernova排到2031年。需求外溢留出的窗口,只会给真正把本事练硬的人。
回头看这段路,从一块被人锁死的静叶,到整机成套出海,靠的从来不是低个头、让个市场就能换来的东西。
越是外人不肯松手的环节,自己越得咬紧牙关啃下来;今天在材料、铸造、控制上攒下的每一步,明天都会变成别人绕不开的中国底气。
国家有关部门已印发促进燃机创新发展的指导意见,提出到2030年建成自主可控的研发、制造、验证、维护全产业链体系,这条路还在往前走。
对于中国燃气轮机的突围之路,你怎么看?