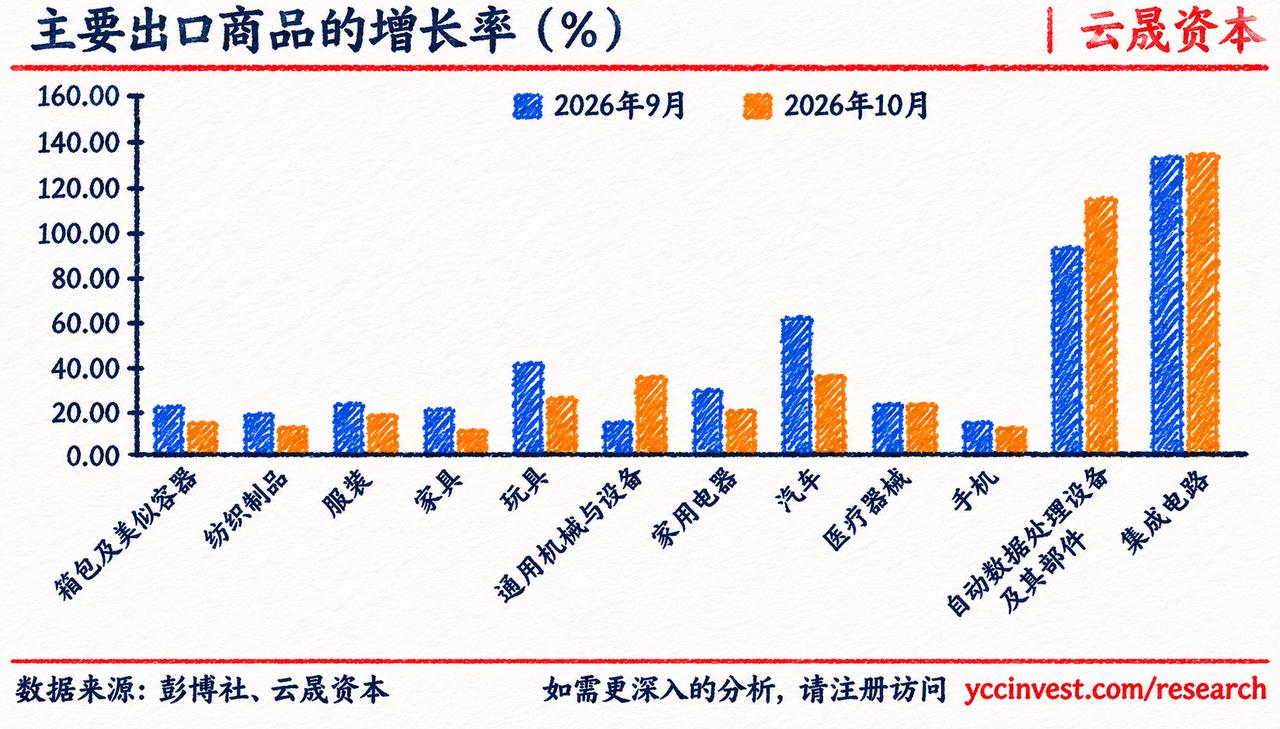
2026年10月的出口数据,把中国制造业劈成了两个截然不同的世界:
一边是跟人工智能(AI)挂钩的硬件出口狂飙,自动数据处理设备增速从9月的约94%冲到了116%,集成电路继续维持在138%左右的高位;
另一边,传统的消费品出口却在集体踩刹车。
按照往年规律,9月和10月正是海外圣诞季和“黑五”备货的传统旺季,但在这份数据里,传统外贸“老几样”全线降温。
家具出口增速几乎腰斩,从22%掉到了12%;玩具从42%降到27%,家用电器从31%滑落到20%,连前两年风头正劲的汽车出口,增速也从63%放缓到了37%。
服装、箱包、纺织品同样在往下走。
有意思的是,同样是造电子产品,命运却完全不同。手机出口增速只有12%左右,几乎停滞;但涵盖服务器在内的自动数据处理设备却翻倍增长。
消费电子在客厅和口袋里已经卷到了天花板,真正的增量全躲进了全球各大科技巨头的机房里。
更耐人寻味的是通用机械设备,增速逆势从15%跳升到35%。科技圈常说“算力的尽头是电力和散热”,海外建数据中心不仅要买服务器,还得配套买变压器、液冷系统和各类工业温控设备,顺带把中国的通用机械也拉了一把。
研究机构 YCC Capital 在复盘这组数据时点出了一个关键判断:
这并不是一次全面的制造业复兴,而是一轮高度集中的技术驱动型周期。
剥开亮眼的增速往深处看,全球AI产业链的分工其实非常清晰——中国凭借成熟的供应链效率,正在大规模吃下AI硬件的“产量”,从服务器整机组装、PCB电路板、电源散热模块,到成熟制程芯片与封装测试,全球算力基建的物理底座大量由中国工厂交付。
但与此同时,最上游的先进芯片知识产权(IP)和高毛利的核心计算平台,依然牢牢攥在国际竞争对手手里。
说白了,这一幕和十几年前智能手机刚普及时颇有几分相似:我们用全球最高效的产线,把最庞大、最扎实的硬件出货量握在了手里,赚的是规模化和工程红利的辛苦钱;
而大洋彼岸的芯片与算法公司,依然拿着架构与生态的定价权。硅谷负责在云端画蓝图,珠三角和长三角负责在车间里拧螺丝,这场AI基建狂潮里,到底是谁更离不开谁,时间会给出答案。