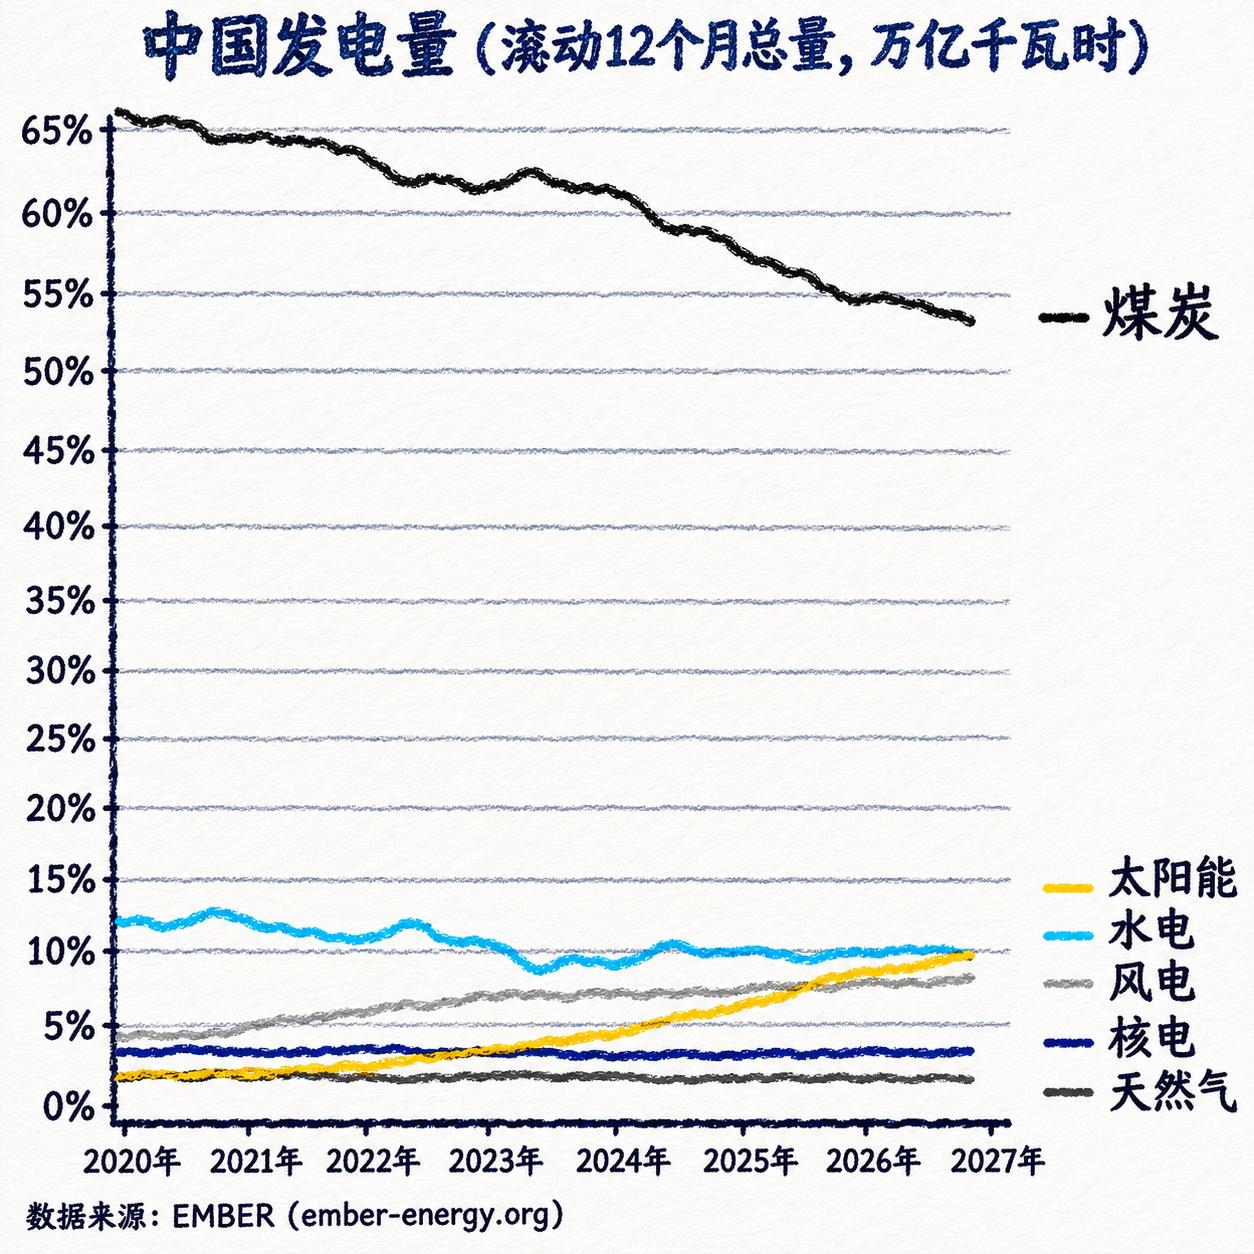
最新能源统计数据显示,中国光伏发电的占比刚刚反超水电,正式坐上了全国第二大电源的交椅,而煤电的发电占比则从2020年的66%一路下滑到了54%以下。
从2020年到2026年底,在中国整个电力大盘子里,只有风电和光伏的份额在实打实地往上涨。
能源智库Ember追踪的过去十二个月滚动发电量曲线,把这六年的变化画得明明白白。
2020年初,光伏发电占比还只有3%出头,跟天然气排在最底层,排在核电后面。
结果短短六年,光伏就像开了倍速:2023年初超过核电,2025年中超过风电,到了2026年下半年,直接跨过了水电那条线,把占比拉到了12.5%以上。
风电也不含糊,同期从5.5%稳步爬升到了11%左右。风光加起来,已经撑起了全国将近四分之一的用电量。
有意思的是,图上另外三条线看着特别“佛系”:核电六年如一日地横在4.7%左右,天然气贴着3%走成了一条直线,水电则受前两年西南枯水期影响,从15.7%回落到了12.5%上下。
很多人纳闷,这些年我们明明投产了那么多大型水电站和核电机组,怎么份额不升反降?
道理很简单,因为中国全社会用电量这个“分母”膨胀得太快了。
在年用电量突破10万亿千瓦时的体量下,核电和天然气其实一直在扩产,只不过它们的增速刚好跟全社会用电增速打了个平手——相当于在跑步机上拼尽全力冲刺,才勉强把这条线维持在原地。真正吃掉新增用电需求、顺便把煤电份额挤下来12个百分点的,全靠风和光。
更有戏剧性的是现实与舆论的温差。过去几年,海外隔三差五就有人拿着放大镜炒作中国新能源“产能过剩”,替我们的光伏组件和风机操碎了心。
结果兜兜转转一圈,这些被嫌弃“过剩”的产能,悄无声息地把一个制造业大国的电网底色给改写了。
当然,煤电占比跌破54%并不意味着火电厂要集体退休。
现在的煤电,更像是从踢满全场的“主力中锋”改行当了“全职守门员”——白天大太阳、刮大风的时候它退居二线省煤,一到傍晚光伏下班或者遭遇极端天气,它立刻顶上去稳住频率。
眼下,算力中心和新能源汽车还在源源不断地制造新的用电需求,电网真正的考验也从“能不能发出绿电”变成了“怎么把西北的风光存住并送到东部”。
对普通人来说,最直观的感受莫过于,全球能源结构经历着几十年一遇的剧烈洗牌,而国内居民电价依然稳如泰山,倒是街边的加油站,正一家接一家地腾出车位装上了超充桩。