HBM供给卡死,分层存力成新主线,江波龙抓住预期差
当下AI赛道最热的矛盾,就是HBM持续紧缺、价格走高。绝大多数资金扎堆GPU、HBM标的,却忽略一个关键产业共识:HBM产能稀缺、成本昂贵,行业正在依靠分层存储架构、高速企业级SSD做存力卸载与代偿,这就是当前存储板块最容易被忽略的预期差,而江波龙正是这条路线的核心受益标的。
很多投资者对AI算力的理解还停留在一句话:算力靠GPU,显存靠HBM。但现实瓶颈已经摆在台面上。海外三大原厂优先把优质DRAM晶圆倾斜HBM,HBM本身耗片量极高,单颗HBM消耗的晶圆资源远高于普通内存。各大云厂商、算力巨头早早签下长单锁定远期产能,现货供给持续紧张,多家机构预判2027年HBM价格继续上行,不少算力扩容项目因为拿不到足够HBM被迫放缓节奏。
产业的解法,不是单纯等待漫长的HBM扩产,而是搭建多级缓存体系:热数据留在HBM,温冷KV缓存、模型权重、知识库数据下沉到高速企业级SSD,用智能存储调度分担HBM与DRAM的压力,也就是业内所说的存力代偿。这不是SSD简单替代HBM,而是架构层面的互补,用更低的成本支撑大模型推理、RAG检索、Agent智能体规模化落地。这条逻辑,市场还没有充分定价,也是本文最核心的信息增量。
国内算力基建持续提速,AI推理需求爆发,数据中心存储需求结构已经彻底改写。一台AI服务器的内存、闪存搭载量远高于传统服务器;随着长上下文、多轮交互智能体普及,海量上下文数据需要分层缓存、归档。如果全部依赖高价HBM,算力项目成本会直接失控,高速、高稳定、可批量供货的企业级AI存储,变成算力集群刚需。不少服务器厂商订单饱满,交付的核心短板,正是上游显存与高端存储供给不足。
在这条存力代偿赛道上,江波龙的差异化优势清晰,它早已跳出普通SSD组装厂商的定位。公司自研SPU存储处理单元搭配iSA智能存储架构,走硬件+固件调度协同路线,依靠冷热数据自动识别、预取调度,把非实时数据下沉到SSD,实测最高可降低40%的DRAM占用,有效缓解行业普遍的内存墙痛点,这套方案已经和AMD完成联合调优,适配AI推理、本地大模型部署场景 。
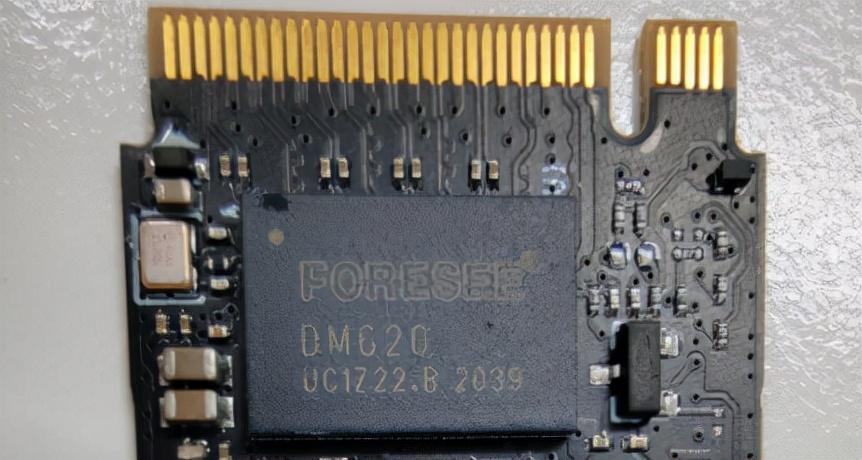
依托FORESEE企业级品牌,江波龙搭建起eSSD、RDIMM、MRDIMM完整产品矩阵,适配鲲鹏、海光、飞腾国产CPU生态,深度切入国内算力自主可控供应链。业绩是最硬核佐证:上半年企业级存储业务同比大增208.8%,增量主要来自AI服务器、数据中心订单。这部分增长,不是闪存涨价带来的短期脉冲收益,而是AI存力架构升级带来的真实业务增量。
同时江波龙在行业低谷期逆周期布局,和上游晶圆原厂签订长协锁定颗粒资源,在景气周期保障企业级订单稳定交付、稳住毛利率。自研主控芯片累计出货突破2.8亿颗,5nm主控、高速企业级SSD持续迭代;区别于只做简单组装的模组厂商,它掌握固件、数据调度算法等底层能力,这也是存力代偿方案能够落地的根基。
这里厘清两层完全不同的行情逻辑,避开散户最容易踩的误区。第一层是短期周期逻辑:闪存涨价带来利润增厚,波动大、持续性弱;第二层是结构性成长逻辑:HBM紧缺催生存力分层需求,叠加数据中心扩容、算力国产化推进,企业级AI存储长期放量。现在市场多数目光只盯着第一层涨价逻辑,低估第二层结构性红利,这就是江波龙最大的预期差。
我们不能盲目看多,风险同样客观可跟踪。如果后续海外原厂加速HBM扩产、云厂商下调资本开支、AI Agent应用落地不及预期,存力代偿的需求节奏会明显放缓;另外,SPU、iSA智能存储方案的大规模商业化还在持续推进,放量需要持续的客户验证,国产化认证进度也存在不确定性,这些都是后续跟踪主线的关键指标。
普通投资者跟踪这条主线,不必每天紧盯颗粒报价,重点盯三个方向:一是HBM供需、价格变化,紧缺程度越高,分层存储代偿逻辑越强;二是江波龙企业级SSD、AI存储方案的订单落地、客户认证进展;三是头部云厂商推理集群的资本开支指引。
总结来说,本轮AI行情下半场,机会不只是拥挤的HBM赛道。HBM供给约束是既定事实,多级缓存、存力卸载是产业落地的现实选择。江波龙凭借自研智能存储架构、已经兑现的企业级订单、国产算力生态适配能力,站在这条预期差赛道前排。它能不能摆脱传统周期股标签,核心不在于闪存涨价,而在于AI智能存储方案持续商业化落地,拿到更多算力中心长期订单。
风险提示:本文仅为产业逻辑与企业基本面客观分析,不构成投资建议。存储行业供需波动大,技术商业化进度存在不确定性,股市有风险,投资需谨慎。AI算力行情 半导体AI行情 江波龙财报 HBM算力产能 GPU行情 江波龙港股破发 江波龙HBM