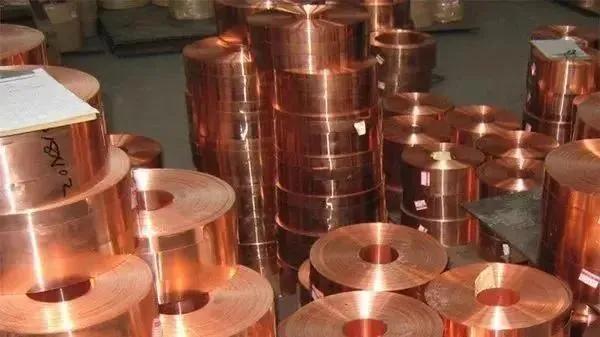
中国缺铜是不争的事实,已探明储量只占全球4%,可是消耗量巨大,在弹壳制造上,欧美用铜,中国用钢。铜制子弹有优势,黄铜质地软、延展性好、加工容易、可回收且不影响性能,稳定性佳。但中国缺铜,在很多重要领域都不够用。
许多人读到“欧美用铜,中国用钢”,心里会咯噔一下:
这一下咯噔,多半是往两个方向想:要么觉得咱们军工连子弹材料都凑不齐,技术上不如人;要么担心真到大规模使用弹药的时候,钢壳弹顶不住铜壳弹。
把数据摊开看,先看铜这份家底。中国已探明铜储量在全球占4%上下,排在第六位,矿石品位普遍偏低,平均品位不到1%,开采和选矿成本不低。
另一边是消费端,2024年国内精炼铜消费量接近1600万吨,占全球消费量的58%左右,是全世界最大的铜消费国。
自己产的铜精矿只能覆盖两成左右的需求,其余部分要从智利、秘鲁、刚果(金)这些主产国进口,对外依存度长期处在高位。
这就带来一个排序问题。铜在工业体系里的位置,远不止子弹这一项。电网里的导线、变压器和开关,电机和发电机组,新能源车的线束和电机绕组,风电和光伏的配套设备,电子元件,舰船的管路与电气系统,哪一样都离不开铜。
这些领域要么是基础设施,要么是装备主力,属于长期、固定、不能省的铜消耗。一发子弹打出去,弹壳就留在战场,属于一次性消耗品;拿储量本就紧张的铜去铺弹药生产线,在资源分配上说不通。
再说钢壳这条路线。钢材本身硬度高,直接做弹壳,抽壳阻力大,连续射击时卡壳、磨损枪膛的概率都会上升,防锈能力也弱。国内军工的处理方式是覆铜钢和涂漆钢:壳体用钢,表面覆一层薄铜或者涂漆,兼顾抽壳顺滑、防锈和成本。
这套工艺从上世纪五六十年代摸索过来,早期也生产过黄铜壳弹药,现在制式步枪弹基本以钢壳为主,经过多年训练和演习验证,可靠性没有留下什么硬伤。
一枚纯铜弹壳的用铜量,能支撑多枚覆铜钢弹壳,省下来的铜可以挪去更要紧的工业环节。
换个角度看弹药逻辑。欧美国家铜资源和产业基础相对宽裕,黄铜弹壳在闭气、抽壳、长期储存这些指标上表现成熟,沿这条路线走顺理成章。
子弹又是消耗极大的装备,和平时期训练打出去的数量、战时需要储备的规模,都要求原材料供应不能被外部环节卡住。
中国钢铁产业链完整,铁矿石和冶炼、轧钢环节自主可控程度高,弹药生产线的原料供给握在自己手里,即使进入持续高强度的装备消耗状态,扩产和补给的链条也不容易被切断。
看这件事,不能只盯着弹壳表面那层材料好不好看,真正要对照的是一个国家的资源结构和战争准备方向。
选钢壳,不是在铜壳面前被动退让,而是把有限的铜优先留给电网、装备和新能源这些不能退让的环节,把弹药这条消耗大、用量广的线建立在本土能掌控的材料之上。
资源条件不一样,材料路线就不会一样,这条思路贯穿的是持续作战和长期补给的考虑,而不是单发性能上的取舍。
往后看,铜的紧张程度还在往上走。新能源装机、电网改造、电动车和风电光伏都在拉抬铜需求,全球新矿山从勘探到投产周期长达10到15年,现有矿山品位还在下降,供给端很难快速放量。
中国要缓解铜的约束,一头在海外争取稳定的矿权和长期供货协议,一头在国内提升再生铜回收利用的水平,同时在材料端寻找替代方案。
钢壳弹只是这套资源安排在军工环节的一个具体落点,顺着这条线看,很多装备选型背后都有同样的计算:哪些材料必须自己掌握,哪些环节可以用性能换安全,哪些资源要精打细算留给最核心的用途。
外界比较武器装备时,习惯先看口径、看外形、看材料档次,但真正决定长期支撑能力的,往往是原材料供给这条基础环节。
中国在铜上的短板没有被掩盖,钢壳路线也谈不上什么高明设计,它就是资源禀赋约束下做出的理性选择。把这点看明白,再谈弹药和装备,判断才不容易停留在表面。