一家公司最危险的时候,未必是账面难看的时候。英伟达眼下恰恰相反:营收继续猛涨,订单排到几年后,股价却在下跌,市场担心的不是今天卖不动芯片,而是明天谁来决定公司往哪走。
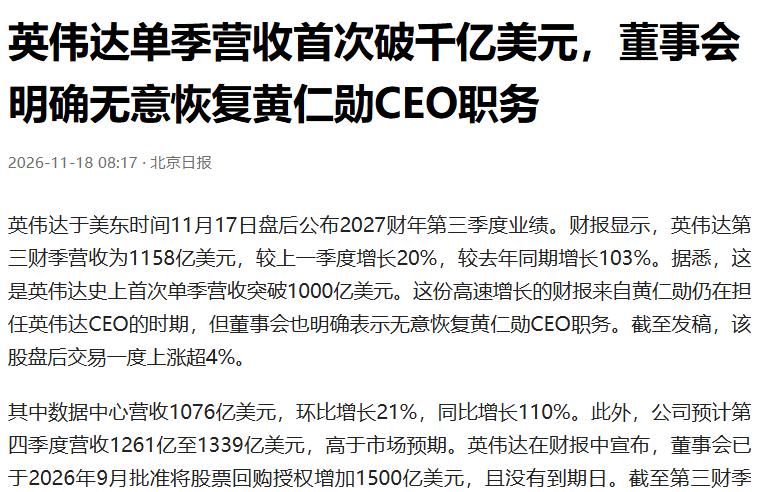
从11月5日起,英伟达股价连续走低,一周内跌势明显,市值也跌破关键关口。有人把这看成AI热潮退烧,但11月17日公布的第三财季成绩单并不支持这种判断:营收达到1158亿美元,环比增长20%,同比增长103%,毛利率为74.8%,Blackwell芯片处于满产状态。
业绩这么强,股价却往下走,市场在意的显然不只是当季收入。投资者担心的是,黄仁勋离开之后,英伟达还能不能保持那种抓住技术拐点、提前押注未来的能力。
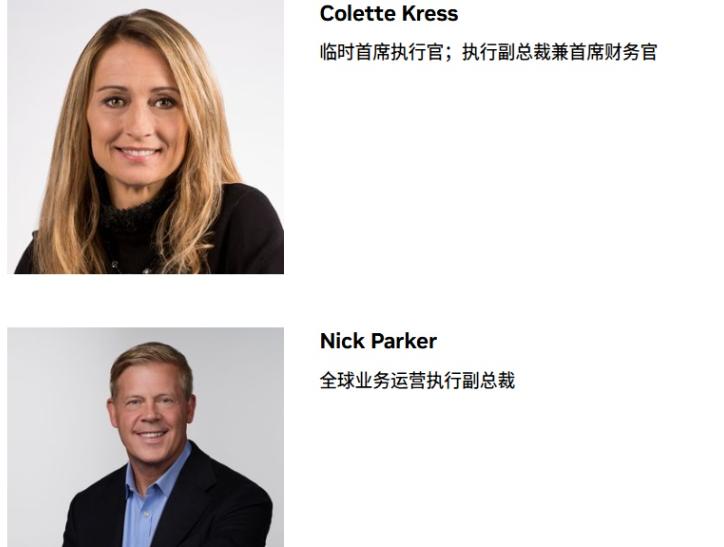
临时接过CEO职责的克雷斯,是在英伟达任职二十多年的财务负责人。她擅长管成本、做资本安排、稳住交付节奏。她给出的信号也很明确:客户没有离开,员工不会大批流失,公司手里握着约2.5万亿美元的订单,并将2028财年的指引上调至75%。
短期内,这些判断有现实支撑。微软、谷歌等大客户早已围绕英伟达的芯片和CUDA生态搭建业务,换平台不是买几块新卡那么简单。代码迁移、工程师培训、模型重新调试,都会耗费时间,还可能拖慢产品迭代。不是没有替代方案,而是现在切换的成本太高。
员工也不会因为一次管理层变动就立刻散去。项目仍在推进,期权和职业安排也都牵连着个人选择。再加上芯片、软件生态和整套系统交付形成的优势,英伟达的护城河不会在一夜之间消失。订单排到2028年,短期财报大概率仍然亮眼。
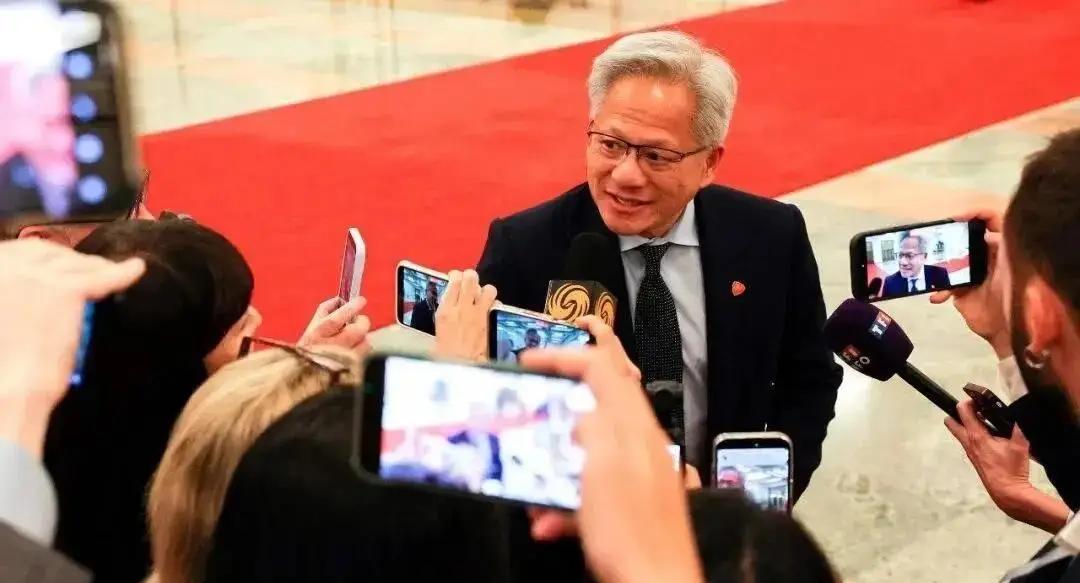
但市场看的是更远的时间。黄仁勋持股约3.58%,真正难以复制的,却不是这部分股份,而是他三十年积累的技术判断、人脉和行业号召力。英伟达如今转向董事会与职业经理人共同运作,要把一个人的直觉变成整家公司的本能,显然不是换张座位表就能完成。
科技公司可以靠现有体系守住优势,却不能永远只靠守。下一代架构怎么走,客户还会不会继续大手笔投入,台积电、HBM内存和先进封装产能能否持续优先保障,AMD与客户自研芯片会追到什么程度,出口限制又会带来哪些变化——这些才是新管理团队绕不开的难题。
产品换代也在给利润和管理带来新压力。外界还在讨论Blackwell时,下一代Vera Rubin已经快速接棒。据称,它上市首季就创下英伟达产品赚钱速度的新纪录,客户从拿到芯片到投入生产的时间也缩短了一半。
可新产品并非只有好消息。新一代机架设备中,存储成本占比上升,成本总额也在增加,这会让英伟达利润越来越受内存周期影响。公司给出的第四季度毛利率预期有所下降,管理层称这处于低点。新老产品交替,本就要付出代价;问题在于,存储成本上涨会不会变成长期压力。
外部环境也在收紧。英伟达成立国家安全与出口管制监督委员会,把地缘风险纳入日常治理;最新季度预期中,中国区数据中心算力收入被排除在外,此前面向中国市场的特定授权产品也已停止出货。新CEO要面对的,不只是产品竞争,还有更复杂的政策约束。
换帅甚至被推到了政治舆论场上。特朗普曾在社交媒体谈到苹果前CEO库克,称他是接班的唯一人选。对英伟达来说,这类表态未必能决定公司人事,却让本已复杂的接班话题多了一层政治色彩。
华尔街也在重新给英伟达定价,估值倍数出现下调。原因不难理解:当公司被视为AI浪潮的最大受益者时,投资者愿意为它的增长付出高溢价;可一旦黄仁勋不再掌舵,市场就会追问,这份溢价究竟属于英伟达的组织能力,还是属于黄仁勋本人。
克雷斯能稳住眼前的盘子,却未必能轻易复制黄仁勋式的押注。英伟达依然强大,客户短期难以脱身,业绩也还在高位;但三五年后,如果新团队不能持续踩准技术变化、守住产能优势并应对竞争,估值就很难回到过去那种“创始人溢价”。
英伟达不一定会崩盘,更可能从近乎神话的增长,回到一家优秀巨头的正常增长。真正的考验不是黄仁勋走没走,而是他留下的本事能不能变成公司的本事。