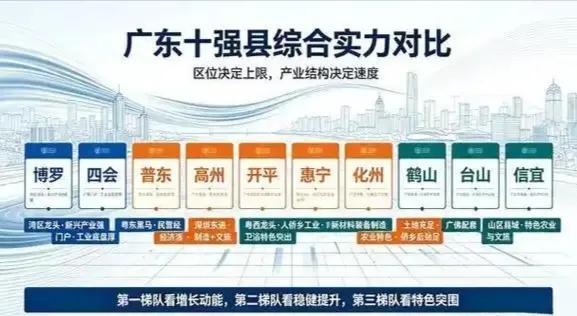
广东省县域规模以上工业状况。
目前广东县域规上工业的整体规模,公开资料没有给出一个完整的汇总总数,但能确认几个关键点:广东57个县(市)共有规上工业企业8900家,仅占全省的11.6%,而常住人口却占全省的27.8%,县域工业密度明显偏低。
整体格局
工业密度:每万常住人口拥有规上工业企业2.50家,不到全省平均水平的一半。若把20个由县改设的市辖区仍按县域口径统计,占比会从11.6%提高到34.8%。
增长态势:县域规上工业增加值增速中位数仅2.5%,低于全省平均;49个县(市)中有35个固定资产投资负增长。
产值贡献:县域进出口总额仅占全省的1.71%,半数县域外贸收缩。
典型县域产值案例
四会市:规上工业总产值2148亿元,规上工业企业701家,新能源汽车、新型储能、电子信息三大产业扛起制造业大旗。
惠来县:规上工业总产值1278亿元,绿色石化产值超千亿,二产占比55.7%。
博罗县:2025年成为广东首个千亿县,GDP达1005.45亿元,规上工业企业1407家,已形成8个百亿级产业集群。
乳源县:2025年铝箔产业产值121.32亿元,高压化成箔全球市占率超50%,是典型的“小而精”工业强县。
结构特点
广东县域工业呈现明显的分化格局:临港重化型(惠来、陆丰)、专业镇集群型(普宁、廉江)、龙头企业牵引型(新兴、五华)、资源建材加工型(英德、蕉岭)各走不同路径。 同时,县域工业“规下庞大、规上偏薄”问题突出,很多县市场主体数量不少,但上规模企业少。
值得关注的结构性问题
“区密县疏”格局:工业基础较好的原县多已改区,外围县域容易停留在原料供应、劳动力输出和低附加值加工环节。
投资后劲不足:49个县(市)中有35个出现固定资产投资负增长,降幅超30%的有8个;县域进出口总额仅占全省的1.71%。
产业外溢正在发生:“十四五”时期全省15个承接产业转移主平台累计落地2200个项目,总投资额达7200亿元,珠三角产业向县域转移已从规划变为现实。