黄金成了最大输家,3800美元失守、连跌三日:美联储鹰派喊话压向黄金
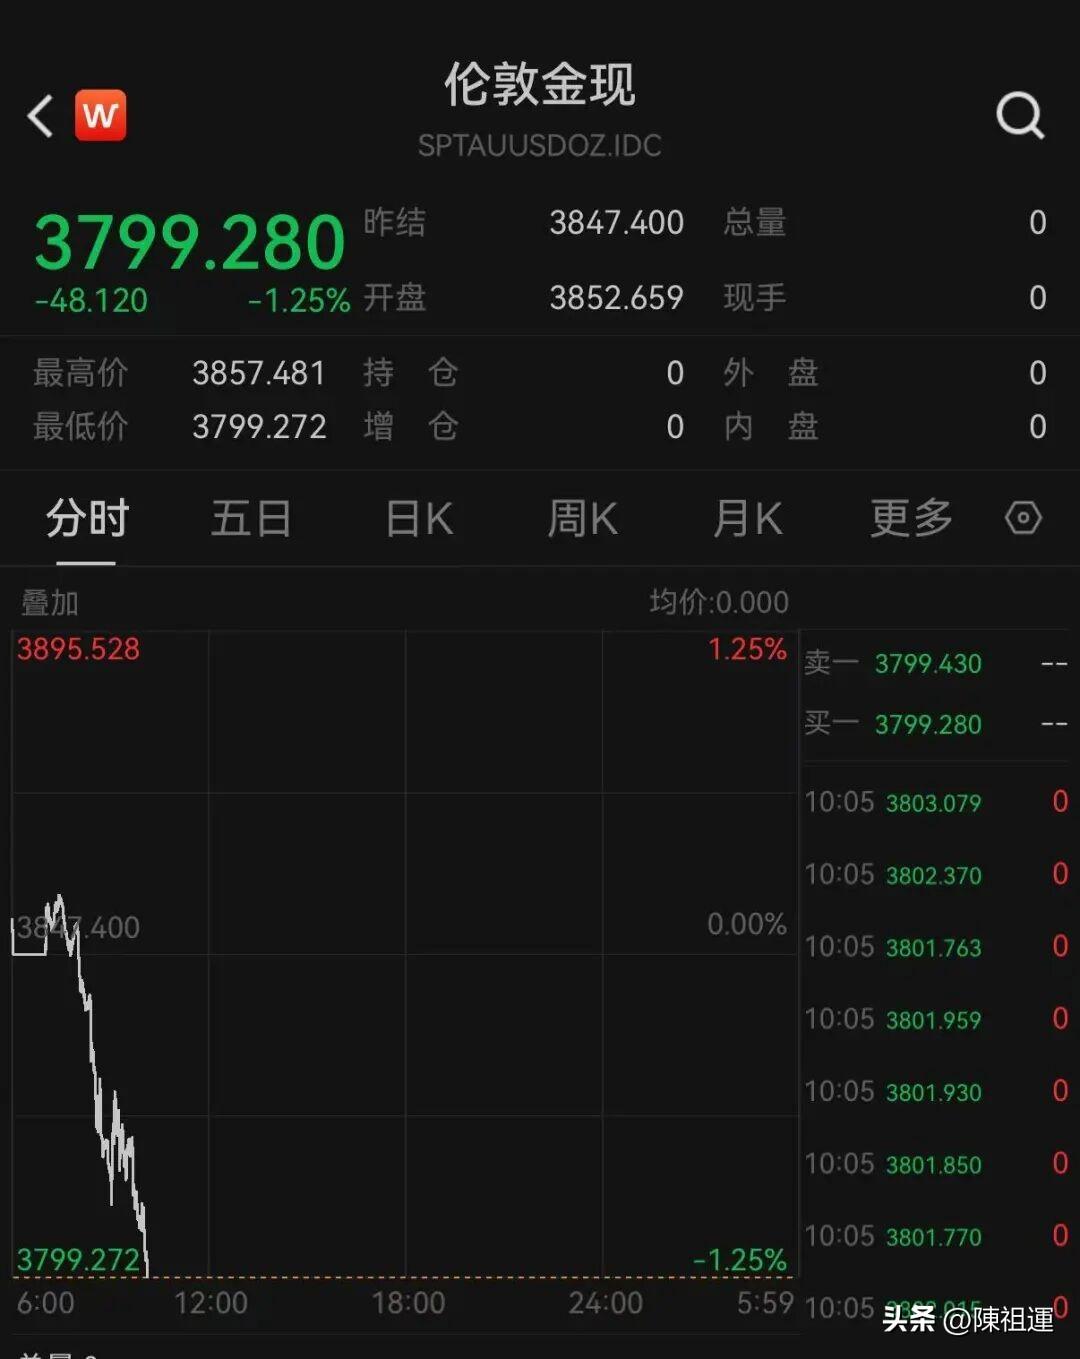
11月18日,国际贵金属市场明显走弱。现货黄金跌破3800美元/盎司整数关口,为2025年9月以来首次;这已是金价连续第三个交易日下跌。亚盘时段跌幅约1.4%至1.6%,盘中一度逼近3790美元;进入晚间交易时段,跌幅进一步扩大到约3%,触及一年多来低位。纽约商品交易所黄金期货同步收跌,白银跌幅更大。
这一轮下跌的直接触发因素,是美联储官员接连释放紧缩信号:市场对继续加息的预期升温,美债收益率和美元同步走强,把不生息的黄金压在了低位。
圣路易斯联储主席穆萨莱姆周二表示,美国经济可能需要在2027年春季之前多次加息,才能把通胀压回2%目标;他认为当前货币政策仍然偏宽松,实际政策利率可能还需要上调约1个百分点。这是近期美联储官员中偏鹰的观点之一。
纽约联储主席威廉姆斯同日表示,要让通胀回到目标,美联储仍有工作要做,可能需要再次加息;但他同时反驳了必须转向更激进政策路径的看法。美联储理事沃勒的表态更强硬,称如果1月不释放加息信号,12月就应加息50个基点。
市场定价也随之改变。按利率期货观察数据,12月加息25个基点的概率已经处于很高水平;到明年1月累计加息50个基点的概率约七成。也就是说,市场已经把继续紧缩当成基准情景,而不是小概率尾部风险。
黄金价格短期主要受四个变量拉扯:实际利率、美元、避险需求和央行购金。这轮下跌,主要是前两项同时转向不利方向。
加息预期升温,推高美国国债收益率,10年期美债收益率在5%关口附近徘徊;利率走高带动美元走强。黄金本身不产生利息和票息,当持有美债、美元存款能获得更高回报时,持有黄金的机会成本就上升,资金会从无息资产流向生息资产。
地缘层面仍有不确定性,但避险买盘暂时没能对冲紧缩压力。本轮通胀包含能源价格推高的供给侧因素,美联储选择以加息压制需求,这种组合下,黄金既要面对通胀预期,又要面对利率上行,短期定价被后者主导。白银因为工业属性更强、价格弹性更大,波动往往比黄金更剧烈。
几个独立判断
1. 每一轮周期里,黄金对利率环境的敏感度不同。紧缩周期中,实际利率上行会阶段性压制金价;一旦加息周期接近尾声、实际利率见顶回落,黄金的配置价值会重新被定价。短期走势和长期属性要分开看。
2. 长期支撑因素并没有消失。
全球央行购金、储备资产多元化、地缘不确定性,仍是黄金中长期需求的底层支撑。但这些因素慢变量,难以在一两天的盘面里对抗利率预期变化。判断金价方向,不能只看避险叙事,还要看实际利率拐点什么时候出现。
3. 机构本身也有分歧。
高盛一个月内第二次下调黄金价格目标,把2027年底目标位从4800美元调整到4650美元;澳新银行则认为当前疲软是暂时的,明年有望反弹。机构预测本身基于不同假设,既不能把单边看多当定论,也不能把短期回调解读成黄金逻辑终结。
4. 国内金饰价格已经连续回落。
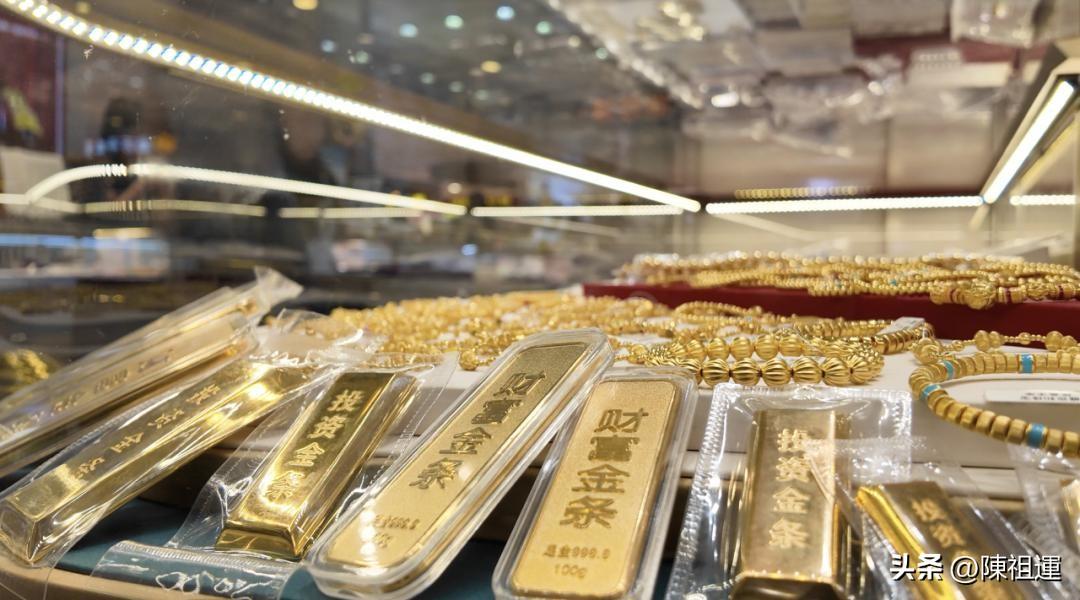
国际金价传导到国内,品牌金饰价格出现连续下跌,部分足金饰品报价回到每克1150元附近,较年内高点已有明显回落。需要注意,金饰售价包含加工费、品牌溢价和零售环节成本,不能直接用国际现货金价折算;投资金条与佩戴金饰的定价逻辑也不一样。
5. 如果是刚需佩戴、长期持有,不必被短线涨跌牵着走;如果是投资配置,要考虑利率周期、流动性和回购成本,不宜在情绪驱动下追涨杀跌。本文只做市场现象梳理,不构成任何投资建议。
后续重点盯四个信号
一是美国通胀数据是否继续黏性,决定加息空间;二是美联储官员后续表态,鹰派口径是否继续强化;三是10年期美债收益率和美元指数走势;四是全球央行购金节奏有没有变化。这四个信号比单日盘面涨跌更能判断中期方向。
黄金这轮回调,本质是紧缩预期主导下的重新定价。金价会不会继续下探、什么时候企稳,取决于通胀和利率路径,而不是单一情绪判断。在实际利率拐点出现之前,无息资产面对的压力不会轻易消失。
互动话题:你觉得这轮金价下跌是加息预期带来的短期回调,还是黄金上行周期已经结束?普通人在金价波动时,更适合买金饰、投资金条,还是继续观望?欢迎理性留言讨论。