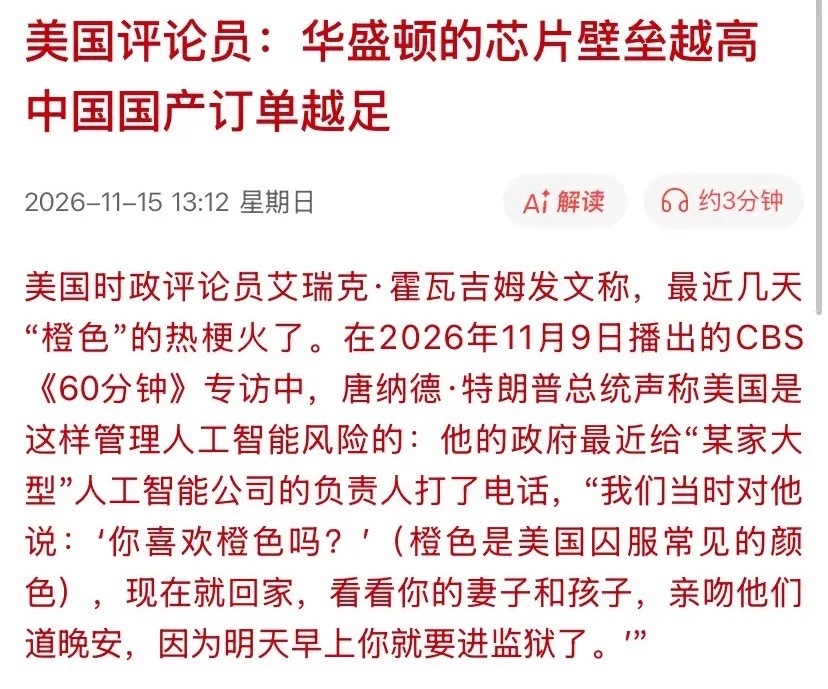
华盛顿的芯片壁垒垒得越高,国内厂商手里的订单攥得越稳。美国时政评论员艾瑞克·霍瓦吉姆专门撰文,借黄仁勋11月12日辞任英伟达总裁、CEO及董事一职这件事,点出了三个结构性现实。去掉八卦渲染,这篇评论真正值得拆的是下面三层逻辑,每层都能在盘面和产业链上找到对应的例子。
【要点一:美国所谓自由市场,本质是受管制市场】
评论的第一层判断是:华盛顿运行的,是一个披着自由企业外衣的受管制市场。芯片能不能卖、卖给谁、卖哪一档型号,不取决于企业竞争力,而取决于出口许可证、关税和行政审查。
举个最直接的例子:今年1月美方对H200加征25%关税,2月虽给了少量销售许可,但据美商务部官员在国会的表态,实际对华出货仍然有限;英伟达在中国数据中心AI芯片市场的份额,已从巅峰期的九成以上一路滑落。IDC口径下,2026年上半年英伟达在华份额降至34%,国内头部厂商以28%紧随,差距只剩6个百分点,而一年前这一差距还是31个百分点。这说明决定份额走向的,已经不是产品本身的性价比,而是政策开关。
【要点二:出口壁垒越筑,越是在孵化要遏制的本土产业】
第二层是评论里最核心的矛盾点:把芯片拦在世界最大制造车间之外,等于替本土竞争者圈出一块受保护的本国市场。黄仁勋自己在2026年4月的播客里就承认,这些禁令基本适得其反,英伟达在华份额已接近归零。
例子可以从需求端看。由政府出资建设的数据中心批量采用国产芯片,先把基础盘稳住;据公开报道,头部大模型厂商在新建推理与训练集群中,也已开始批量转向国产旗舰方案。行业追踪机构集邦咨询预计,2026年国内头部供应商将占据中国高端AI芯片市场约九成份额。壁垒每多立一年,国内工厂就多一年有保障的订单——这不是国产技术一夜追平,而是封锁硬生生把市场空间让了出来。
【要点三:中国的经济引力,正在反向塑造全球企业战略】
第三层判断是:中国作为最大制造与算力应用市场,其需求引力已经大到足以影响全球企业的产品路线、供应链布局和生态选择。开发者一旦大规模转向国产算力生态,被侵蚀的就不只是硬件出货份额,更是英伟达赖以筑墙的软件栈锁定。换句话说,过去是美国定义生态、全球跟进;现在中国市场的适配节奏,开始反过来影响芯片厂商先优化什么指令集、先兼容什么框架。
【盘面已经先反映了一轮】
短期阵痛也写在了行情里。11月12日港股收盘,恒生指数跌1.26%、报24008.55点,恒生科技指数跌2.36%、报3931.93点;阿里巴巴港股盘中一度跌超7%,收盘跌近7%,腾讯、百度跌超2%。合法与灰色渠道获取高端芯片的难度同步抬升,云厂商和应用层先承受了供货确定性与算力成本的担忧。
【后市怎么看:分三段,别混为一谈】
短期看,事件催化下国产算力链容易出现情绪脉冲,但需要区分:港股应用层跌的是短期供货焦虑,A股国产替代链涨的是长期订单预期,两者逻辑方向并不相同。下周开盘要警惕纯概念跟涨,订单没有落地支撑的标的,情绪退潮后回撤也快。
中期看,这一轮收紧就是国产替代的订单背书。大模型训练与推理扩容不会因断供停摆,缺口只能由国产方案填补;从芯片设计、先进封装、晶圆代工,到整机、高速互联、液冷温控,再到智算运维和运营商采购,整条产业链都在承接腾出的市场空间。可跟踪的硬信号有三个:国产卡批量交付节奏、头部客户复购与扩容订单、软件栈与主流框架的适配完成度。
长期看,壁垒托底的是需求,不直接等于技术过关。真正的瓶颈仍在先进制程制造能力、EDA与设备材料配套、编译器与生态成熟度,以及高端芯片的产能爬坡节奏。替代能走多远,最终取决于这些硬环节能不能跟上,而不是封锁声量有多大。
那么问题来了:这一轮壁垒筑高之后,你手里跟踪的标的,是真在解决制程、封装、生态这些硬痛点,还是借国产替代的概念在跟涨?谁有批量交付和客户复购支撑,谁只停留在演示和互动阶段,答案最终决定的是吃红利还是接盘。
声明:本文仅为信息解读与行业分析,不构成任何投资建议。市场有风险,投资需谨慎。文中数据均来自公开可查信息,引用截至2026年11月15日。
国产AI芯片算力自主可控半导体国产替代英伟达AI算力芯片封锁股市第一线股票财经