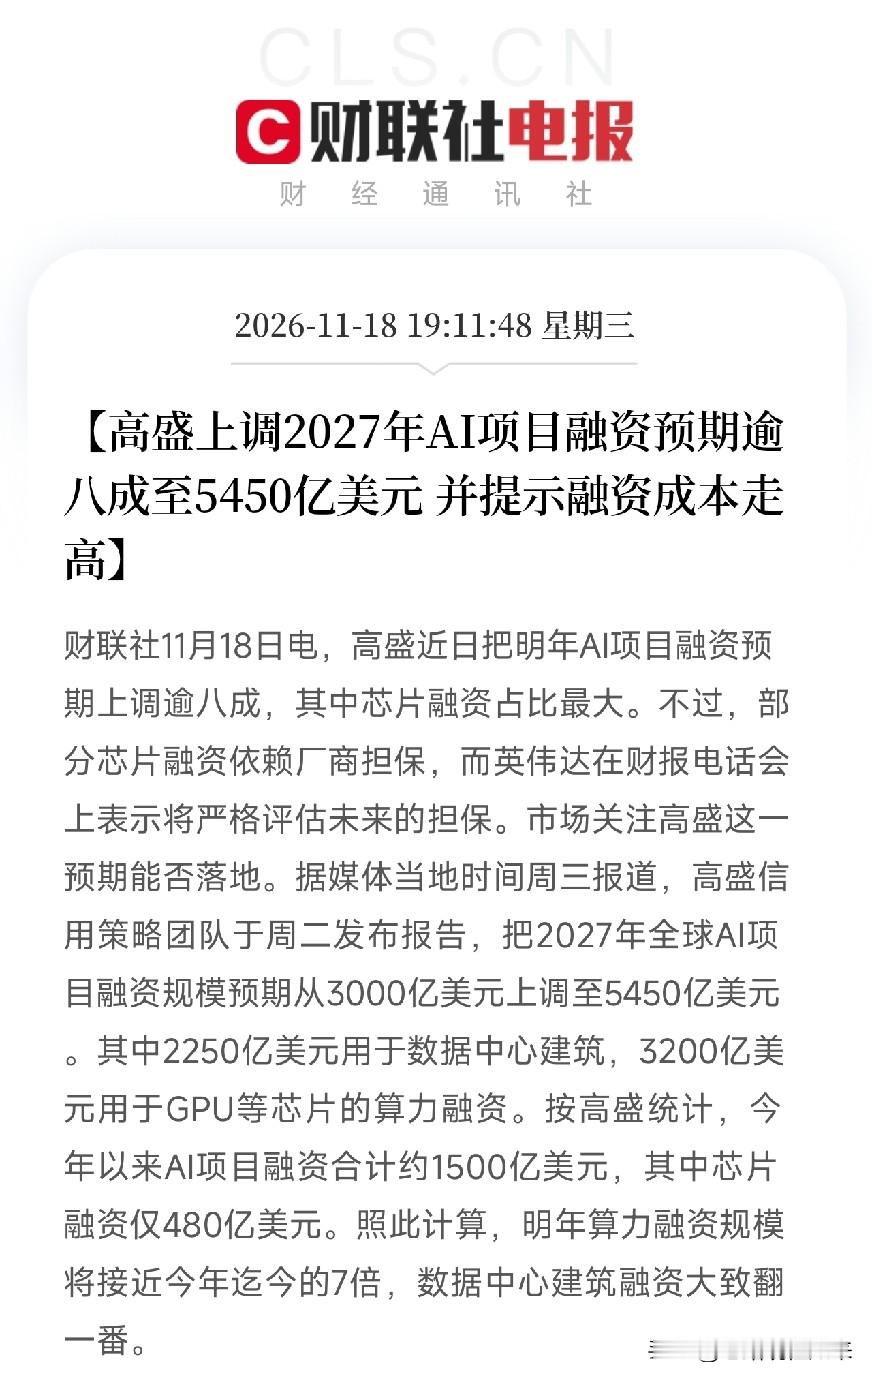
傍晚7点后,一条消息弹出来,让市场从AI资本开支的乐观里,清醒了过来
不是芯片,不是算力,而是AI项目融资的担保条件和融资成本。
高盛信用策略团队把2027年全球AI项目融资规模预期,从3000亿美元上调到5450亿美元,上调逾8成。其中2250亿美元用于数据中心建设,3200亿美元用于GPU等芯片的算力融资。按高盛统计,今年AI项目融资合计约1500亿美元,其中芯片融资仅480亿美元。照此计算,明年算力融资规模将接近今年迄今的7倍,数据中心建筑融资大致翻一番。
但真正值得琢磨的不是上调逾8成,而是报告里同时提示的两件事:融资成本走高;部分芯片融资依赖厂商担保,而英伟达在财报电话会上表示将严格评估未来的担保。
这句话的分量在哪?融资规模上调,是需求信号;担保收紧和成本走高,是约束信号。需求是油门,融资是油箱。油箱够不够大、谁给油箱做担保、加油的成本多高,才是明年AI基建能不能按计划跑起来的关键。
这跟之前那层逻辑是同一盘棋。英伟达云业务积压订单2.5万亿美元,说明算力需求还在;但TPU长期买家出现、大客户要供应多元化,说明单一路径在松动;光模块龙头集体回购、公告订单充足,说明产业端和二级市场情绪出现分歧。现在高盛把融资预期大幅上调,同时提示担保和成本,说明AI叙事正在从需求有没有转向钱从哪来、谁担保、成本多高。
换句话说,AI的上半场,拼的是谁拿到卡、谁有订单;下半场,拼的是谁融得到钱、谁担得起保、谁扛得住融资成本。积压订单是需求护城河,融资担保是现金流护城河。订单是面子,担保是里子。市场关注高盛这一预期能否落地,落的不是需求,是融资结构。
真正的卖水人,不是赌单季业绩的人,而是能在数据中心融资、芯片租赁、担保结构、电力配套里卡住位置的公司。谁能帮算力项目把融资成本压下来,谁能把厂商担保和租赁结构设计清楚,谁能在电力配套上卡住位置,谁就站在下一轮AI基建的台前。
去翻一翻,谁在做AI数据中心融资,谁在搞芯片租赁和算力融资,谁在给厂商担保做风险评估,谁又在电力配套上卡位。那才是这轮AI资本开支浪潮里,真正被融资结构推上台前的硬核方向。
AI融资 算力基建 观点创作激励赛