晚上6点后,几条公告接连弹出来,让市场从光模块板块的剧烈波动里,清醒了过来
不是芯片,不是算力,而是光互联龙头的集体回应。
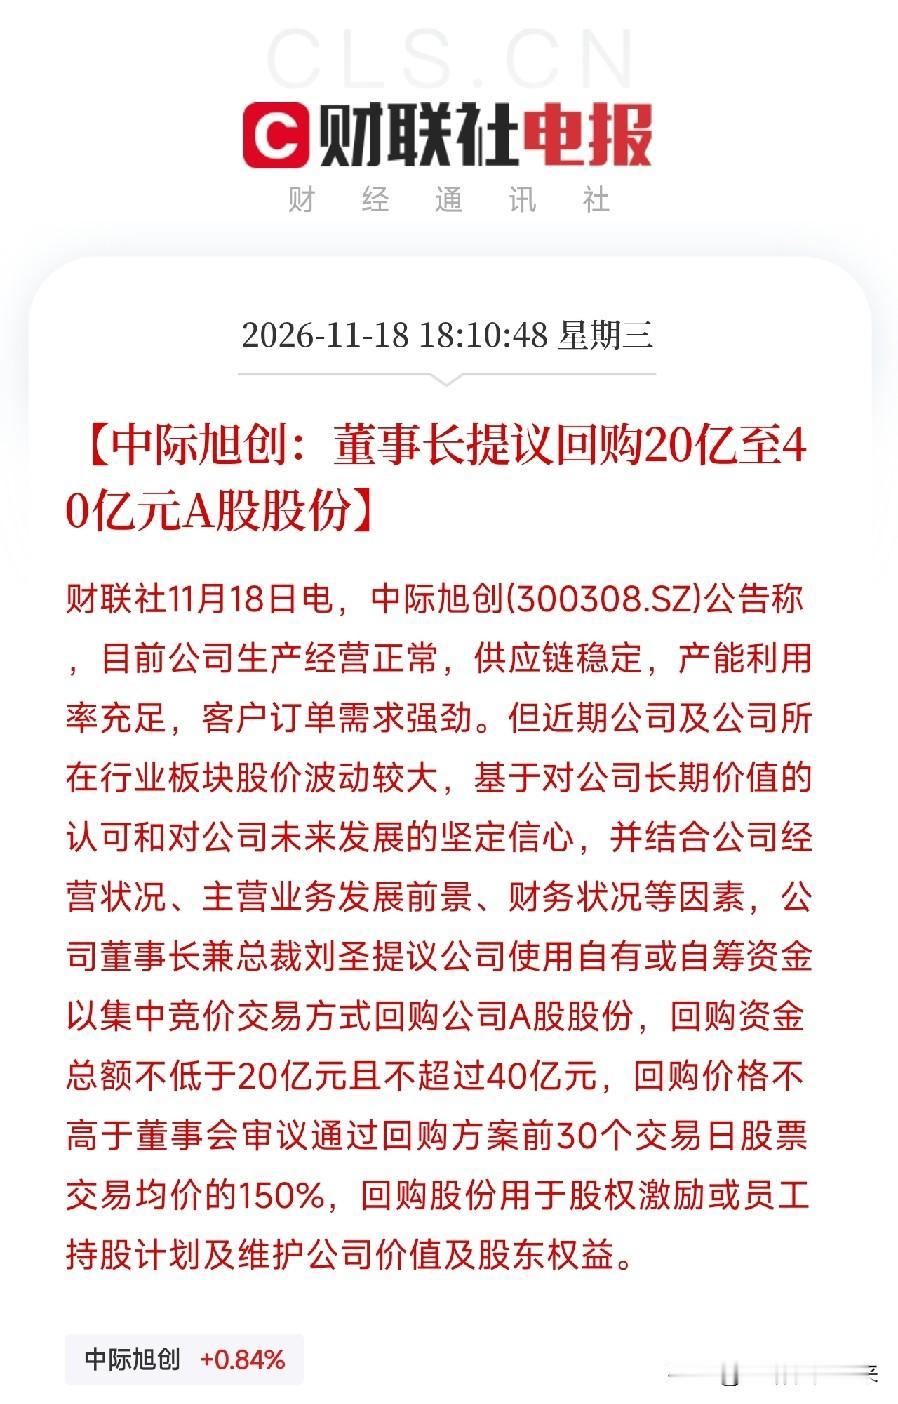
先是中际旭创:董事长提议回购20亿到40亿元A股股份。公司生产经营正常,供应链稳定,产能利用率充足,客户订单需求强劲;但近期公司及所在行业板块股价波动较大,基于对长期价值的认可和未来发展的信心,提议回购。
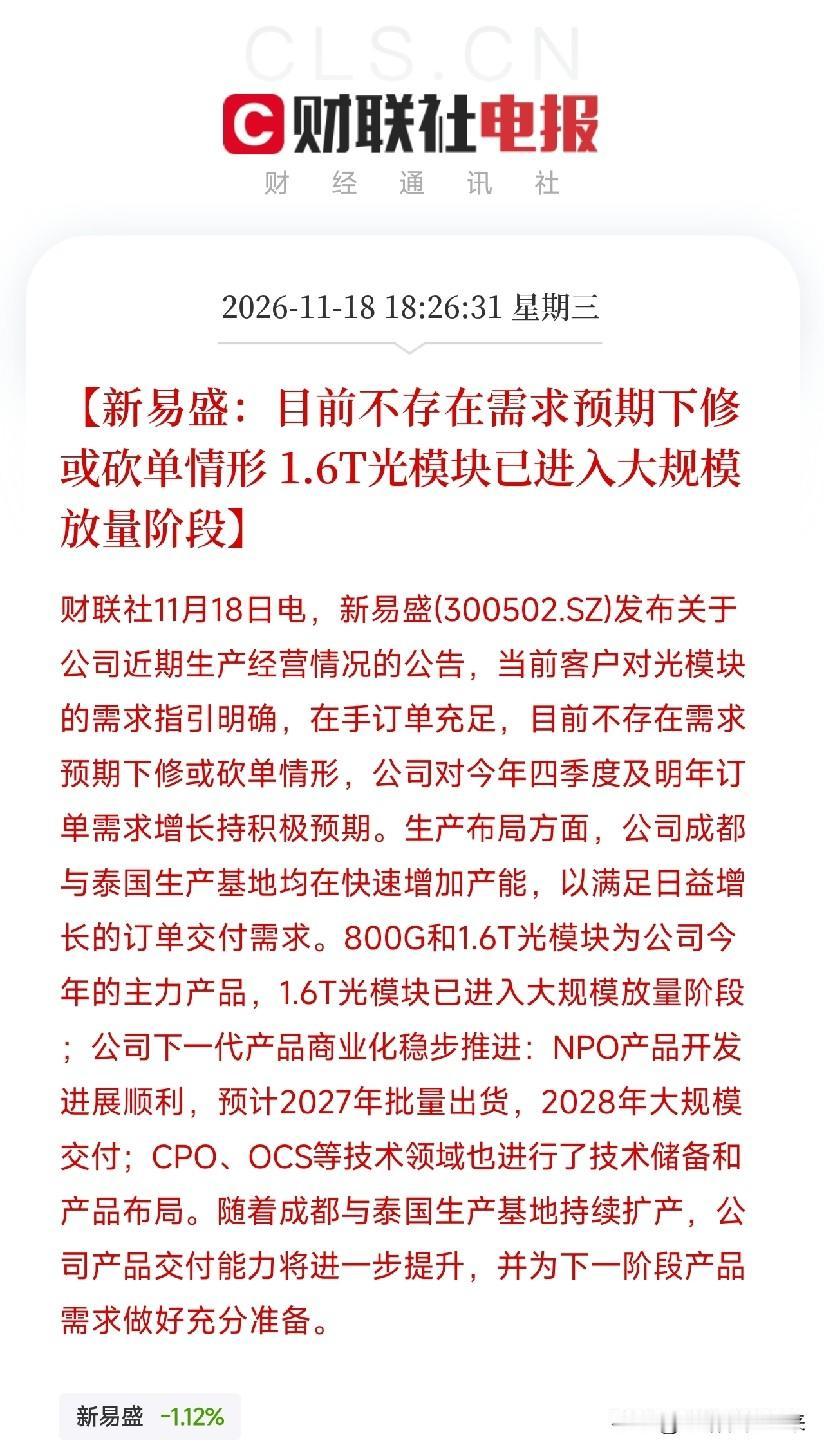
紧接着,新易盛:当前客户对光模块的需求指引明确,在手订单充足,目前不存在需求预期下修或砍单情形;对今年四季度及明年订单需求增长持积极预期。800G和1.6T是今年主力产品,1.6T已进入大规模放量阶段;NPO产品开发进展顺利,预计2027年批量出货、2028年大规模交付;CPO、OCS也做了技术储备和产品布局。
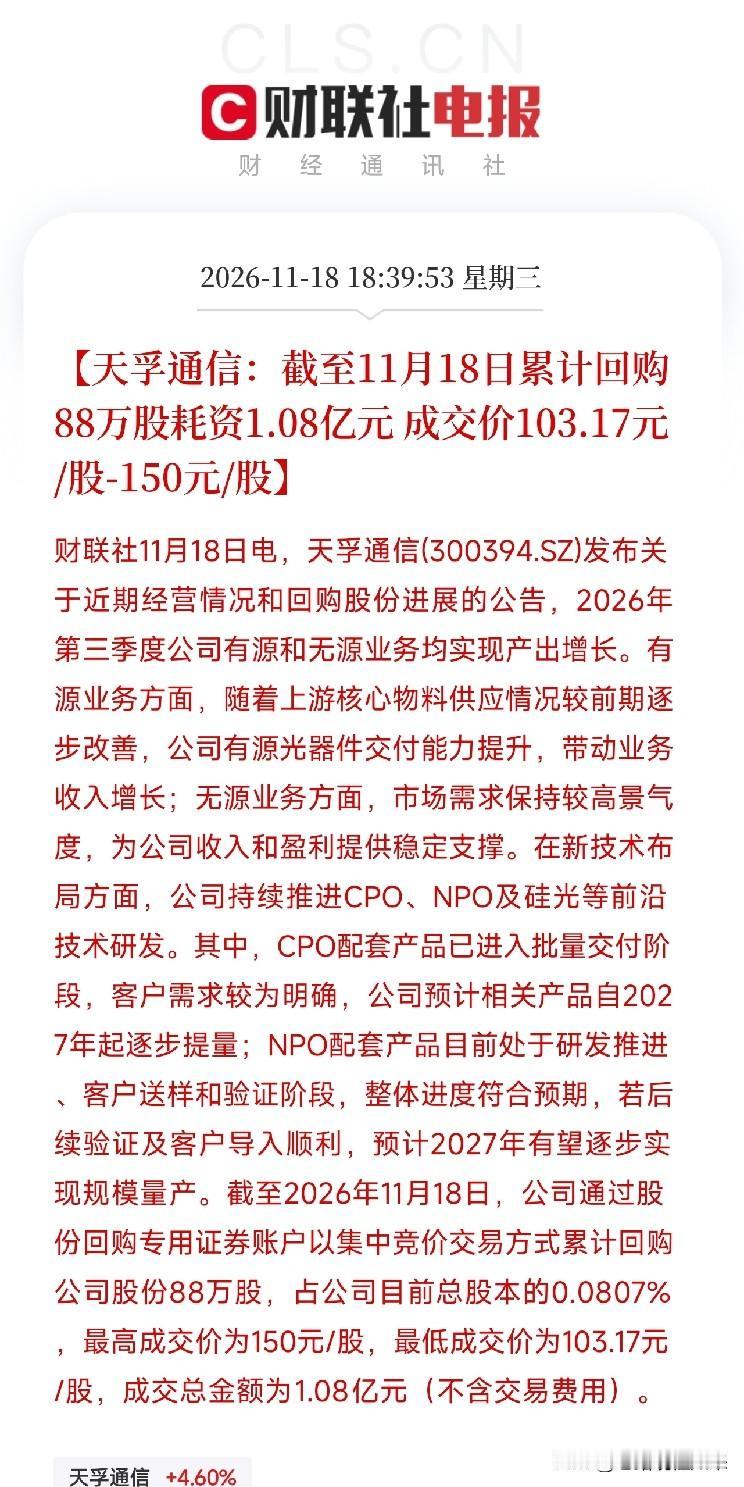
再是天孚通信:截至11月18日累计回购88万股,耗资1.08亿元,成交价103.17元到150元。第三季度有源和无源业务均实现产出增长;CPO配套产品已进入批量交付阶段,客户需求较为明确,预计2027年起逐步提量;NPO配套处于研发推进、客户送样和验证阶段,进度符合预期。
三条公告摆在一起,真正值得琢磨的不是回购金额,而是产业端和二级市场情绪出现了明显分歧。
市场担心的是什么?AI资本开支见顶、光模块砍单、需求预期下修。产业端给的是什么?订单充足、产能利用率充足、1.6T大规模放量、不存在砍单。这不是嘴硬,是回购和交付节奏在背书。回购是信心信号,经营公告是需求信号,两个信号同一天出现,说明产业资本认为股价波动和基本面出现了背离。
但也要看清楚另一面。回购不等于短期股价见底,CPO和NPO更多是2027年以后的增量,当前主力还是800G和1.6T。技术迭代会重新分配价值量:谁在CPO配套、硅光、NPO上卡住位置,谁能在下一轮拿到增量;谁只守着老产品,谁就可能被路线切换甩下。
这跟之前那层逻辑是同一盘棋。英伟达财报超预期、云业务积压订单2.5万亿美元,说明AI算力需求还在;但客户多元化、TPU长期买家出现,说明供应格局在变。光模块是AI集群的血管,需求跟着算力基建走,可光互联的下半场,拼的不是谁产能大,而是谁能在1.6T放量期守住良率和交付,谁能在CPO、NPO、硅光切换中不被落下。
真正的卖水人,不是赌单季业绩的人,而是能在光引擎、硅光、CPO配套、NPO、光芯片和无源器件里卡住位置的公司。
去翻一翻,谁在1.6T光模块上放量,谁在CPO配套上批量交付,谁又在NPO和硅光上卡位。那才是这轮AI算力基建里,真正被订单和技术迭代推上台前的硬核方向。