厉娜的瓜太炸裂了!2018年,她和经纪人在外面放贷,厉娜出了780万,经纪人出了1030万,一共1810万借给陈某,利息高达36%!这下把厉娜直接送上了热搜第一。
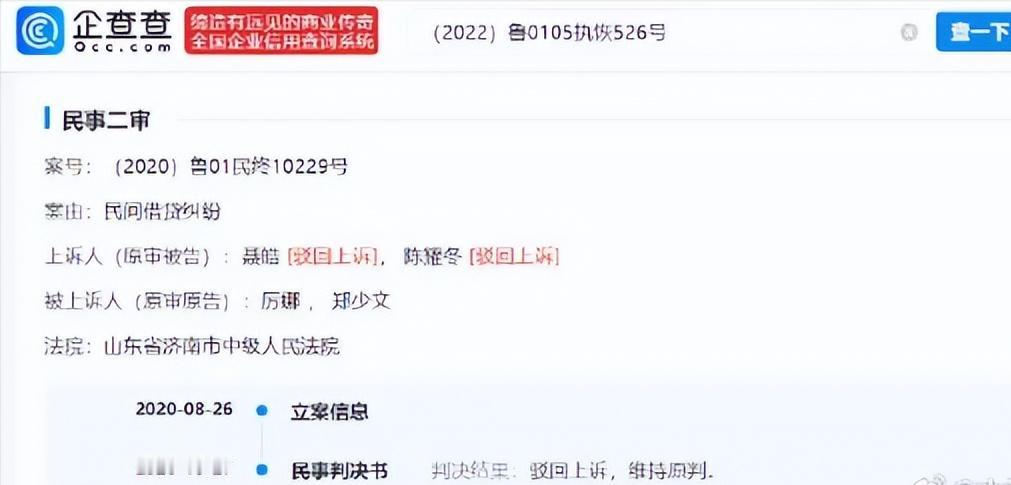
2020 年 11 月,陈某某和担保人聂皓成了被执行人,2022 年 4 月,厉娜和郑少文申请恢复执行,执行标的 484.45 万余元;同年 6 月,陈某某和聂皓被限制高消费,申请执行人一栏写的还是厉娜和郑少文。
也就是说,官司打赢了,判决生效了,钱没回来,一张胜诉判决书,换来的是一张限高令和一个遥遥无期的执行案号。
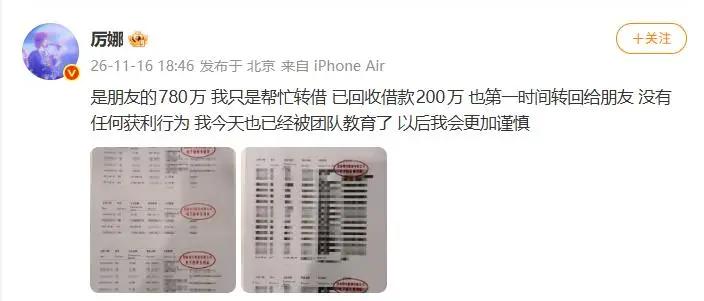
厉娜的回应是 11 月 16 日晚上出来的,她晒了转账记录,说法很直接:那 780 万不是她自己的钱,是朋友的,她只是帮忙转借。
已经收回来的 200 万,她第一时间转回给了朋友;她自己在这笔往来里没有获利,团队也教育过她,以后会更谨慎。
这段话能解释钱从哪儿来、到哪儿去,但解释不了另一样东西, 协议上那个签字的出借人,为什么是她。
把时间拨回 2018 年 3 月。厉娜和经纪人郑少文一起,跟陈某某签了一份借款协议,写的是借约 2000 万,月息 3 分,借期六个月,从 3 月 20 日到 8 月 19 日,还拉了聂皓做担保人,约定到期不还由担保人代偿。
白纸黑字,但真到转账的时候并没有足额:郑少文转了 1030 万,厉娜转了 780 万,加起来 1810 万。
协议上的数字和银行流水上的数字不一样,这在民间借贷里太常见了,往往就是签字时先把架子搭起来,实际给多少看当时手里有多少。
钱出去之后,事情就开始跑偏,到期没还清,两人起诉,被告那边的抗辩是:这压根不是借贷,是合作投资。
签字的时候是在空白协议上签的,根本不清楚借款内容,法院没采纳这套说法 —— 两个完全民事行为能力人,合作关系的证据拿不出来,借贷关系成立。
判决在 2019 年 10 月下来:陈某某还剩余本金 480 万,利息从 2019 年 1 月 25 日起按年利率 24% 计,聂皓承担连带责任。被告上诉,二审维持原判。
这里得专门说一句利率,协议写的月息 3 分,折年 36%,很多人一看这个数字就喊高利贷,可 2018 年的规则是 “两线三区”:24% 以内法院强制保护,24% 到 36% 之间算自然债务,借款人自愿给了就给了,没给法院不帮着追,超过 36% 的部分才直接无效。
所以法院按 24% 判,不是法外开恩,是按当时的规矩办事。真要拿 2020 年 8 月以后 “LPR 四倍” 的新标准去套一份 2018 年的合同,那是时间错位。
账本这块,还有个绕不过去的疑点,实际出借 1810 万,已还本金 1150 万,减一下是 660 万;判决认定的剩余本金是 480 万;文章里又说厉娜一个人还差 580 万没收回。
三个数字摆在一起,没有一个能自己闭环。中间差的 180 万,可能是本金和利息拆分的口径不同,也可能是双方对已还款项性质的主张不一样。
我最想说的是热搜里那个错位。一个六年前的民事案子重新被扒出来,传播链条一转,出借人变成了 “放贷的”,借款人变成了隐形人。
舆论讨论中,出借人身份被反复放大,而进入执行、被采取限制高消费措施的借款人与担保人,相对少被关注。
当然,我也不打算替谁洗,签字放款是事实,法院文书上 “出借人” 三个字也是事实,一句 “帮朋友转借” 抹不平这个客观行为。
资金来源是朋友的,法律责任却落不到朋友头上 —— 这才是这件事真正别扭的地方。明星的身份让这件事被放大了十倍,也让她那些 “不爱豪车、骑共享单车” 的旧采访被翻出来反复对照。公众对明星的要求本来就比普通人高,这没什么好抱怨的,吃这碗饭就得受这份审视。
但话说回来,正常民间借贷受民事法律调整;本案虽胜诉,但能否足额回款仍取决于执行情况。
真正该被记住的教训,不是 “明星也贪那点利息”。
而是高息背后那笔账有多难收:协议写得再漂亮,转账不足额;判决赢了,执行拖六年;出借人成了热搜靶子,借款人还在限高名单上待着。
这大概就是这件事最讽刺的地方 , 所有人都记住了那个数字有多刺眼,没人记得那笔钱到底还没还。