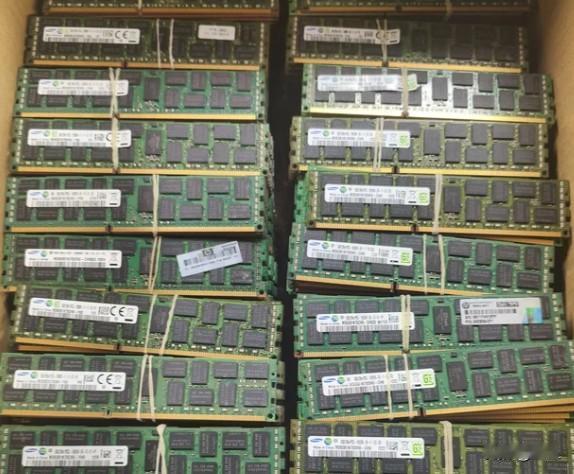
内存缺货是厂商主动制造的选择,十铨科技前三季度企业级业务占营收64.6%,去年同期才24.6%,全球PC出货量三季度同比跌了20%。一边是消费端买不动了,一边是厂商把货往企业端里面猛塞。然后咱们听到的说法就是,内存缺货,有钱也买不到。
缺货是真的,但产能不够是假的。这轮短缺的本质不是造不出来,是造出来之后不往你这边送了而已。
这轮涨价里最积极的信号都来自B端?十铨Q3毛利率拉超过了49%,十铨的解释是产品组合转往技术需求较高的领域。说白了就是同样一片晶圆,切成服务器模组和切成消费级内存条,赚的钱差着量级。
美光旗下Crucial品牌现在已经完全不生产消费级内存了。SK海力士把2027、2028两年总产能的50%以上用五年期长约锁给了14家核心的大客户。消费级市场在这个分配顺序里只能排在最不起眼的尾部。
那很多人说等AI需求饱和了,产能不就回来了吗?但是产线从DDR5切到HBM再切回来,就不是简单按个开关的事了。更关键的是,三巨头25年同一时段集体关停DDR4产线、推出相似的客户审核机制。你可以选择相信这是商业巧合,也可以选择相信另一种解释,消费级DRAM已经被挪到了不优先服务那一栏。
那南亚科、华邦电、长鑫存储不正好捡漏了吗?逻辑上这是个机会没错,但是现实里不够用啊。台厂确实在接转移订单,华邦电把产能往DDR3、DDR4挪,长鑫月产能计划从32万片拉到42万片。但消费级DRAM的缺口不是某个制程节点的缺口,是整个品类被系统性抽走产能后发生的塌方。台厂和国产厂填的是边缘,但填不了主坑。
所以以后有钱也买不到内存,对消费者可能是真的,但对厂商来说,准确表述是:有钱,但不想按你出的价卖给你了。十铨不是买不到颗粒,是把颗粒优先喂给了企业客户。短缺是分配出来的,分配的人就没打算让你排在前面。