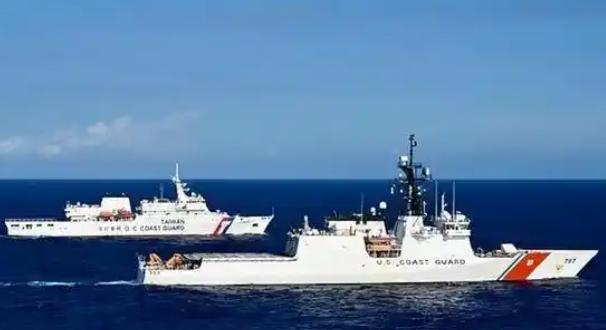
美国终于意识到了问题的严重性:中国其实完全没必要在海上跟美军硬碰硬,甚至可以说,如今的中国根本无需开一枪一弹,就能掐住美国海军的命门。近些年,一提到中美博弈,舆论总爱立即把话题拉向军舰对峙、航母互轰,仿佛大国竞争只剩一条火药味十足的路径。但站在2026年回望,还沉迷这套旧剧本,显然已误判现实;真正的较量早已换轨。
变化最明显的地方,不在太平洋上的军舰,而在两国的造船厂。
过去几十年,美国海军习惯了一个局面:自己拥有全球最强大的远洋舰队,航母编队开到哪里,军事影响力就能延伸到哪里。
可美国慢慢发现,军舰再先进,也有使用寿命,发动机需要保养,舰体需要维修,零部件需要更换。造船厂跟不上,再庞大的舰队也会遇到麻烦。
偏偏就在这个环节,中国已经跑到了前面。
2024年,中国船厂完成的船舶交付吨位占全球约54.6%,美国只有0.04%。到了2025年,中国船企拿下的全球新船订单,占比进一步达到约71%。
这意味着什么?
世界各地的航运公司想添置货轮、油轮、集装箱船,首先考虑的往往就是中国船厂。订单源源不断,船坞保持运转,工人积累经验,设备制造商也能持续获得生意。
造船最怕的就是产业链断档。今天没有订单,明天工人转行,后天配套企业关门。等真正需要大量造船时,再砸钱也很难马上恢复。
美国恰恰陷入了这样的困境。
2025年3月,美国政府问责局公布海军造舰问题,直指成本上涨、交付延期等老毛病。部分新型军舰的设计尚未完全成熟,建造工作就已经启动,结果越造越麻烦。
到了2026年8月,另一份报告揭开了更尴尬的情况。
2016年至2025年,美国攻击型核潜艇因维修延期和等待入厂,累计损失超过1.5万个可执行任务的天数。
潜艇没有被击沉,甚至没有遭到敌人攻击,却因为维修进度跟不上,只能待在港口。
对美国海军而言,这比宣传上的舰艇数量更值得警惕。毕竟,停在码头上的核潜艇,再先进也无法执行任务。
再看看中国。
2024年至2025年,中国建造的军用舰艇总吨位约63.6万吨,美国同期约27.1万吨。
美国现役舰艇总吨位依然占优,但中国的建造速度正在改变双方的力量变化趋势。
更关键的是,中国并非单纯依靠军舰订单维持造船业,而是有庞大的民用造船市场作支撑。
从钢铁加工、船用动力,到电气设备、精密制造,许多产业环节都能在持续生产中积累技术和人才。
这种优势一旦形成,别人想追赶,就不是多拨几笔军费那么简单了。
美国也察觉到了危险。
2024年,美国启动针对中国海运、物流和造船行业的301调查。2025年,又推出针对中国相关船舶的港口收费措施,试图扭转本国造船业长期萎缩的局面。
到了2026年,美国国会仍在讨论振兴本土造船业的方案。
这番操作其实很有意思。
以前美国习惯拿先进武器衡量海上实力,如今却不得不重新关注船厂、码头、起重机和熟练工人。
甚至连造舰所需的关键材料,也成了让美国头疼的问题。
稀土永磁材料广泛应用于电机等设备。美国国防预算文件曾提到,中国掌握全球九成以上的相关稀土下游加工能力。
美国可以投入资金寻找替代供应商,但从矿物加工到产品认证,再到形成稳定供应,整套流程都需要时间。
在我看来,这才是中国海上实力变化最值得关注的地方。
真正让对手难受的,不是今天多开出几艘军舰,而是已经建立起庞大的工业基础,能够持续造船、维护装备、培养工人,还能通过民用市场分摊产业成本。
美国海军当然仍有强大的战斗力,但它现在面对的问题是,先进舰艇可以靠巨额军费采购,完整的造船工业却很难靠一张支票买回来。
中国过去几十年积累的制造能力,正在逐渐变成海上竞争中的实际优势。
美国现在最难解决的,恐怕不是中国有多少艘军舰,而是当双方都需要持续补充海上力量时,究竟谁的船厂能够更快交货,谁的产业链能够坚持更久。
这笔账,最终还是要由船坞里的生产速度来回答。