一个卖十块钱杯子、几十块钱盲盒的零售公司,Q3利润被一笔AI投资打穿了。
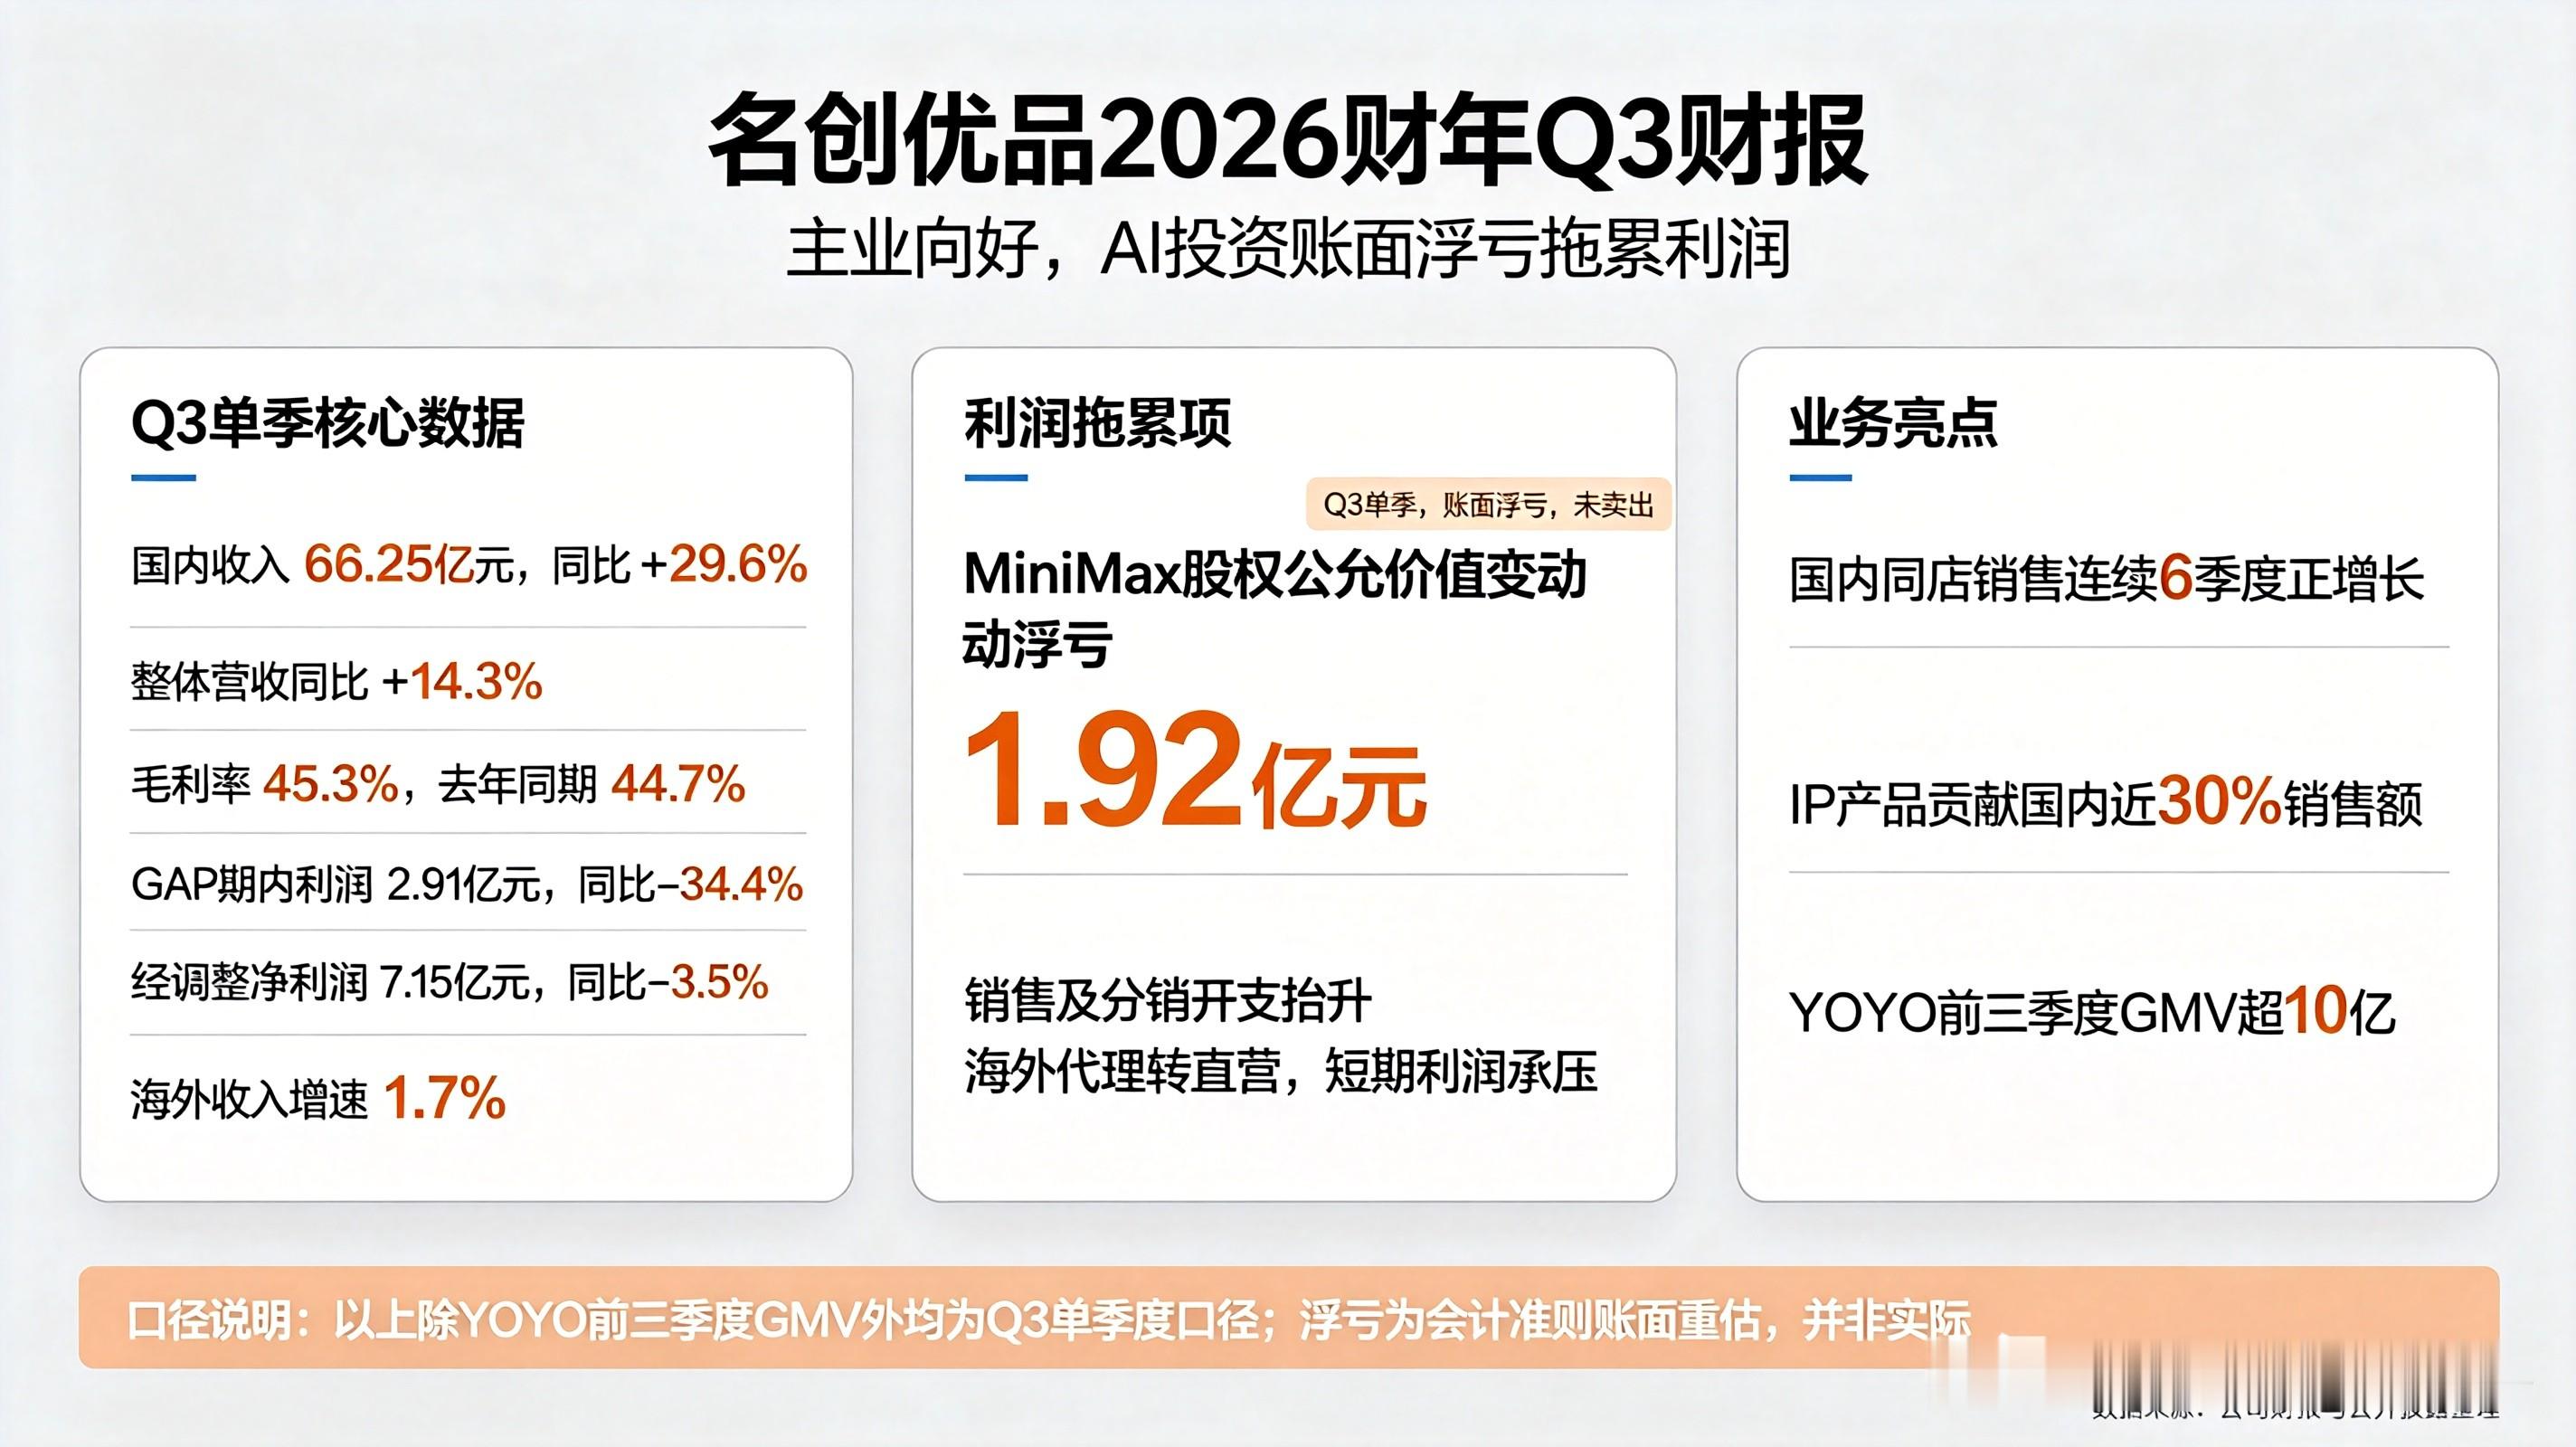
11月17日,名创优品发布财报:收入66.25亿,同比增长14.3%,毛利率从44.7%升到45.3%。单看主业,这是在变好。但按GAAP口径,期内利润只有2.91亿,同比大跌34.4%;即便看经调整净利润,7.15亿的成绩也同比下降了3.5%。
主业在改善,利润在恶化。钱去哪了?
先看主业到底有多好。国内同店销售连续六个季度正增长,Q3国内收入同比增29.6%。IP产品对中国区销售的贡献接近30%,自有IP占比接近10%,YOYO这个IP前三季度GMV超10亿。毛利率45.3%,是定价策略和产品组合优化实打实做出来的。叶国富年初说的“腾笼换鸟”,至少在数据上方向没错。
那利润为什么降?两笔账。
第一笔是费用。Q3销售及分销开支16.99亿,剔除股份支付后同比增长28.8%,占收入比重冲到了25.9%,去年同期是23.0%。直营门店扩张带来的租金、折旧、人工,加上IP授权与营销投入,都在把费用率往上推。大店战略的账本是“先花钱、后见效”,费用率还没到回落的时候。
第二笔更荒诞。名创优品手里持有AI公司MiniMax的股权。今年1月MiniMax上市后股价大起大落,给名创优品带来巨大的账面波动:一季度浮盈8.75亿,二季度浮亏5.97亿,三季度又产生1.92亿元的未实现公允价值变动亏损。
注意,这1.92亿是账面重估,名创优品并没有真的“割肉”卖出。但这笔波动直接砸穿了它的利润表。当主业利润率还不够厚的时候,任何一笔非主业的账面重估,都能在报表上留下一个显眼的坑。
海外那头也在给利润表降温。Q3海外品牌收入同比只增了1.7%,前三季度累计增速是9.7%。增速掉得这么快,不仅是需求的问题,更是结构的问题——公司正在主动收缩代理、转做直营。代理退出快于直营爬坡,叠加收入确认口径的变化,直接压低了表观增速。叶国富对海外的定调,已经从“规模扩张”改成了“可持续增长”。
方向可能是对的,但名创优品现在要证明的不只是IP和大店能跑通,而是它能不能把利润表从投资波动、海外直营前置成本和代理收缩里解放出来。
否则,国内同店再好看,市场也会盯着那1.92亿浮亏问:这家公司到底是在做零售,还是在帮AI公司记账?
名创优品 叶国富 AI投资 增收不增利 IP战略 商业冷眼