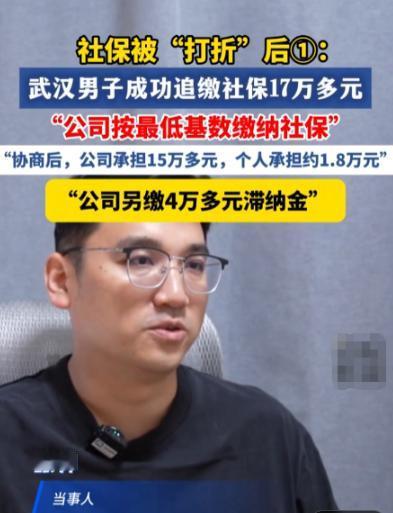
“这回碰上硬茬了!”武汉一男子月薪一万多,干了4年,偶然查社保才发现公司竟按4000元基数缴纳。更蹊跷的是,没过多久他就被裁员。他要求补缴,公司一口回绝。男子不吵不闹,默默整理好劳动合同、工资流水、考勤记录、社保明细,直接举报。证据链完整,不到一个月便追缴到位,公司看到补缴金额的那一刻,当场愣住……
(主要信源:海报新闻原采访)
武汉一位做技术的年轻人,在互联网公司干四年,月薪一万出头,加季度奖金一年到手十五万上下。
工资条上社保那一栏,他从来不细看。
扣得少,到手多几百块,能多吃几顿好饭。
他叫张帅。
公司人事也省事,全员统一按四千的最低基数申报。
两边心照不宣,一缴四年。
2025 年夏天,父母办退休手续,饭桌上一句养老金怎么算,把他问住。
当晚他躺床上翻来覆去,爬起来点开社保查询小程序。
缴费基数四千出头,实际工资一倍有余。
再翻银行流水,四年窟窿比想象中大得多。
第二天他找人事。
对方倒也坦白,行业里都这么操作,员工到手还能多拿,算双赢。
他提出按实际工资调整基数,人事说向上反映,之后没有下文。
一个月后公司以业务收缩为由裁员,N+1 给得利索。
办离职时他提一句社保差额,对方态度当场变脸,标准入职就定好,当时没人反对,翻旧账不合适。
话尾还带一句,补偿金能不能顺利到手,看配合程度。
这句话把火点着。
他花两天整理材料,劳动合同、四年银行流水、考勤记录、社保缴费明细,四样东西摊在桌面,证据链闭合。
先打 12333 问清流程,再按指引向社保稽核部门递交投诉。
稽核受理后要求公司限期提供他在职期间的工资凭证。
公司想辩解,银行流水白纸黑字,实际收入长期是申报基数两倍多,赖不掉。
不到一个月整改通知落地,补缴本金接近十七万,单位承担十二万多,他个人补一万八,滞纳金四万多,公积金另追六万多。
当初每月省下的那点成本,连本带利吐回去,总额逼近二十万。
类似的事不止一桩。
网传的另一份案例里,杭州一位女士月薪两万,按四千缴六年,被裁后公司想拿一笔现金打发她,她没松口,最后补缴加滞纳金接近四十万。
数字外人难核实,套路倒很熟悉,先把基数压下去,出事再拿小钱打发。
我认为这类事最值得说的地方,不在公司被罚得多惨,而在这笔账从一开始就算错。
企业按最低基数缴,一个月省几千块用工成本,员工到手多几百块,双方都觉得自己赚。
省下的是现金,欠下的是养老金、医保个人账户、失业金、生育津贴、工伤赔偿。
前者当月能花,后者要等二三十年才结算。
用眼前几百块换未来几十年的低待遇,这买卖谈不上双赢,更像两个人合伙把账推到以后。
在我看来,把板子全打在人事身上也不公平。
压低基数的操作能持续多年,靠的是员工默许。
很多人心里清楚,只是不愿为一栏数字跟公司较劲。
个人没有多少议价权,这层现实得承认,可一旦默认,后面追责难度就翻倍,因为对方手里多出一张牌,当时没人反对。
养老金计算公式里,缴费基数权重极高。
基础养老金要拿当地社会平均工资和本人指数化缴费工资取平均,基数压低,指数跟着低,退休后每个月的差距不是几百块能填平。
医保个人账户划入、失业金标准、生育津贴、工伤赔偿,全跟缴费基数挂钩。
平时看不见,用得上那天才知道贵。
规则层面确实在收紧。
2026 年 11 月 1 日,《全国税务行政处罚裁量基准(2026 年版)》施行,社保欠缴第一次进入全国统一的处罚裁量体系,按欠缴金额与占应缴总额比例分三档,一倍到三倍。
有一点得说清,处罚有前置程序,先责令限期缴纳,逾期仍不缴才谈罚款,网上那些欠缴即罚的说法不准确。
滞纳金按日万分之五,折成年化超过百分之十八,拖一年就够企业喝一壶。
社保费征收划转税务部门之后,监管口径从人社转到税务,企业想靠拖字诀过关,空间越来越窄。
最高法也明确过,单位和员工约定不缴社保,这类协议一律无效。
张帅能一个月办结,靠的不是嗓门,是材料。
劳动合同锁住劳动关系,流水证明真实收入,考勤补足在职事实,社保明细对准申报基数,四份材料互相咬合,稽核人员不用满世界找证据就能定性。
不少人维权卡在第一步,只有口头承诺,没有书面凭证,或者离职太久材料散尽。
我认为正确顺序是先取证再交涉,把工资条、流水、考勤、聊天记录固定下来,再去稽核部门递材料,比在办公室拍桌子有效。
每月多出来的那几百块,吃几顿饭就花光;缴费基数那几个数字,会跟着一个人一直走到退休。
企业省下的成本,迟早连本带利还回去;员工让出的基数,晚年一分一分讨回来。
张帅要回的是一笔明白账,也顺手证明一件事,普通人攥住完整证据,不靠关系不靠闹,照样能把该得的东西拿回来。