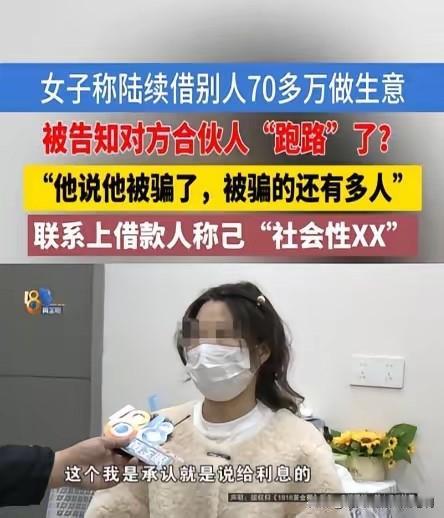
浙江嘉兴一女子平日里省吃俭用,工资发了就存起来,陆陆续续攒下了七十多万。原本她计划用这笔钱买房,可身边几位男性朋友找上门借钱,还主动提出给三分利息。她觉得这比存银行划算,借给朋友又没什么风险,便动了心。之后她连本带利反复出借,累计投进去七十五万。没想到对方后来称自己被合伙人骗走四百多万,她的钱也要不回来了。她上门讨债,反被对方倒打一耙。
这件事发生在浙江嘉兴海宁,当事人是离异带娃的张女士。她平时工作稳定,日子过得紧巴,攒下七十多万原本是想给自己和孩子一个安身之所。
后来她认识了一位做抵押车生意的汤先生。汤先生知道她手里有存款,就劝她别急着买房,说房价不稳,不如把钱放他这里周转,利息比银行高得多。
最开始张女士也没敢全投进去,只是试探性地借了几笔。汤先生确实按时把利息打过来,钱到账的那一刻,她心里那点顾虑就慢慢松动了。
问题就出在这个“利息到账”上。汤先生不是简单借完还利息,而是设计了一个循环:先还一部分利息,再让她把利息连同新发的工资一起转回去,有时候连之前还回来的本金也一起套走。
每笔转账金额不大,五万、十万地走,看起来像正常周转,实际上是把她的钱一层层裹进去。就这么滚雪球一样,前前后后累计到了七十五万。
到了2025年4月,汤先生说自己的合伙人跑路了,他被骗了四百多万,钱要不回来了。张女士慌了,跑去要钱,汤先生反过来指责她的某些操作让自己“社会性死亡”。
张女士后来让汤先生补写了借条,写明借款七十五万,年利率百分之十二,承诺2028年1月1日前还清。
她跑去法院起诉,法院先是判汤先生每月还一万,后来考虑到他的实际困难,调整为每月还两千。汤先生确实还了四期,之后就断了。
这事最扎心的地方在于,它不是那种一眼就能看出来的骗局。恰恰相反,它披着“熟人”“按时付息”“小额多次”的外衣,让人觉得安全。张女士不是贪心到失去理智,她只是在一个看似合理的收益面前,低估了风险。
月息三分,换算成年化就是百分之三十六。2026年民间借贷受法律保护的利率上限,大约是合同成立时一年期LPR的四倍,也就是年化百分之十二左右。
汤先生后来补写的借条把利率定在百分之十二,恰恰卡在了合法红线上,这说明他并非不懂规矩。但前期实际执行的月息三分,超出部分法律根本不保护。
更值得警惕的是那种“利息复投”的模式。汤先生先付利息,再让张女士把利息连同工资一起转回去,表面看是钱在流动,实际上是把收益重新变成新的风险敞口。
这就像滚雪球,雪球越滚越大,但底层的雪是不是实的,没人知道。等到雪崩的时候,已经来不及抽身了。
很多人觉得熟人借钱最安全,因为跑得了和尚跑不了庙。但现实是,熟人借钱往往最缺乏书面凭证,最依赖口头承诺,也最容易在出事后陷入“他认不认”的被动局面。
张女士还算幸运,后来补到了借条,也走了法律程序。但即便有借条、有判决,执行依然是另一道坎。汤先生名下没有可供执行的财产,房子在父亲名下,法院能做的也有限。
这件事给所有人的提醒其实很朴素:任何收益率远超银行理财和正规存款的“熟人借款”,都值得多问几个为什么。
银行定期存款年化百分之二左右,对方承诺的收益是它的十几倍,凭什么?抵押车生意真有这么稳的利润,为什么不去找银行,而要向一个普通工薪阶层拆借?
借钱给别人,本质上是把自己的钱放到别人的风险里。对方生意顺利,你拿利息;对方生意失败,你承担本金损失。所谓“高息无风险”,在金融世界里根本不存在。
张女士的遭遇不是个例。类似的熟人高息借款纠纷,在二手车、抵押车、工程周转这些圈子里并不少见。有人许诺月息五分,借出去几十万后对方失联。
有人把拆迁款、养老钱全部投进去,最后连借条都拿不到。这些案例的共同点,都是先用小额按时付息建立信任,再诱导大额投入,最后以经营失败、被人欺骗等理由拖延还款。
当然,也不能因此就把所有民间借贷一棍子打死。亲友之间临时周转、金额不大、用途清晰、手续完备的借款,依然有它的合理性。
关键是要守住几条底线:大额借款必须写借条,转账必须备注清楚,利息不能超过法定上限,资金来源必须是自有闲置资金,绝不能拿贷款去转借。
对张女士来说,七十五万不是一个小数目,那是她多年省吃俭用攒下的买房钱,也是她和孩子的生活保障。
法院判决已经下来,执行也在推进,但钱能不能全额回来,谁也说不准。这件事最沉重的教训,不是“不能借钱给朋友”,而是任何时候都不要让收益的诱惑盖过风险的判断。
钱放在银行里,利息确实不高,但它至少不会一夜之间消失。而把钱借给一个你并不真正了解其经营状况的人,哪怕对方是熟人,哪怕利息按时到账,你也已经把自己的安全感交给了别人。