凌晨5点半,一条消息弹出来,让市场从AI资本开支是不是见顶的争论里,清醒了过来
不是芯片,不是算力,而是英伟达的财报结构。
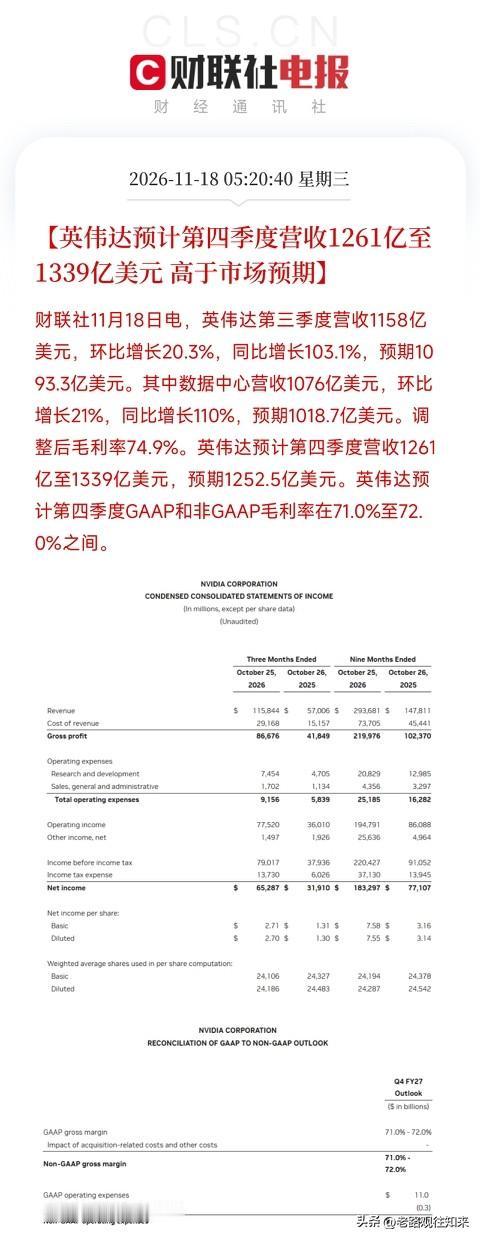
第三季度营收1158亿美元,环比增长20.3%,同比增长103.1%,预期1093.3亿。数据中心营收1076亿美元,环比增长21%,同比增长110%,预期1018.7亿。调整后毛利率74.9%。连续第15个季度营收超出预估上限。
但真正值得琢磨的不是又超预期,而是:Vera Rubin平台环比新增近200亿美元营收,超大规模客户和ACIE均贡献强劲且多元。
这句话的分量在哪?增长不是靠老产品堆量,而是新平台在放量。一个平台环比新增近200亿美元,相当于在原有体量上又长出一块不小的增量。临时CEO说路线图按计划进行,等于告诉市场:迭代没掉链子。
第二条线,是Q4指引。营收1261亿到1339亿美元,高于市场预期1252.5亿。但毛利率指引71.0%到72.0%,低于Q3的74.9%。这说明什么?新品爬坡、成本结构变化,增长不是没有代价。市场如果只盯着营收超预期,就会忽略毛利率回落这个信号。
第三条线,是董事会批准增加1500亿美元股票回购计划,剩余授权额度2273亿美元。这不是简单的托底,是现金流护城河。能一边扩产、一边回购,说明资产负债表和自由现金流还在给AI叙事兜底。
这跟之前那层逻辑是同一盘棋:AI的上半场,拼的是谁的卡多、谁的参数大;下半场,拼的是谁能把平台迭代兑现成增量、把毛利率守住、把现金流变成回购和研发。英伟达这份财报,把这三件事同时摆上了桌。
当然,风险也在。毛利率指引回落,说明新品切换有成本;客户集中和资本开支波动,仍是悬在头上的变量。
去翻一翻,谁在Vera Rubin平台供应链上卡住位置,谁在数据中心配套里吃到增量,谁又在毛利率回落中还能守住定价权。那才是这轮AI基建浪潮里,真正被财报推上台前的硬核方向。