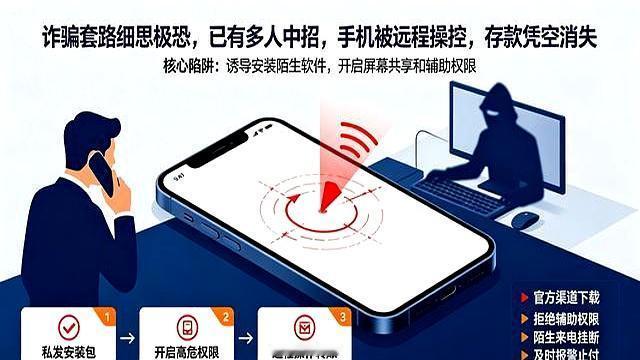
诈骗套路细思极恐,已有多人中招。手机被远程操控,存款凭空消失
诈骗电话打进来,手机明明被“操控”,钱却不一定是骗子赔?这怎么可能!
“我手机被人远程操控,银行卡里的钱‘凭空’消失了,按理说骗子该赔我吧?结果法院判我自己承担损失!”这样的事情,真的存在。
这事听起来反常,甚至让人怀疑法律是不是站错了队。可事实就是:远程操控诈骗下,受害人往往难以拿回一分钱,甚至承担部分损失。咱们来剖析几个细节,看清楚这个“赔偿迷局”。
手机被操控,为什么钱没赔回来?
远程控制软件被骗子利用后,资金瞬间被转走,受害人第一反应是“我什么都没做,骗子直接操作我的手机转账,银行和骗子得赔钱!”但现实并非如此简单。
法院判决中,很多受害人被认定“存在过错”,甚至被要求承担部分责任。比如江苏省某中级法院2019年判决的一起案例,受害人因轻信陌生人指引,下载安装远控软件,输送银行账户信息,导致资金损失。法院认为,虽然骗子远程操控,但受害人主动下载安装软件、开通高危权限,属于“重大过失”,应当承担相应责任。
人话说:你以为没动手,但关键是你亲自点了“允许”,这就跟他人拿着你的钥匙进门一样,责任不全在别人。
银行为什么不全额赔偿?你想啊,银行是按合同和监管规则办事,他们的职责是保护账户安全,但也是建立在用户合理使用的基础上。用户如果“主动放行”,就很难完全推给银行。
钱款走向清晰,证据反而成了“隐形陷阱”
一般来讲,谁动了钱,谁承担责任很直观。但远控诈骗案例中,钱款路径被骗子精心设计,层层转账拆分,甚至通过多个第三方账户转移。
不少法院判决显示,受害人往往难以提供明确的“资金被骗子直接转走”的证据链条。司法实践中,证据的采信极其严格,资金流向复杂导致责任归属模糊。
这就出现了反常识:虽然资金已经不见了,但因为无法确认具体受害主体和操作过程,法院往往不会简单认定银行或平台承担全部赔偿责任。
举例来说,山东某地法院2021年判决指出,资金通过多次转账后,银行平台无法实时阻断,也不能被认定为故意放任,责任分配因此打了折扣。
人话讲讲:你发现钱没了,心里肯定炸锅,但法律上,你得给银行留个“合理防范”的空间,不然银行要是赔完,谁来管风险?
报警了,立案和赔偿成两回事
很多人误以为报警后,警方会立刻立案调查,追回损失。事实是,报警只是司法程序的第一步,立案有标准,尤其针对电信网络诈骗,立案门槛不低。
就算公安部门受理,追赃也非常困难。多数情况下,骗子和资金链早已断开联系,案件侦破率有限,钱款追回概率不高。
法院判赔时,也并不会因为有报案记录就判定银行或第三方赔偿。司法重点是责任认定和证据审查,而非单纯依靠报案事实。
例如,广东某法院2022年通报中明确指出,报警后受理并不等同于受害人必然获得赔偿,关键是看受害人在防范义务上的履行。
人话说:报警是必须,但别以为报警后,钱马上能回来,法律没那么神奇。
总结一点:远控诈骗受害人赔偿难,是责任链条复杂、证据认定苛刻和程序环节紧密交织的结果。钱款“凭空消失”,法律上往往是多方责任交织,赔偿并非单方面义务。
那么你怎么看,这种“明明是被操控,钱却自己担”的现实合理吗?是法律的无奈,还是我们该从制度上做出调整?欢迎留言聊聊。