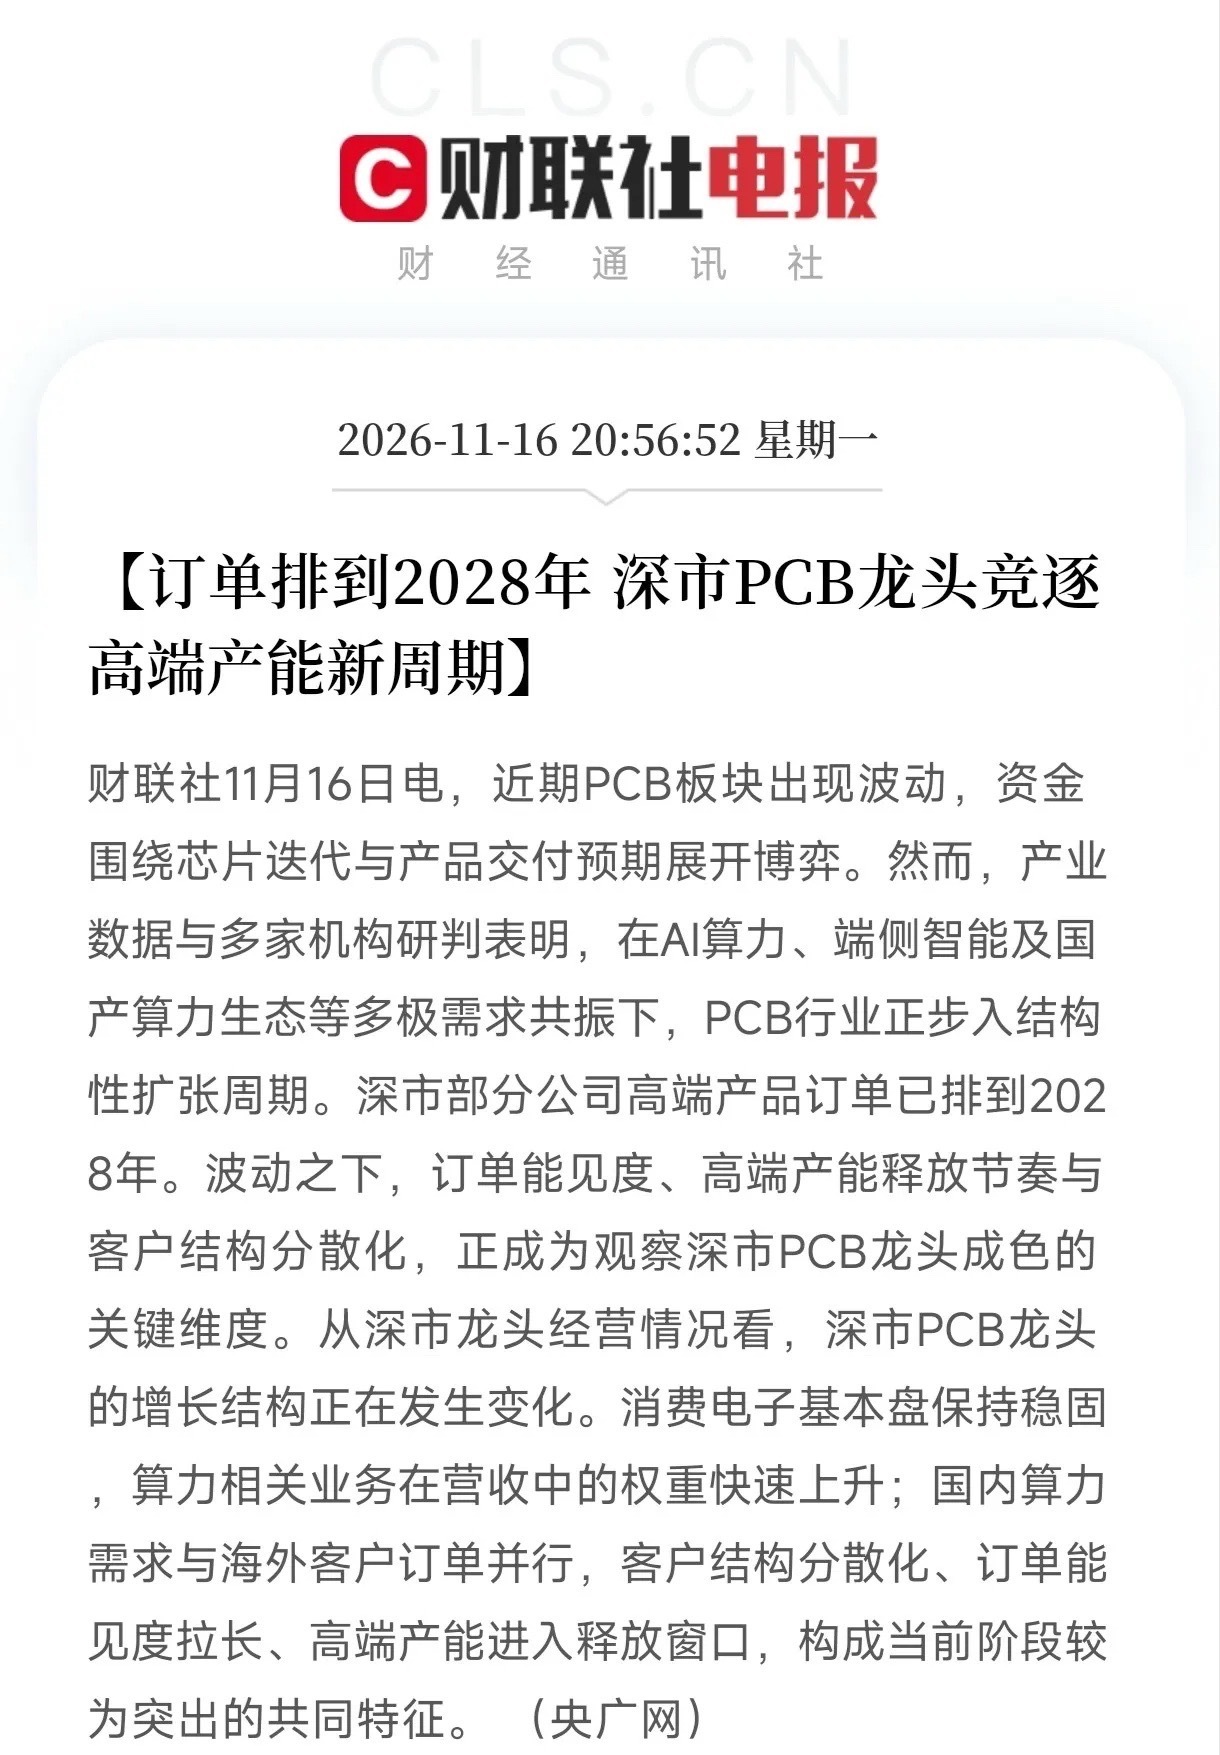
订单排到2028年。深市部分PCB(印制电路板,电子设备的骨架)龙头现在的状态是,未来两年的高端产能已经被提前买断。我的判断是:这波PCB行情早就脱离了消费电子复苏的旧剧本,转成了算力基建带来的估值重塑。
拆解一下背后的逻辑。AI服务器和普通服务器用的PCB完全是两码事。一台普通服务器的板子可能只要几百块,但AI服务器因为要承载海量算力芯片,对板子的层数、散热和信号传输要求极高,单板价值量能翻好几倍。快讯里提到“算力相关业务在营收中的权重快速上升”,这就是核心。以前这些厂子看手机和电脑的脸色,走的是薄利多销的苦生意;现在卖一套AI服务器的高端板子,利润能顶过去好几套。订单能见度拉到2028年,等于把未来两年的高毛利提前锁进了保险箱,资金博弈的正是这种稀缺的确定性。
这种结构变化直接肥了手里有高阶HDI(高密度互连板,能在小面积里塞更多线路的板子)和高速多层板产能的头部厂。但这个判断有前提:算力需求得是真金白银砸出来的。如果哪天海外大客户或国内云厂商宣布大幅削减资本开支,订单虽然还在,但提货节奏一放缓,新建的高端产能就会变成折旧包袱。或者国内同行的高端产能明年集中开闸,供大于求打价格战,毛利一样保不住。
你现在盯着的PCB相关标的,是靠消费电子慢慢回血的,还是已经实打实切进算力供应链吃高端红利的?