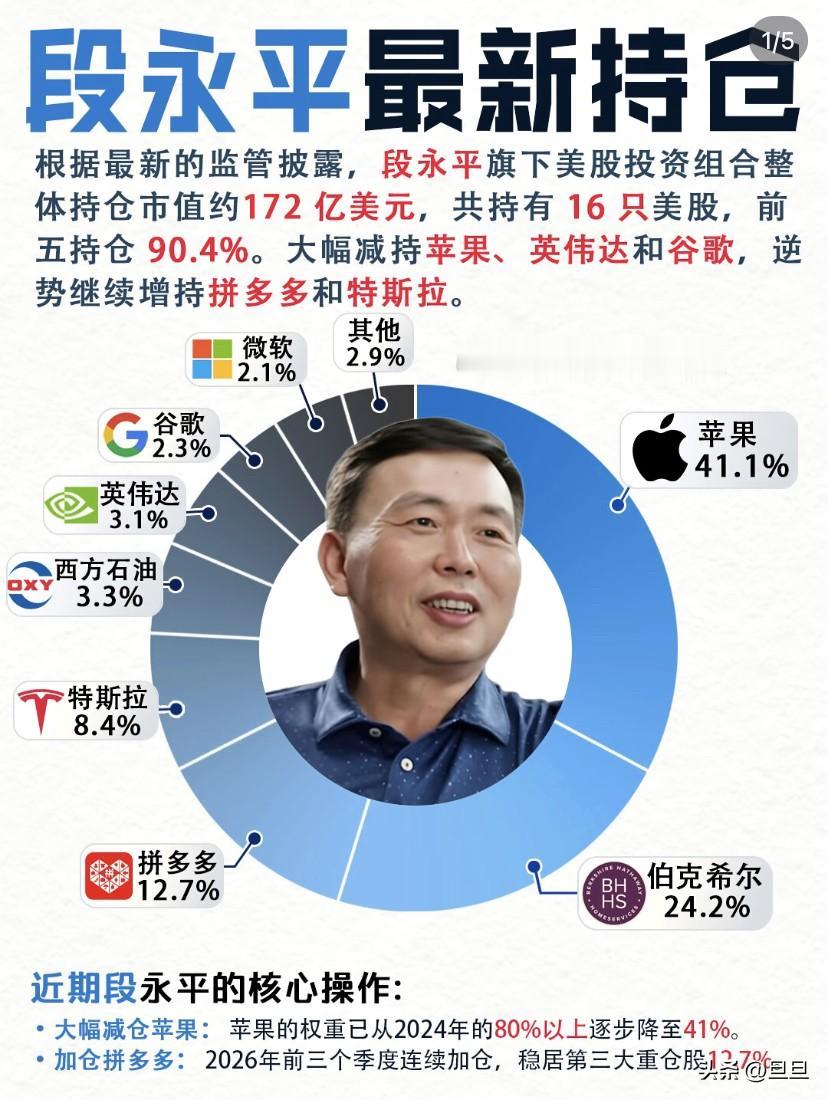
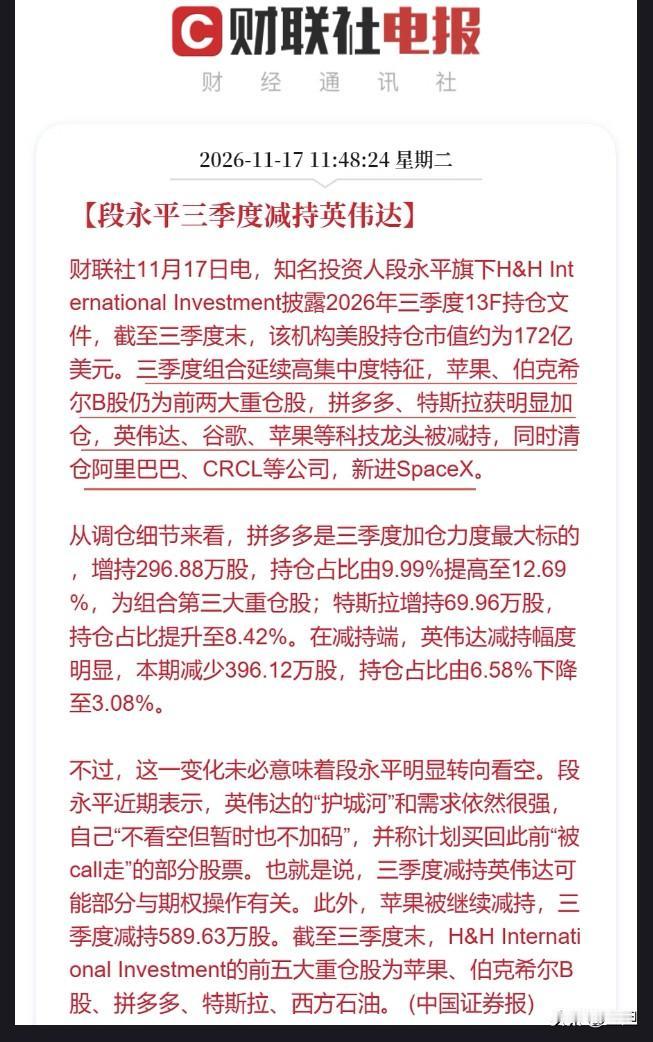
段永平买拼多多,跟看懂了其实没啥关系。因为过去一年,只要你刷到段永平的持仓解读,看懂了拼多多的盈利模式,几乎是标配说法,现金流扎实、海外打开空间、商业模式简单清晰。
听起来都对,但有一个时间线对不上啊,拼多多的模式不是25年才变清晰的,Temu也不是去年才上线的。如果看懂模式就够,他应该在更早、更便宜的时候就动手了,而不是等到把英伟达仓位砍掉一半之后,才突然就看懂了。
投资人公开说的买入理由,和他实际下注时的触发条件,经常是两件事的。段永平加仓拼多多,真正的扳机不是拼多多变好了,是英伟达的赔率被吃掉了,而拼多多还留着一截别人不愿意要的东西。
英伟达不是还在增长吗,怎么就叫赔率不够了?没错,英伟达的盈利还在涨,但赔率看的是你付的价格和你能拿到的剩余空间之间的关系。
25年中,英伟达的前瞻市盈率还在30倍以上,到25年底已经压到24倍左右,26年进一步往22倍走。单看数字,确实比之前便宜了,但同期发生了什么?英伟达对27财年二季度的营收指引,环比增速从20%骤降到11%。高盛也在提示,AI资本开支的增速下半年要放缓了,而英伟达的估值溢价恰恰建立在资本开支永远加速这个假设上的。
估值在降,增长预期也在降,而市场给它的定价还没有降到就算增速腰斩也不亏的位置。 这就是赔率不够的真正含义——不是说英伟达会跌,是说在这个价位上,向上的空间和向下的风险不再不对称了。
段永平把英伟达从占比12%以上砍到3%出头,不是清仓式的逃跑,更像是在赔率不再偏向自己的时候,把筹码从桌子的中央收回来的打法。
那为什么是拼多多呢?说到这儿你可能会说:拼多多利润不也在下滑的吗?
对,25年全年净利润同比降了12%,是上市以来第一次下滑。但看资产端:拼多多账上净现金大约700亿美元,而它的总市值一度只有1400亿美元上下,也就是说现金占了市值将近一半。扣掉现金之后,市场给拼多多核心业务(包括Temu)的定价,就只剩下几百亿美元了。而它的前瞻市盈率不到10倍,处于自己历史估值的底部10%的分位。
英伟达的问题是好消息已经定过价了,新好消息需要更高的门槛才能兑现,拼多多的问题是坏消息定过价了,但一部分资产根本没有被定价,这是两种完全不同的赔率结构。
段永平卖英伟达买拼多多,做的是一个相对切换,从共识拥挤、剩余赔率稀薄的资产,挪到共识悲观、但资产负债表底下压着硬东西的资产。这更像是预期差的套利,不是价值发现。价值发现是我发现了一家好公司,预期差套利是我发现市场在这家公司身上少算了一块,而另一家公司身上多算了一块。
还有一个细节值得琢磨,段永平对SpaceX的处理方式是卖出看跌期权,而不是直接重仓买入正股。卖put的收益结构是,不跌,收权利金。跌了,按折扣价接货。这跟买拼多多正股、减英伟达正股放在一起看,其实是一套统一的动作语言。对确定性不同的资产,用不同的工具去接。
英伟达的确定性在下降,所以收仓位,拼多多的定价里留了安全垫,所以上正股。SpaceX的远期他看不懂,所以只卖put、不压重注。
英伟达那张桌子上,剩下的赔率已经不够他继续坐在那里了。至于拼多多能不能把这截赔率兑现出来,接下来该盯的不是利润增速什么时候转正,而是那700亿美元现金,管理层打算让它继续趴在账上,还是开始让它动起来。