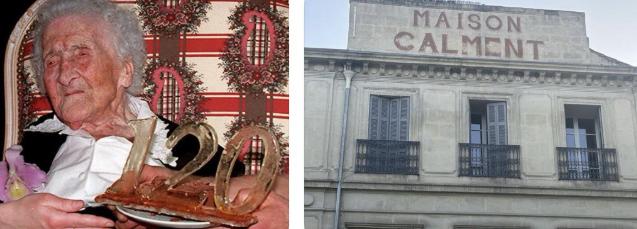
1965年,47岁的法国律师安德烈-弗朗索瓦·拉弗雷,自以为做了一笔稳赚不赔的买卖。
1965年12月,47岁的小城公证人安德烈 - 弗朗索瓦・拉弗雷,找上了当时90岁的独居老人珍妮・路易丝・卡尔芒,两人白纸黑字签了一份终身年金房屋转让协议。
按照约定,拉弗雷每月自掏腰包向珍妮支付2500法郎,直到老人闭眼离世,而作为交换,珍妮名下一套位于市中心黄金地段、能俯瞰阿尔勒主广场的宽敞公寓,在她身后全权归拉弗雷所有。
这套老宅在当时市场估值约 30 万法郎,按照每月 2500 法郎的付款节奏,只要付满 10 年,总额就刚好抵得上全款。
在 60 年代中期,法国女性的平均寿命不过 74 岁左右,一个已经 90 岁高龄的孤寡老人,在常人眼里早已是风烛残年,拉弗雷可不是莽撞的外行,他本身就是经手各类遗产和财产公证的专业人士,经手的维亚热合同不计其数。
在他眼里,这简直是老天递过来的聚宝盆:哪怕老太太再顽强地活上10年,自己无非是平价买套房,只要老人在几年内离世,自己就能以极低的成本捡一个大便宜。
然而他怎么也料不到,站在自己对面的不是寻常老人,而是一位将要彻底打破人类生理极限的时间旅行者。
珍妮的生活底色原本就极具传奇色彩,她1875年出生于当地殷实商贾之家,21岁便嫁给了家境富庶的堂兄,一辈子既没为生计上过一天班,也没吃过物质的苦,游泳、网球、滚球和歌剧填满了她的青春。
这位老人甚至在 13 岁那年,还在自家的布料文具店里见过穷困潦倒的画家梵高,晚年还直言不讳地回忆梵高“又脏又暴躁”。
只可惜,命运赋予她财富的同时,也残忍地剥夺了她的天伦之乐:唯一的女儿在36岁时因肺炎早逝,丈夫在二战期间误食变质毒樱桃身亡,被她一手拉扯大的外孙也在 1963 年死于车祸。
到了 1965 年签约时,她早已送走了全家三代人,成了孤苦伶仃的空巢老人。面对日渐缩水的积蓄,这份能提供稳定现金流的年金合同,刚好解了她的燃眉之急。
签约之后的岁月,彻底偏离了这位精明公证人的算盘。珍妮不仅没有显出半点老态,身子骨反而硬朗得吓人。她 85 岁才开始跟教练学击剑,100 岁时还能自顾自蹬着自行车在小镇街头溜达。
平日里老太太几乎毫无养生禁忌,每周要吃掉将近 1 公斤的高纯度巧克力,每天雷打不动来一小杯波尔图甜葡萄酒,甚至饭后抽烟的习惯一直保持到 117 岁,最后仅仅是因为视力严重退化对不准打火机才勉强戒掉。
10 年倏忽而过,珍妮神采奕奕地迎来了百岁寿辰,此时拉弗雷已经掏光了整整 30 万法郎,当初预估的房款全额付清,可老太太的各项体检指标依然健康。
20 年过去,110 岁的珍妮因为视力问题搬进了养老院,市中心的公寓虽然腾空了,但依照合同法,只要老人尚在人世,所有权与居住权就一天不能移交。
此时拉弗雷支付的钱早已翻了倍,但他已经没有回头路可选——在法国维亚热交易规则下,一旦单方面违约断供,此前投入的全部真金白银都会被瞬间罚没。拉弗雷如同被套牢的散户,只能咬紧牙关,每月乖乖打款。
1995 年 12 月,身患癌症的拉弗雷在无尽的等待中闭上了双眼,终年 77 岁。直到离世的那一刻,他整整当了 30 年的“人形提款机”,累计付出超过 92 万法郎,却连那套房子的门把手都没碰过一次。
更荒诞的是,按合同条款,这种支付义务直接转嫁成了遗产负债,拉弗雷的遗孀和子女为了保住这笔沉没成本,不得不接过接力棒,继续每月向养老院里的珍妮按期汇款。
1997 年 8 月 4 日,珍妮在阿尔勒的养老院安详闭眼,将人类经过严苛文书验证的长寿纪录定格在了 122 岁 164 天。
拉弗雷家族前后足足熬了 32 年零 3 个月,总共掏出约 96 万法郎,相当于当初房产市场估值的 3 倍多。
得知老买家走在自己前头时,老太太甚至还半开玩笑地送去悼词,感叹了一句:“世上总有人会做亏本买卖,他这辈子实在太短了。”
这出啼笑皆非的悲喜剧,根植于法国自中世纪沿袭至今的“维亚热”制度,它本质上是老年人以房产为抵押物,向买家置换终身养老现金流的民间金融对赌。
拉弗雷最大的致命伤,在于把大数定律下的“群体平均寿命”,生搬硬套在了一个极端长寿的个体身上。
精算模型能算出成千上万人的平均死亡年龄,却永远算不准单个人到底能活多久。当一个凡人试图以极其有限的寿命做筹码,去跟小概率的生命奇迹正面对赌时,再高明的算计在时间面前都会沦为笑柄。
这场跨越半个世纪的昂贵教训,直接推动了现代维亚热模式走向机构化,如今在欧美成熟市场,接盘年金房产的多是具备抗风险能力的大型保险公司和基金,通过数以万计的资产池去平摊长寿风险,极少再有个人敢去孤身“赌命”。
信源:
经济日报:《漫谈法国的 “生死契约”》,2013 年 10 月 16 日