黄仁勋的离开只是暂时的,他必将重返英伟达
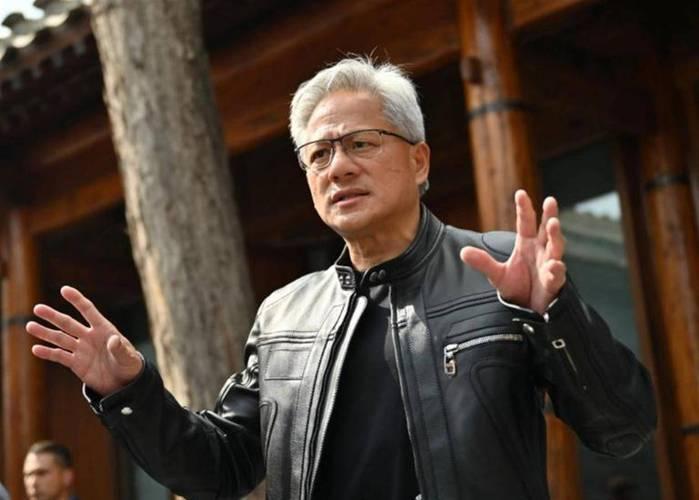
黄仁勋辞了。2026年11月12日,英伟达公告他卸下总裁、CEO及董事职务,即刻生效。消息落地,股价盘中暴跌超过14%,市值一度跌破4万亿美元。市场用最直白的方式投了一张票。但我想说的是另一层判断,黄仁勋的离开只是暂时的,他大概率会回来。不是因为他无可替代,而是因为英伟达在过去三十三年里,把太多东西绑在了一个人身上,而这个人恰恰是一个从“归零”里爬出来过的人。
辞职的导火索是婚外情丑闻,11月8日道歉信一出,市值五天蒸发近17%。董事会四天内从“信心十足”滑到“准备解职”,11月12日一份“即刻生效”的公告把人送走,连欢送会都没给。但丑闻只是引信,炸药早就埋好了。黄仁勋2026年3月自己在播客里说过,他不相信正式的继任计划,公司有33名高管直接向他汇报,董事会里他是唯一的内部董事,没有常设主席,持股只有3.58%,没有特别投票权。一家五万多亿美元的公司,决策权高度浓缩在一个人身上。丑闻只是给了董事会一个不得不动手的理由。
真正绑住英伟达的,是三样东西。第一是**押注的胆量**。CUDA从2006年开始烧钱,烧了近十年华尔街年年追问什么时候赚钱,黄仁勋顶住没砍。2016年他把第一台DGX-1亲手送到还默默无闻的OpenAI,那时候这笔单子写在财报上连个水花都没有。这种“当时看起来不理性”的决策,流程长不出来,委员会也表决不出来。
第二是**供应链的订单能见度**。天风国际分析师郭明錤点得很透:黄仁勋未必是最懂技术的人,但他的价值在于能把工程团队认为“有望实现”的东西迅速拍板,变成全公司押上资源、供应商提前数年排产的计划。他一走,英伟达对台积电、对HBM供应商、对先进封装的激进扩产节奏,立刻多了一层犹豫。 Bain旗下Proxima的高级副总裁说得更直白:最大客户的未来走向不确定,供应商的产能决策会陷入观望。
第三是**CUDA生态的惯性**。竞争对手能造出参数相近的芯片,但数百万开发者、十几年攒下来的代码库、工具链和使用习惯,不是换一个CEO就能继承的资产。这套生态的起点,是黄仁勋在所有人都看不懂的时候一个人扛下来的十年。换一个人坐在那个位置上,未必敢用同样的耐心去维护一张短期不产生利润的网。
临时接任的克雷斯是合格的稳定器。她2013年加入英伟达当CFO,每场业绩电话会都和黄仁勋一起坐在镜头前,投资者熟悉她的声音。但她自己也清楚,英伟达的核心竞争力在技术路线的前瞻性押注,而她是财务出身。董事会同时任命了首任董事会主席哈维·琼斯,曾执掌新思科技,信号很清楚:公司要从“一个人的远见”转向“一套体系的治理”。可体系能管住风险,管不住时机。AI算力竞赛的窗口不会等一家公司把治理流程跑顺。
黄仁勋“从归零里爬出来过”,不是一句煽情的话。1993年创业,首款产品NV1押错技术路线,公司裁员70%,账上现金只够撑三十天,他飞往日本向世嘉认错,把合同款转成投资才活下来。1997年RIVA 128赌上全部身家翻身。2006年CUDA发布后连续七年被华尔街当成财务包袱。2020年69亿美元收购Mellanox,把英伟达从卖芯片改成卖系统。每一次都是先跌到坑底,再换一条路线爬出来。一个经历过“离倒闭只有三十天”的人,对“离开”这件事的理解,和职业经理人不一样。
他回来的方式不会好看。可能是以创始人顾问的身份重新介入战略,可能是在董事会遴选卡壳时被股东推回前台,也可能是英伟达在下一个技术节点上踩空之后,市场用股价逼着董事会把人请回来。2026年11月12日之前,预测市场上他年底前离任的概率一度飙到88%。资本市场翻脸比翻书快,翻回来也一样。英伟达的股价在公告当天走了一根深V,盘中跌14%,收盘只跌了4.34%。半天卖掉“黄仁勋”,半天买回“英伟达”,这根线本身就说明市场在纠结:人走了,公司还在,但公司里到处是他的影子。
那封道歉信里他承认了对婚姻不忠,向家人、员工、股东道了歉。丑闻是真的,代价也是真的。但英伟达董事会真正要面对的问题,不是一个创始人的私德,是一家把三十三年的关键判断全压在一个大脑上的公司,在他离开之后还能不能做出下一个CUDA级别的决定。克雷斯稳得住季度财报,稳不住技术路线的赌博。琼斯管得好董事会,管不了供应商在产能会议上追问“你们到底谁说了算”。黄仁勋或许回不来原来的那张椅子。但英伟达迟早会需要一个能替它做“不理性”决定的人,而那个人此刻不在公司里。