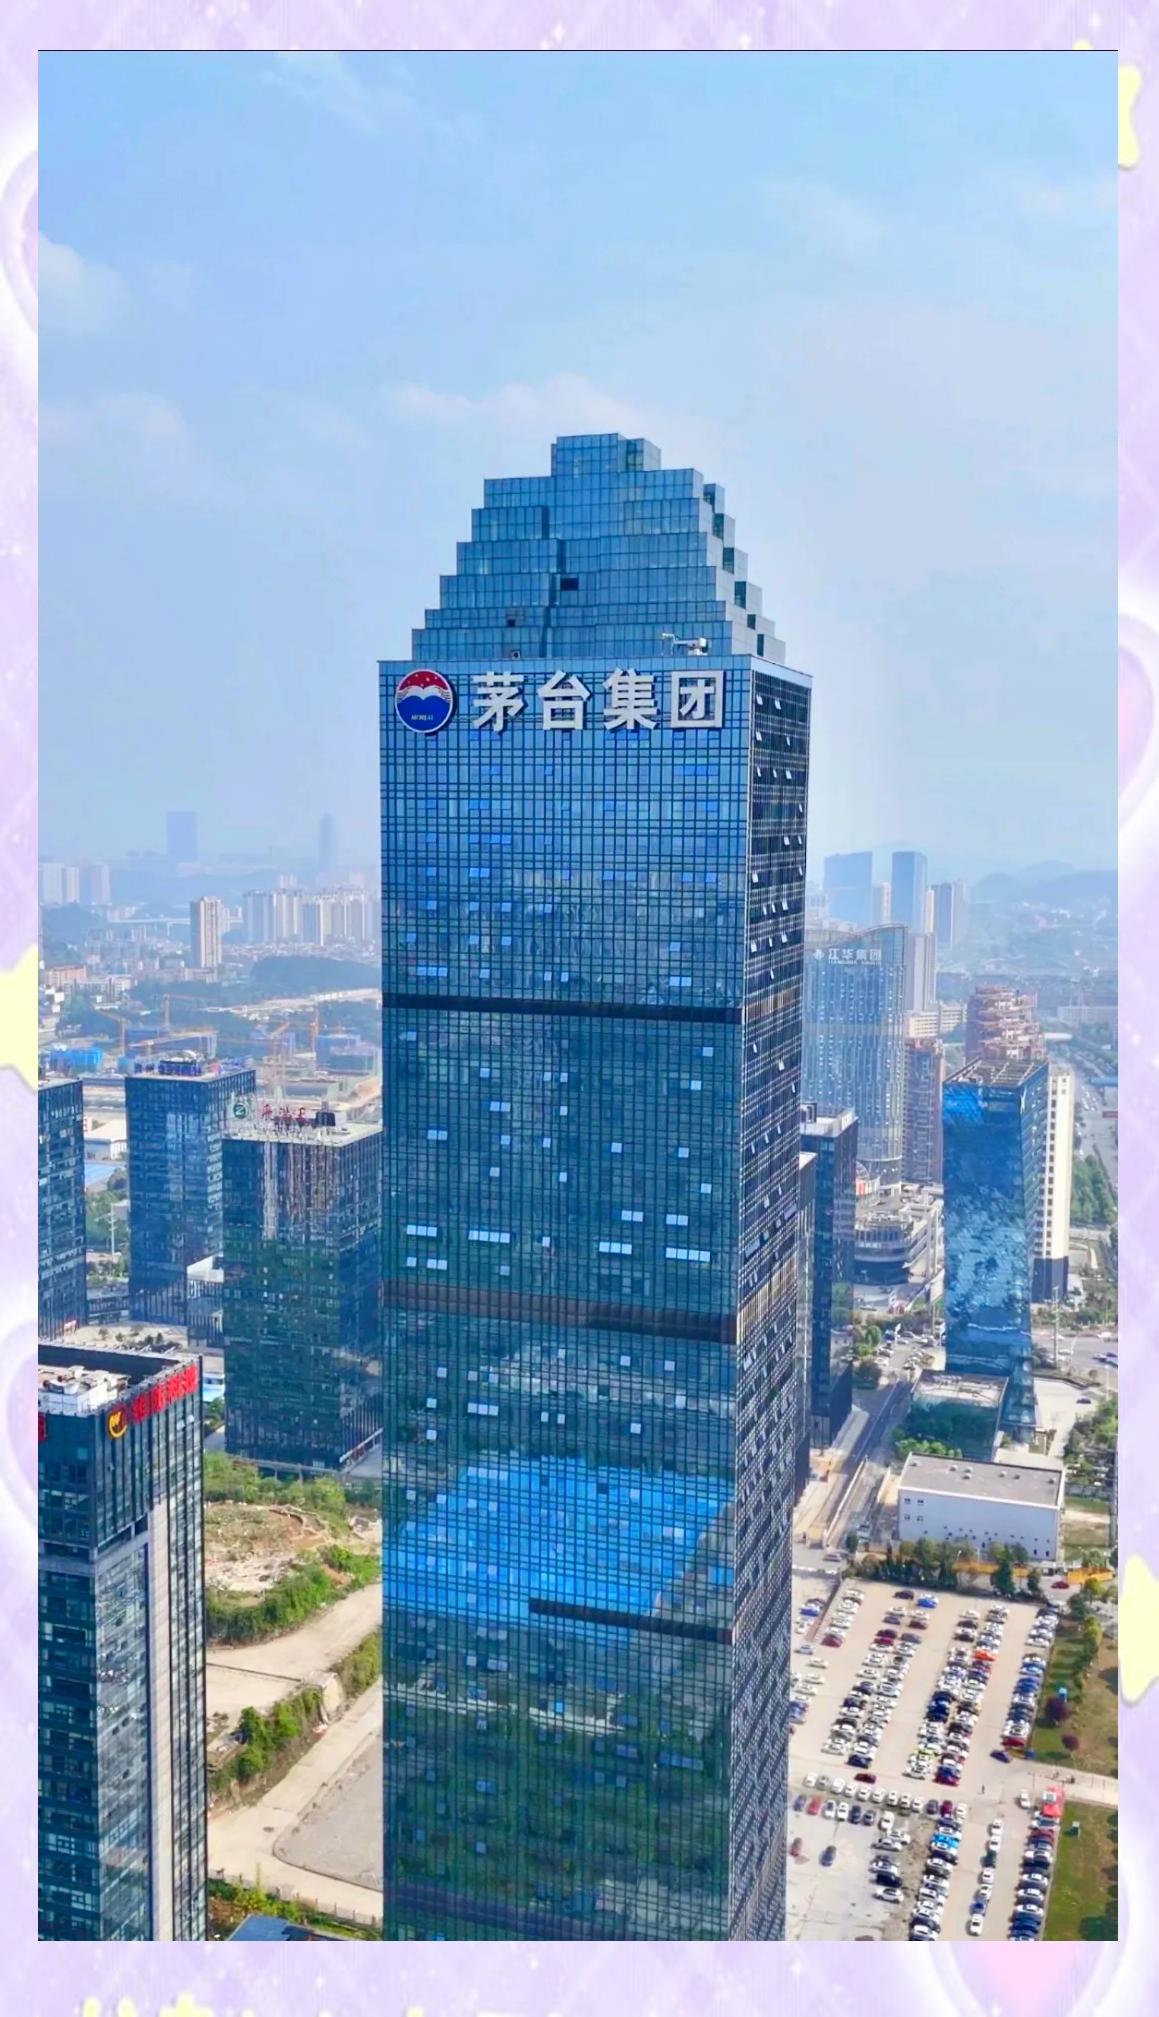
2011年,茅台掏出十个亿,在北京买下一栋楼,自己用4层,剩下28层租给了中石油。
2011年,茅台干了件当年没人当回事、15年后回头再看却格外有意思的事:花8到12亿在北三环马甸桥买下了一栋写字楼,自己只留4层办公,其余28层全推去出租。
租客名单上,中国能源、中国交建、中石油都在。
一个白酒厂跑到北京买楼收租,当年这事被归到“多元化发展”一类,没几个人认真留意。现在再拿出来细算,这栋楼的账本,比茅台酒本身还耐人寻味。
回看国内企业这些年的多元化路子,有个挺实在的规律:当年动静闹得越大、张口就要跨界搞出大名堂的,很多都没熬过几轮市场周期。
反倒是那些当时看着不起眼的“笨办法”,悄没声息就扛过了十几年的风浪。茅台2011年在北京买写字楼这桩事,就是个挺典型的例子。
这栋楼原名北环中心二期B座,就在马甸桥东北角,西城、海淀、朝阳三区在这儿交汇,出门上北三环,走几步是地铁。整栋四万多平方米,三十来层,一层1500多平米。
2011年整栋买下,改名茅台大厦。4层留给北京办公和展示,剩下28层一股脑交给租赁市场。茅台没搞开发、包装、宣传,就是买、租、收钱。
有个容易搞混的地方得说清楚:这楼在茅台集团名下,不在上市公司贵州茅台手里。酒厂赚的钱和楼里收的租金,进的是两个口袋。所以你在茅台的财报里翻不到这栋楼,它藏在集团那一层。
这笔账其实好算。当年有报纸了解过市场行情,低区一天每平方米8块,高区能到11块。就算全按最低的8块,3万多平米可租面积,一年租金也顶到1亿上下。买入价十个亿左右,年回报接近一成。
这个数放在2011年的北京已经扎眼。更要紧的是租客:中石油、中国交建、中国能源,清一色央企,面积租得大、合同签得长、租金不拖欠。房东最怕的空置和断租,在这栋楼里基本碰不上。
时机也踩得巧。2011年北京核心区写字楼租金正往上冲,不少公司被CBD的高价往外挤,马甸桥这块正好接住。茅台那会儿账上钱多,卖酒挣来的现金,不用借、不用付利息,买楼的决定做得干脆。
可真正让这栋楼显出分量的,是两年后的那个冬天。2013年,白酒行业一下子进入调整期,公务消费收紧,价格往下走。那一年1到11月,茅台集团销售收入347.6亿,只涨了7.31%,利润191.42亿,涨4.91%。
前些年动辄两位数的增速,忽然变成个位数。集团还压着“千亿”目标,酒卖不动,钱从哪儿来?这栋楼一年近1亿的租金,还有贵阳、三亚那几个项目,就成了过冬的棉袄。
茅台那轮多元化并不是样样都灵。三亚海棠湾那处度假村,2012年花9.4亿拿地,原打算2019年开门,后来一直没见动静。贵阳的项目拖了好些年才成型。2013年它还花879万欧元在巴黎买了处房产,2000多万欧元收了法国一家酒庄。
真正年年稳稳带来租金的,就是北京这栋楼。它不显眼,不上新闻,也不开发,就按月收租。
这栋楼为什么经得住时间?说白了是它野心不大。不追风口,不加杠杆,不折腾运营,只挑最稳的租客,签最长的约。最保守的打法,反倒最经得住时间。
2011年前后那批“聪明打法”是什么样?主业刚赚了钱,就往地产、矿业、光伏、影视里冲,发布会上讲转型,讲第二曲线。周期一转脸,杠杆先断,项目烂尾,主业也被拖累。
风口来的时候,人人都觉得自己是例外。等风停了才发现,能把人托住的,是那些不靠风也能转的东西。
2022年底,茅台集团又在遵义花10.54亿摘了2块地。这条路它没打算停。可拿地盖楼和自己持楼收租,是两种活法:前者赌周期,后者吃现金流。赌赢了风光,赌输了伤身;收租不风光,但月月有钱进。
再回头看开头那个问题,一个卖酒的为什么敢在北京买整栋楼。关键不在于眼光多独到,而在于它手里有闲钱,而且这钱来得稳。买楼不过是把一部分“卖酒换来的现金”换成“收租换来的现金”,换了个来源,没换本质。
这栋楼真正的价值,不在15年涨了多少,在于它每年准时往账上打一笔钱。外面风声再紧,钱照样到。
企业和人其实一个道理。能扛过风浪的,往往不是最会讲故事的人,而是手里有一份“不管外面怎么样,这笔钱都会来”的底子。