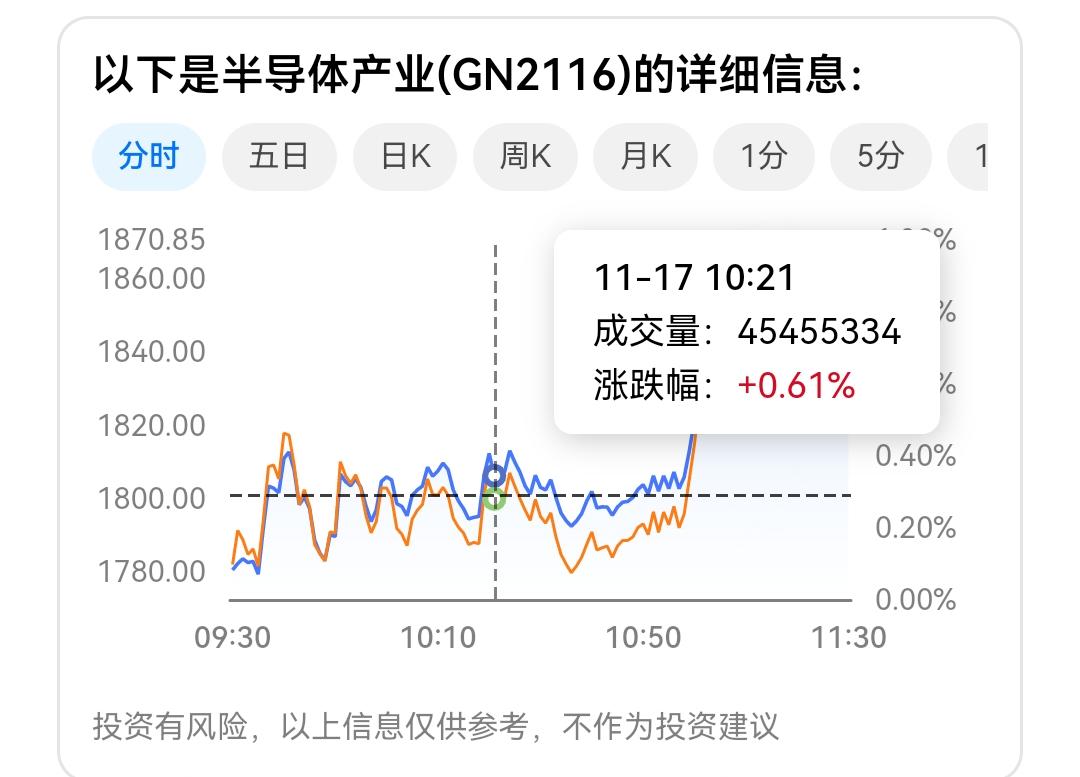
半导体产业链迎来配置窗口
结论:这轮更像“超跌修复 + 景气兑现”叠加出的配置窗口,成立,但窗口是结构性的,不是全面普涨的起点。今天半导体产业指数涨 3.3%、成交额 1838.74 亿元,盘中最高 1855.2 点、最低 1777.88 点,振幅超 4%,属于放量强势但日内波动剧烈的形态——这种形态通常出现在修复中继,而非趋势末端。
支撑窗口成立的四条依据
• 估值先行压缩:以 9 月 18 日收盘至 11 月 3 日计,科创 50 累计下跌约 30.3%,估值被充分压缩,修复本身有内在动力。华创证券将其定性为“估值快速压缩后、流动性缓和驱动的估值修复”。
• 景气度在兑现:2026 年三季度全球半导体销售额 5177 亿美元,环比增长 24.1%;中芯国际三季度营收 219.83 亿元、同比增长 28.1%,归母净利润 28.47 亿元、同比增长 87.6%,产能利用率升至 97.3%。
• 国产替代的能见度提升:全球设备供应链整体紧张,部分关键设备交付周期已拉长到 16—24 个月;SEMI 预测 2026 年全球半导体设备销售额 1659 亿美元、同比增长 23.2%,2028 年有望达 2295 亿美元。设备、材料、零部件未来三年的确定性高于设计端。
• 资金面有承接:11 月 4 日央行将股票回购增持再贷款利率下调 0.25 个百分点至 1%,年内 42 家科创板半导体公司披露回购方案合计 130 亿元,长鑫科技回购上限由 20 亿元上调至 50 亿元;ETF 端持续净流入。
必须承认的另一面
• 涨幅已不小、估值不便宜:年初至 11 月 11 日,半导体(申万)指数上涨 8.90%,跑赢沪深 300 约 20.87 个百分点,其中设备涨 41.88%、材料涨 26.20%、封测涨 20.40%。11 月 13 日部分芯片 ETF 已出现 2% 以上回调,说明拥挤交易下的波动在放大。
• 这是修复不是反转:多家机构明确提示,趋势反转需要“增量资金 + 盈利预期改善”的双重确认。单日放量不足以定趋势。
• 外部情绪扰动仍在:11 月 12 日美股盘前英伟达跌幅一度扩大到 13%,市值自 2025 年 7 月以来首次跌破 4 万亿美元,AI 硬件链波动会直接传导至 A 股半导体风险偏好。
• 内部分化极端:前三季度半导体行业扣非归母净利润同比增 6.62 倍,但增量高度集中——长鑫科技一家净增 1350.92 亿元、占板块 67.25%,前 12 家有 11 家为数字芯片设计,模拟、分立器件等细分明显落后。买“板块”很容易买成“伪配置”。
操作层面的三个观察指标
1. 成交额能否连续维持高位,而非单日脉冲式放量——今天的 1838.74 亿元需要后续交易日验证;
2. 设备、存储、国产算力三条线的订单落地节奏,交付周期排到 2027 年上半年是硬支撑;
3. 外围云厂商资本开支动向,决定情绪传导是正向还是负向。
整体判断:当前位置可以谈“配置”,但更适合分批、偏结构(设备/材料/先进封装优先于模拟与分立器件),而不是一次性重仓押注板块整体。