为什么今年的钱不好挣?原因有三个,看完你就明白了
第一,钱转不动了,全往银行里存。早些年,人人都有营生,手里有进项,日子有奔头。挣了钱就买房、买车、娶媳妇,成家生子,带着一家人把日子越过越红火。
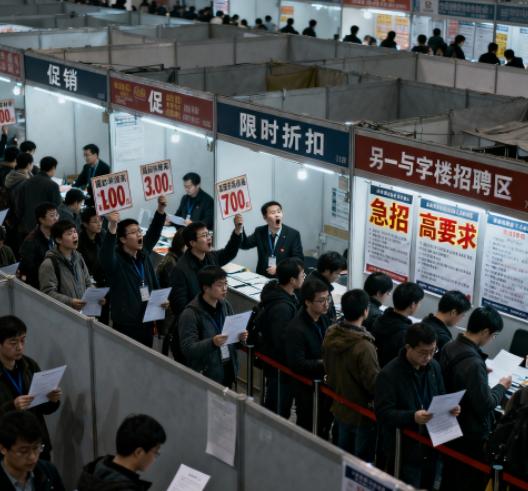
第二,能挣钱的行业换了一茬,可新兴行业不怎么吸纳人手。早些年,各行各业都缺人,不管大厂小厂都闹用工荒。如今不少企业一条生产线要不了几个人,大半岗位都被机器直接取代了。
第三,早些年“胆子大就能发财”的老办法行不通了。早先只要敢闯敢拼,囤上一批货,踩中风口就能赚得盆满钵满。
从官方发布的金融数据就能直观感受到这种变化,中国人民银行公布的2025年金融统计数据显示,全年住户存款增加14.64万亿元,同比多增3812亿元。
老百姓把钱存进银行的意愿持续变强,对应的就是消费和投资的意愿在走弱。这不是大家手里钱多到花不完,而是出于对未来的谨慎预期,主动增加预防性储蓄。
当下就业市场的不确定性较强,很多行业都在优化人员,不少人对自己未来的收入稳定性没把握,不敢随便大额消费。
再加上家庭房贷、子女教育、老人医疗等刚性支出压力一直存在,多数家庭都需要储备足够的资金应对风险,宁愿放弃消费和投资收益,也要保证手里有备用资金。
钱只有在市场上不断流通才能创造更多收入,当大量资金沉淀在银行账户里,整个社会的经济循环就会变慢。
普通人减少非必要开支,实体店的营收就会下滑;商家生意不好,就会缩减进货、控制成本,上游的批发商和工厂订单就会减少;企业订单不足,就会控制用工规模、压缩薪资涨幅,反过来又进一步影响普通人的收入和消费意愿,形成层层传导的影响。
同时住户部门的借贷意愿也在下降,2025年全年住户贷款仅增加4417亿元,不管是住房贷款还是消费类贷款,大家都在主动降低负债,不愿轻易加杠杆,这也进一步降低了市场上的资金流通速度。
和资金流通变慢同步发生的,是就业市场的结构性变化。
国家统计局的数据显示,我国工业机器人应用已经覆盖国民经济71个行业大类,制造业机器人密度远超全球平均水平,2025年工业机器人产量同比增长28%。
智能生产线的普及,让企业的生产效率大幅提升,全员劳动生产率从2020年的13.8万元/人提高到2025年的18.4万元/人,但也直接替代了大量重复性、程序性的普通岗位。
过去工厂招工难、用工荒,现在一条自动化产线只需要少数几名运维和调试人员,传统流水线的普工岗位大幅缩减。
新兴产业虽然发展速度快,但并没有同步吸纳大量普通劳动力。
新能源、人工智能、低空经济、生物医药这些赛道,都属于技术和资金密集型产业,创造的岗位大多集中在研发、技术运维、高端制造领域,对劳动者的学历、专业技能要求很高。
人力资源和社会保障部也明确提到,当前就业市场结构性矛盾突出,存在劳动者找不到合适工作、企业招不到符合要求人才的错配问题。
大量被传统产业替代的低技能劳动者,受年龄、学历、技能水平限制,很难进入新兴产业就业,只能在门槛较低的服务业竞争,岗位竞争加剧,收入也难有提升空间,这也是很多人觉得钱难挣的直接原因。
过去靠胆子大、敢闯就能赚钱的路径失效,是另一个核心原因。
在市场经济发展初期,很多行业都有空白,信息透明度低,只要敢囤货、敢开店、敢跑业务,靠信息差就能赚到钱,对资金、技术、合规的要求都不高。
现在市场环境已经完全不同,首先是信息高度透明,电商平台把全国的商品价格都公开化,靠倒买倒卖赚差价的空间被极度压缩。
其次是各行业都进入了存量竞争阶段,不管是餐饮、零售还是制造加工,从业者数量饱和,同质化竞争严重,利润被压得越来越薄。
同时市场监管体系也在不断完善,公平竞争审查、反垄断、环保、税务、安全生产等各方面的监管都在收紧,过去打擦边球、野蛮生长的经营模式已经行不通。
市场监管部门也在通过政策引导,推动经营主体从低价竞争转向提质增效,这意味着创业和经营的门槛大幅提高。
现在做生意,不仅要懂产品、懂运营,还要合规经营、控制成本,普通人没有资金、技术和资源积累,贸然进场很容易亏损,靠胆子大就能发财的时代已经彻底过去。
整体来看,钱难挣的感受,本质是经济转型升级过程中的阶段性现象。
传统的增长动力在减弱,新的增长动力还在培育,不管是就业还是创业,都需要跟着产业方向调整自身能力,才能适应新的市场环境。