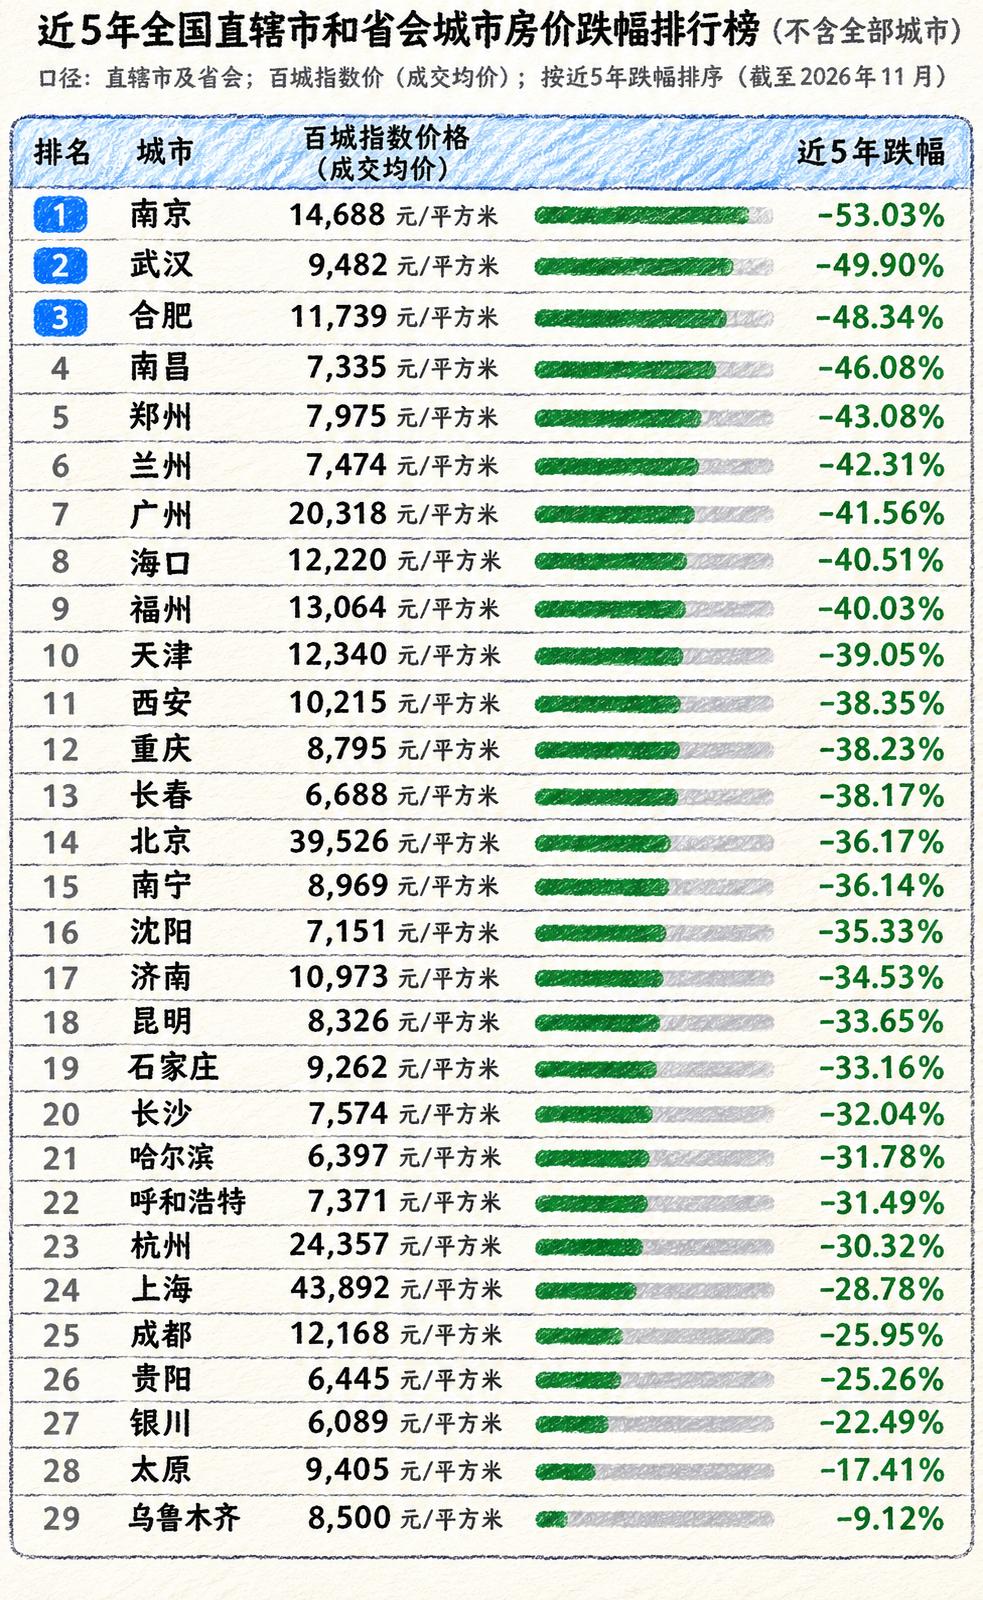
截至2026年11月,过去五年全国29个直辖市和省会城市的房价跌幅榜里,排在前三的不是大家常调侃的东北城市,而是上一轮周期里风头最劲的“新一线三剑客”:郑州、天津、青岛。
这三座城市,曾经都是楼市里的“优等生”。郑州靠着“强省会”战略,郑东新区一度被捧成中部CBD,2017年前后高点站上1.7万元/平方米,如今真实成交价已跌回8000元附近,累计回撤超过50%。
天津顶着“直辖市”光环,武清、津南等远郊靠“北京后花园”概念炒到1.5万,现在挂牌价普遍跌破万元,高点至今回撤接近47%。青岛更惨,2018年高点2.3万元/平方米,如今只剩1.1万元出头,回撤52.8%,在新一线里垫底。
这组数据比任何宏观叙事都更刺眼。它们不是三四线小城市,不是人口持续外流的东北老工业基地,而是各自省份的经济引擎、全国人口净流入的热门城市。它们跌得最狠,恰恰说明这一轮楼市调整的本质不是“城市等级”问题,而是“泡沫浓度”问题。
郑州的教训最典型。2016到2018年,郑州借着棚改货币化安置的东风,房价翻了一番还多。郑东新区北龙湖板块甚至冲到5万元/平方米,被炒成“中原陆家嘴”。可问题在于,郑州的人均可支配收入只有四万多块钱,撑不起那么高的房价。
更致命的是2022年的烂尾楼风波,直接把购房者信心打碎了。即便后来“保交楼”政策落地,市场元气至今没恢复。2026年10月,郑州新房价格同比下降4.2%,二手房同比下降4.1%,同比跌幅在全国35个大中城市里排倒数。
天津的困境更让人唏嘘。作为老牌直辖市,天津的经济增速连续多年在全国垫底,2025年GDP总量被重庆超越,从全国第五滑到第六。产业空心化、人口老龄化、北京限购放松后的“外溢需求消失”,三重压力叠加,让天津楼市从“环京第一选择”变成了“环京最大库存区”。
武清区曾经靠高铁半小时到北京的概念炒到1.5万,现在挂牌价跌到8000到9000元,跌幅超过40%。买在武清的人,很多是北京上班族,他们当初赌的是“双城生活”,结果赌输了通勤成本,也赌输了资产价值。
青岛的情况又不一样。青岛没有郑州的烂尾楼危机,也没有天津的产业衰退,它的问题出在“过度扩张”。过去十年,青岛沿着胶州湾疯狂造城,西海岸新区、红岛经济区、蓝色硅谷,一个个新区规划得美轮美奬,土地供应源源不断。
可产业和人口导入远远跟不上房子建设的速度。2018年高点时,青岛新房年供应量突破2000万平方米,而常住人口年增量只有十几万。供大于求的局面一旦形成,价格崩塌只是时间问题。
把这三座城市放在一起看,能提炼出一个残酷的规律:跌得最狠的,永远是上一轮涨得最猛的。郑州、天津、青岛在2016到2018年那波行情里,涨幅都超过了80%,甚至翻倍。
棚改货币化、地铁规划、新区概念、都市圈叙事,这些故事把房价推上了天,也把预期拉满了。当潮水退去,这些城市的库存压力、收入支撑不足、人口流入放缓等问题就全部暴露出来。
反观那些跌幅较小的城市,逻辑恰恰相反。长沙五年跌幅只有21%左右,因为长沙从来不让房价暴涨,房价收入比长期保持在全国二线城市最低水平。
成都回撤24.2%,杭州回撤28%,这两个城市的基本面够强,人口持续净流入,产业有真实支撑,所以即便调整,幅度也有限。西安回撤36%,虽然跌幅不小,但西安有硬科技产业和高校资源托底,跌幅已经明显收窄。
这轮调整给所有买房人上了一堂价值回归课。房子不是永远上涨的资产,它首先是一种消费品,其次才是一种投资品。当房价脱离收入基本面、脱离人口基本面、脱离产业基本面,靠故事和杠杆堆上去的时候,崩塌只是时间问题。
郑州、天津、青岛的业主们,很多是在2017到2019年高点入场,掏空了六个钱包,背上了三十年贷款,以为买到了“核心资产”,结果五年过去,首付跌没了,月供还在,房子却卖不掉。
更扎心的是,这种下跌不是周期性的,而是结构性的。人口负增长已经到来,2025年全国出生人口跌破800万,25到45岁的核心购房群体逐年减少。城市化速度在放缓,农村可转移的青壮年劳动力已经不多。这意味着,那些靠“人口红利”和“城镇化红利”撑起来的房价,再也回不去了。
对郑州、天津、青岛的业主来说,最该做的不是恐慌性抛售,而是重新评估房子的真实价值。如果房子是自住,跌多少都只是账面数字,灯还亮着,饭还做着,日子还在过。如果房子是投资,那就该承认判断失误,及时止损。
对那些还没上车的人来说,这三座城市的教训值得反复咀嚼:买房别听故事,要看收入;别赌概念,要看产业;别追热点,要看供需。
信息来源:中华网,题目《全国50城房价累计跌幅排名,最丑跌七成,最靓跌二成》