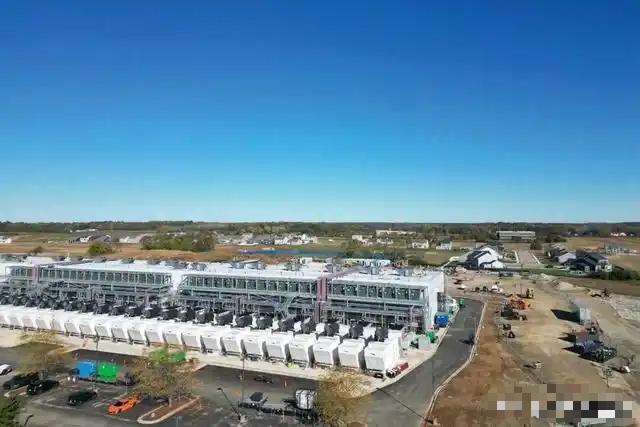
美国为什么不趁机重修停滞了半个世纪的电网,非要跟老百姓抢水电?答案很扎心:来不及,也补不上。建数据中心只要两年,修电网却要七八年。康奈尔大学算过,美国现有条件只能容纳几十吉瓦的超大型数据中心,但排队落地的规划高达两三百吉瓦。
这组数字背后,是一整套被AI需求硬生生拽出来的结构性矛盾。美国电网不是"修不动",而是"修不动那么快"。一条主干输电线路从规划到投运,往往要7到10年,甚至15年;新建发电厂并网排队平均4到5年,北弗吉尼亚这种AI扎堆的地方,一个50兆瓦的接入申请要等7年。
数据中心18到24个月就能盖好,芯片迭代周期不到一年,等电网批完,芯片都换了两代。这不是技术问题,是制度问题——美国电网高度分散,500多家电网公司各自为政,跨州输电项目光是审批、成本分摊就能耗掉好几年。
硬件也在拖后腿。美国约70%的变压器服役超过25年,60%的高压断路器运行超过30年,大量设备临近设计寿命极限。大型变压器交付周期超过两年,燃气轮机从下单到交付已经超过5年。想修电网,连零件都买不齐。
更致命的是并网排队已经堵成了"堰塞湖"。截至2026年年中,全美并网队列里积压了超过2200吉瓦的发电和储能项目,而美国全国总装机容量才约1400吉瓦——排队的比在线的还多。
数据中心这边,在建和规划中的项目用电需求加起来超过340吉瓦,而电网2027到2028年预计只能新增25吉瓦左右,缺口至少46吉瓦。摩根士丹利测算,到2029年美国数据中心供电缺口可能达77吉瓦。
于是科技巨头们只能自己想办法。微软推动宾州三里岛核电站重启,Anthropic砸34亿美元锁定1.7吉瓦燃气发电机组,xAI甚至把退役飞机发动机拆下来改装成发电机给数据中心供电。
截至2026年初,全美规划中的自建现场发电容量已达约56吉瓦,相当于每三个数据中心就有一个打算"自己发电自己用"。得克萨斯州更是夸张,数据中心申请接入电网的规模从2023年的40多吉瓦暴涨到2024年的约470吉瓦,是当地夏季用电峰值的5倍多。
老百姓的账单也在涨。PJM电网的容量拍卖价格从2024年到2025年涨了十倍,部分地区居民每月电费因此多出约20美元。数据中心用电占全美比重已从2023年的4.4%预计攀升至2028年的6.7%到12%。
一座1吉瓦的数据中心,耗电量相当于87万户家庭。这不是"抢"水电,是物理上真的不够分了。 说到底,美国不是不想修电网,而是半个世纪以来把电网建设当成"够用就行"的公用事业来管,审批流程、成本分摊、环保审查层层叠叠,早已不适应AI时代"以月为单位"的扩张速度。
想补这个窟窿,不是砸钱就能解决的——它需要重写规则、重建供应链、重新协调500多家利益各异的电网公司。这些,都不是一届政府、一个任期能搞定的事。
AI的尽头是算力,算力的尽头是电力。美国现在卡住的,恰恰是最基础的那一环。