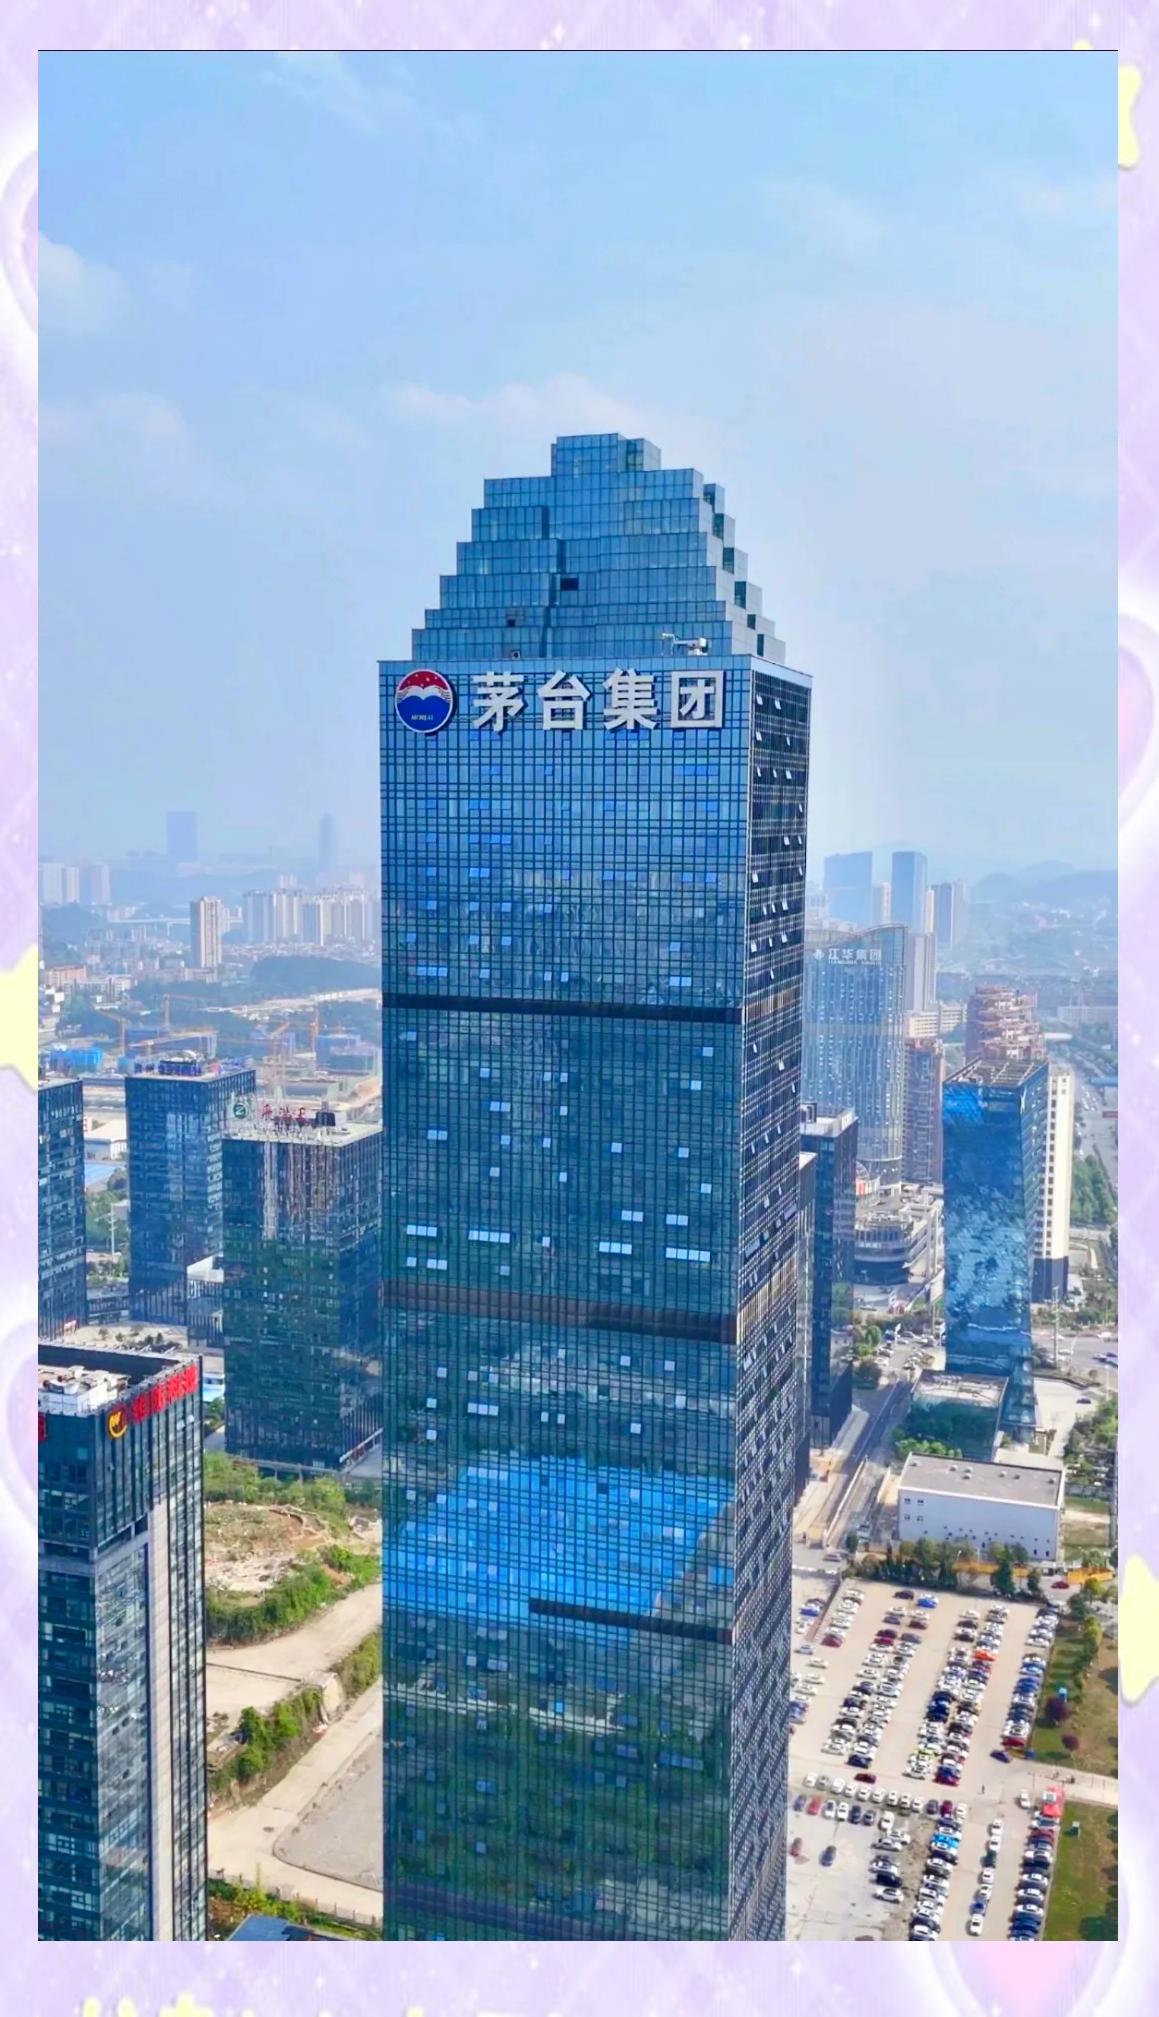
2011年,茅台花十个亿在北京北三环买了栋楼。
自己留四层,剩下二十八层租出去,租客名单:中石油、中国交建、中国能源。
十五年后回头看,这件事最扎心的地方不在茅台赚了多少,在于一个卖酒的,在北京核心地段当房东当得比很多开发商还稳。
先摆事实,茅台大厦,北环中心二期B座,马甸桥东北角,总建筑面积四万二千平米,地上二十八层,标准层一千五百多平。
2011年收购价八到十二亿。北京商报2013年底的报道里,代理商给的数据是高层每天每平米十一块,低层八块,按最低八块算,一年营收过亿,十个亿的投入,年回报率粗算百分之十。
你拿这个数去对一下2011年的银行理财和信托,百分之十的租金回报率,放在当年,是一笔不需要任何金融技巧就能跑赢大多数产品的买卖。
但在我看来,这件事真正值得琢磨的,不是回报率。
是这栋楼在谁名下。
百度百科的词条写得清楚:2011年茅台集团收购该大厦,中房网2022年那篇追溯文章确认了同一件事:这栋楼不是茅台股份的资产,是集团层面的布局,茅台股份卖酒赚的钱,跟这栋楼的租金,进的是两个口袋。
上市公司茅台股份,主业是酿酒,利润分红给股民,集团层面拿闲钱在北京买楼收租,租金进了集团的口袋。股民喝不到这口汤。
这不是什么秘密,只是很少有人把这两本账分开看。2011年茅台提出多元化发展,把房地产列为主要目标之一,同年拿下这栋楼,次年注册成立茅台置业,陆续在贵阳、三亚、北京铺开。
“多元化”三个字听着体面,本质是主业的现金流溢出,总得找个地方搁,搁在北京核心地段的写字楼里,是那个年代手里有钱的企业最自然的动作。
那为什么是写字楼,不是别的?
因为茅台不需要操心,租客是中石油、中国交建、中国能源,清一色央企国企,租期稳定,付款有保障,不拖欠。
茅台作为业主不炒不卖,单一产权只租不售,央企最怕什么?怕今天签了合同明天楼被卖了换老板。茅台不卖,这就是最好的信用背书。
我的判断很直接:这笔投资的核心竞争力,不是眼光,是茅台不需要靠这笔投资活着,一个现金流好到不需要借钱的公司,拿闲钱买了个能下蛋的资产,然后回去继续卖酒,楼涨了,账面增值,楼不涨,租金覆盖持有成本。怎么算都不难看。
但话说回来,2026年的北京写字楼市场,空置率摆在那里,当年百分之十的回报率,放在今天就是一个普通资产的正常收益,北三环的楼还是那栋楼,租客还是那些租客,只是大环境变了,茅台没亏,但也没当年那么赚了。
一个卖酒的公司,到底该不该在北京核心地段当房东?这个问题没有标准答案,但有一件事是清楚的:
茅台大厦这笔投资,最大的赢家不是茅台股份的股民,是集团账本上那个没人盯着看的角落,十个亿买进来的东西,十五年了还在收租,单一业主,只租不售。