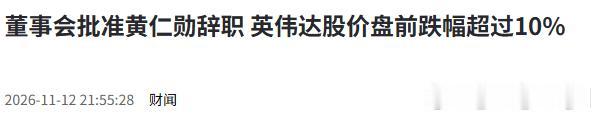
随着美国媒体越挖越深,报道越来越细,黄仁勋辞职一事的线索越来越清晰。 先把最硬的那几块钉死。 二零二六年十一月十二日,英伟达董事会公告,黄仁勋辞去总裁、首席执行官及董事职务,即刻生效。
执行副总裁兼首席财务官科莱特·克雷斯出任临时首席执行官,同时保留CFO头衔。 长期董事哈维·琼斯被任命为公司史上首任董事会主席。 董事会已启动正式CEO遴选,内部外部人选都在考虑之列。
辞职前三天,风暴已经成型。十一月八日,董事会宣布就“黄仁勋是否为外国情报活动目标”启动独立调查。 同日他向员工承认对妻子不忠并公开道歉。十一月十日,独立董事聘请外部律师团队调查牵头方是Wachtell Lipton Rosen & Katz,由前纽约南区联邦检察官Joon H. Kim参与。
第二段关系触碰了公司行为准则的红线:禁止上下级之间的私人亲密关系。 市场反应没有留情面。公告当日股价盘中一度跌逾百分之十四,最终收跌约百分之四点三,单日市值蒸发约一千八百二十亿美元。
自十一月六日至十二日收盘,累计蒸发近五千亿美元。AMD和博通当天分别上涨百分之五点八六和百分之五点五四。 华尔街的刀下得比股价更快。花旗把目标价从二百八十五美元砍到二百二十五美元,伯恩斯坦从四百美元直接腰斩到二百美元。
高盛从三百美元下调至二百二十美元但维持买入,摩根士丹利将其移出重点推荐名单。奥本海默干脆取消了目标价。 丹·艾夫斯的判断更直白:没有黄仁勋的英伟达,估值要打个七到七五折。 写到这儿,我得泼第一盆冷水。
这种结构在顺风时叫效率,在换帅时叫单点故障。 现在故障真的来了,而且不是技术故障,是治理故障。 第二盆冷水泼给那些急着喊“天塌了”的人。
需求端一点没塌。二零二七财年第二财季营收九百六十二亿美元,同比增长百分之一百零六,数据中心八百九十亿,同比增百分之一百一十七。
订单不会因为他走人就集体撤销。会松动的是还没签的那部分,是二零二八、二九年的远期扩产承诺。 台积电那边已经漏出焦虑:新CEO可能不会像黄仁勋那样激进地锁产能。 这才是真风险。不是订单消失,是订单确定性下降。 第三盆冷水给看热闹的。
对手抢的不是存量,是新预算。谷歌TPU、AMD、博通以及各家自研芯片,正在用更确定的长单绑定大客户,同时加速软件生态迭代,降低客户对CUDA的路径依赖。
这些说法有一个共同特点:听起来都很圆满,但没有一条能被公开材料支撑。私生活只能掀翻一个人,掀不翻一条产业链。 再说一个容易被忽略的细节。
在调查期间恢复他的职位,会直接冲击调查的独立性,也会把董事拖进股东集体诉讼的火线。 加里·布莱克的话说得最难听也最实在:他违反了禁止与直接下属发生关系的政策,回归概率为零这里有个时间边界必须讲清楚。“不考虑”反映的是当下立场,不等于永久排除一切可能。
只要正式CEO还没敲定,窗口就没彻底关上。一旦新领导层建立自己的体系,推翻决定的成本就会指数级上升。 这就是为什么那两封投资人来信写得很聪明。Altimeter的Brad Gerstner和Atreides的Gavin Baker没要求立刻恢复职务,只要求审慎推进遴选、保留所有选项。
这份财报对应的季度十月二十五日就结束了,反映的基本还是黄任内的成果。 真正要看的是指引怎么给,是客户需求、产品交付和收入预期怎么解释。 如果英伟达在没有他的情况下还能稳住客户信任和经营节奏,每过一天,董事会请他回来的商业理由就少一分。
反过来,如果重要客户的合作、供应链的协调真出现了绕不过去的坎,他的谈判地位才会发生变化。 商业价值不能自动抵消治理风险。客户更信任他,也不等于董事会能绕过独立调查。 最后把这件事拧回一个朴素的结论。
这不是道德剧,不是谍战片,也不是美国衰落的证明。这是一次教科书级别的治理压力测试。 测试的题目很简单:当一家公司的战略能力全部寄生在一个人身上时,这个人出事,公司还剩什么。
英伟达现在给出的答案是:运营能稳住,路线图能延续,但那种敢押上个人信用All in的拍板能力,短期内没人接得住。 常信科技葛林波那句判断我认同:过渡风险不在路线图断裂,而在决策从搏退化为算。
对我们而言,最有价值的部分恰恰在这里。 我们该学的不是人家的八卦,也不是人家的崩盘,而是怎么把一个组织的判断力,从个人身上挪到制度里。 挪得过去,人走了山还在。挪不过去,每一次人事变动都是一次地震。
剩下的交给财报电话会和律师楼的调查报告。时间从不替喊口号的人作证,只替干活的人记账。