在财务数据上,百度就显得更稳健一些。财报显示,2026年Q3季度,百度总收入为308亿元,同比减少1%。归属于百度的净利润为14亿元,实现扭亏为盈。
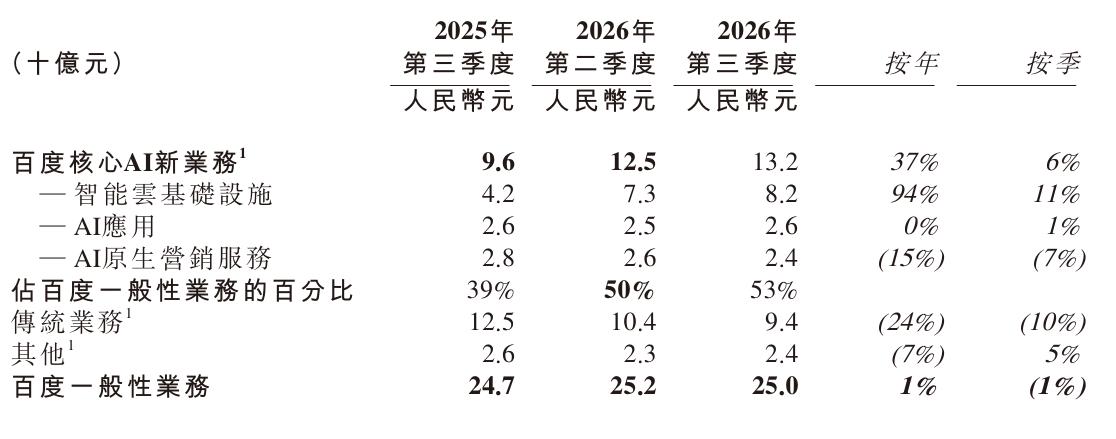
毫无疑问,若从搜索引擎业务来看,搜索引擎业务的变现能力是在下降的,毕竟,豆包、元宝、千问、文心等AI助手都在抢占传统搜索引擎业务的蛋糕,再加上微信搜一搜、抖音搜索等也会抢走一部分搜索引擎的市场蛋糕,传统搜索这块业务,是很难再有什么大的起色。财报显示,2026年Q3,百度在线营销服务收入为119亿元,同比下降22%,占百度一般性业务收入的比例由上年同期的62%降至48%。
不过,虽然百度在线营销收入出现下滑,但是,AI相关业务的增长还是挺快。百度核心AI新业务板块,智能云基础设施营收约82亿元,同比增长94%;AI应用营收约26亿元,同比持平。
某种程度来说,虽然不是“BAT三巨头”之一,但是百度手里的牌不算少,它的产品线也很丰富。
1.百度App,搜索业务。
2.百度地图,手机地图业务,国内仅次于高德地图。
3.百度网盘,百度网盘在国内网盘行业中用户量最多,而随着时代的变化,现在为百度网盘付费的人也越来越多,且这部分用户非常稳定,就像苹果的App Store一样。
4.百度文库,百度文库现在基本上都得付费,对于职场的办公人士来说,还是有些用处的。
其他还有百度贴吧、百度百科、百度输入法等业务。
所以,百度可能并不像外界想的那么弱,而且,它在营收上倒是也没落下,这才是最重要的,对于互联网巨头来说,营收保持住,才是重点,别管你AI吹得天花乱坠,最重要的还是在营收方面跟上节奏。