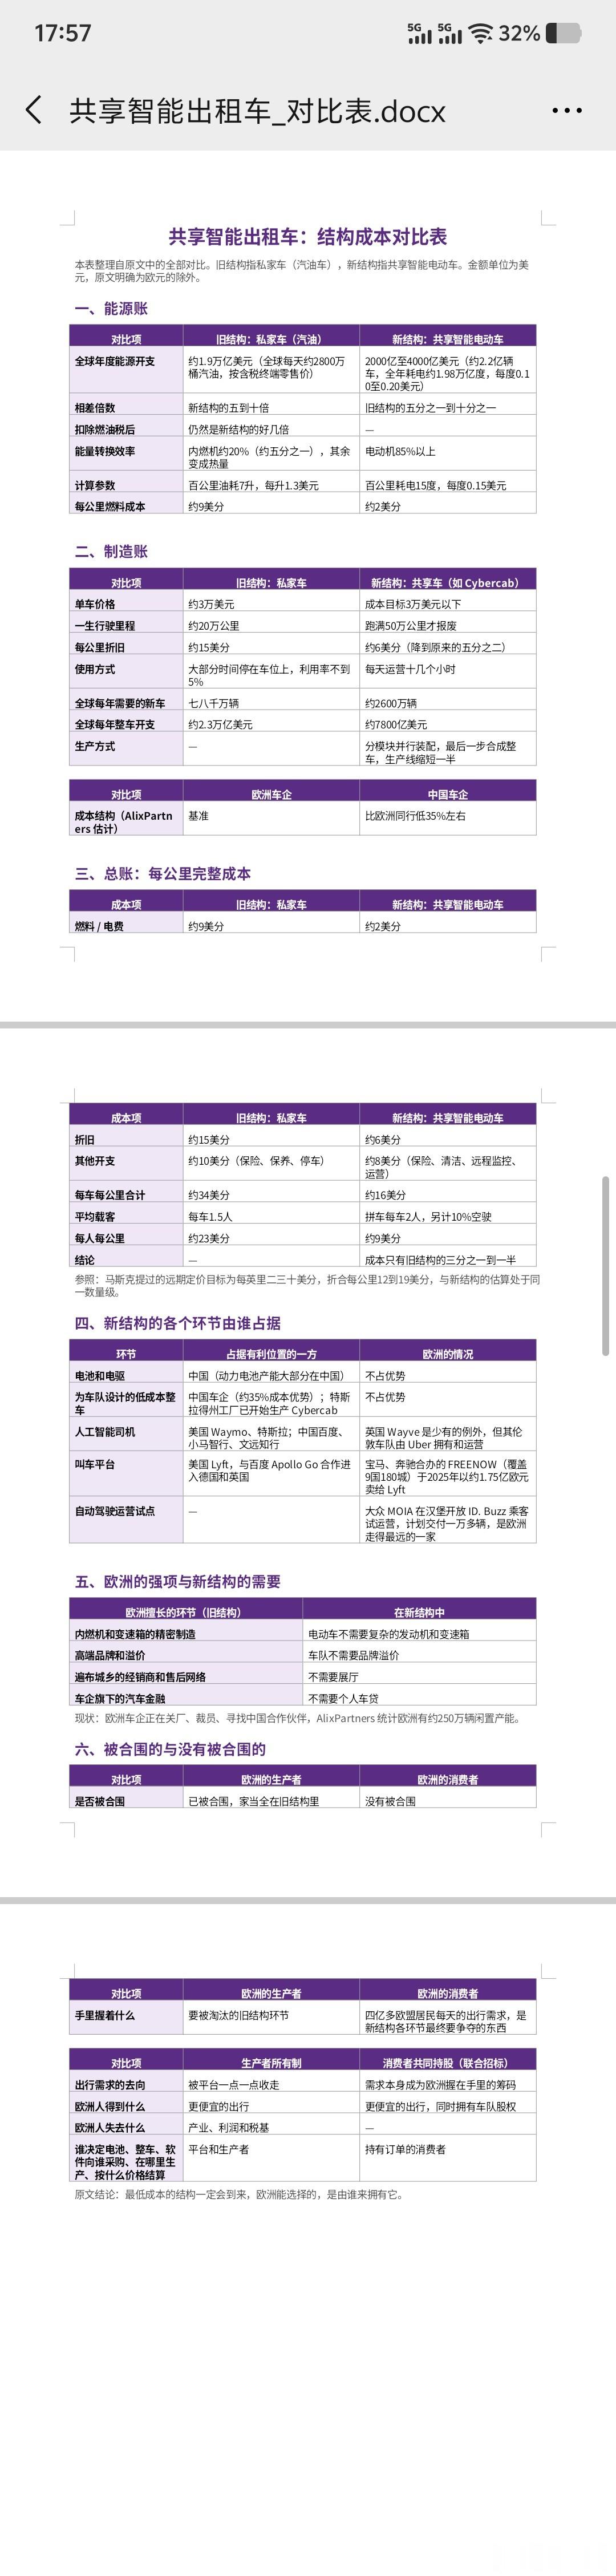
先算成本,再看格局|一张表看懂:欧洲汽车工业为什么被战略合围很多人聊自动驾驶、共享智能出租车,关注点总放在传感器、算法、法规上。这些决定落地快慢,真正决定趋势方向的,是成本。市场会向着最低成本的结构演化,只要新模式在数学上成本低几倍,阻力只能拖延,无法阻挡。下面这张对比表,把私家车旧结构、共享智能电动车新结构,一笔一笔算清楚,同时看清欧洲汽车产业的困局,以及消费者手里的底牌。一、能源账:效率鸿沟,5~10倍的差距旧结构,也就是燃油私家车,全球一年汽油开支约1.9万亿美元。内燃机能量效率只有大约20%,大部分能量直接变成热量浪费掉。新结构,共享智能电动车车队,全年电费仅2000亿~4000亿美元。电动机效率85%以上。折算到每公里:燃油车燃料成本约9美分,电动车电费仅2美分。哪怕扣除燃油税,旧结构的能源成本依然高出数倍。二、制造账:利用率才是隐藏的核心成本私家车绝大部分时间停在车位,利用率不足5%。一台3万美元的私家车,跑20万公里报废,每公里折旧15美分。共享Robotaxi高频运营,生命周期可以跑到50万公里,同样3万美金的单车,每公里折旧降到6美分。放到全球规模:私家车模式每年需要七八千万台新车,总开支2.3万亿美元;共享车队模式一年只需要2600万台,开支7800亿美元。叠加产能优势:中国车企相比欧洲车企,整体成本低35%左右,模块化装配工艺还能继续压缩产线投入。三、完整总账:人均出行成本直接砍到原来1/3~1/2把燃料、折旧、保险、保养、运维全部加总:✅ 私家车:每公里合计34美分,平均载客1.5人,每人每公里23美分✅ 共享智能电动车:每公里合计16美分,拼车平均载客2人、计入10%空驶,每人每公里9美分巨大的成本差距,注定旧的私家车模式会慢慢被替代。四、产业链格局:新结构的关键节点,欧洲基本缺位共享智能出行四大核心环节:电池电驱、低成本车队整车、AI自动驾驶、叫车平台。动力电池产能集中在中国;低成本整车,中国车企、特斯拉占据优势;自动驾驶技术集中在美国、中国;欧洲自己的叫车平台FREENOW最终卖给美国Lyft,接入百度自动驾驶方案。欧洲车企擅长的,全部是旧体系资产:内燃机、变速箱、高端品牌溢价、经销商网络、汽车金融。而这些,恰恰是共享车队模式不需要的资产。这就是战略合围:不是谁刻意打压,而是新的低成本体系自然生长,欧洲的全部产能、资产都绑定在持续贬值的旧赛道里,闲置产能不断增加,关厂、裁员成为常态。五、两条出路:生产者所有制 VS 消费者共同持股被合围的,是欧洲的汽车生产者。但是欧洲4亿多消费者的出行需求,没有被合围。所有电池、整车、自动驾驶平台,最终争夺的都是这份需求。- 如果走生产者所有制:资本、平台掌控车队,居民只是乘客,大家买到低价出行服务,但产业利润、税基持续外流,本土产业空心化。
- 如果走消费者共同持股:居民以未来出行需求联合招标,需求本身就是筹码。采购谁的电池、谁的软件、在哪里生产、定价多少,由持有订单的消费者共同体说了算。最低成本的智能化出行,一定会到来。趋势无法逆转,但是规则可以选择:谁拥有这套新体系,谁就能拿到智能化带来的红利。
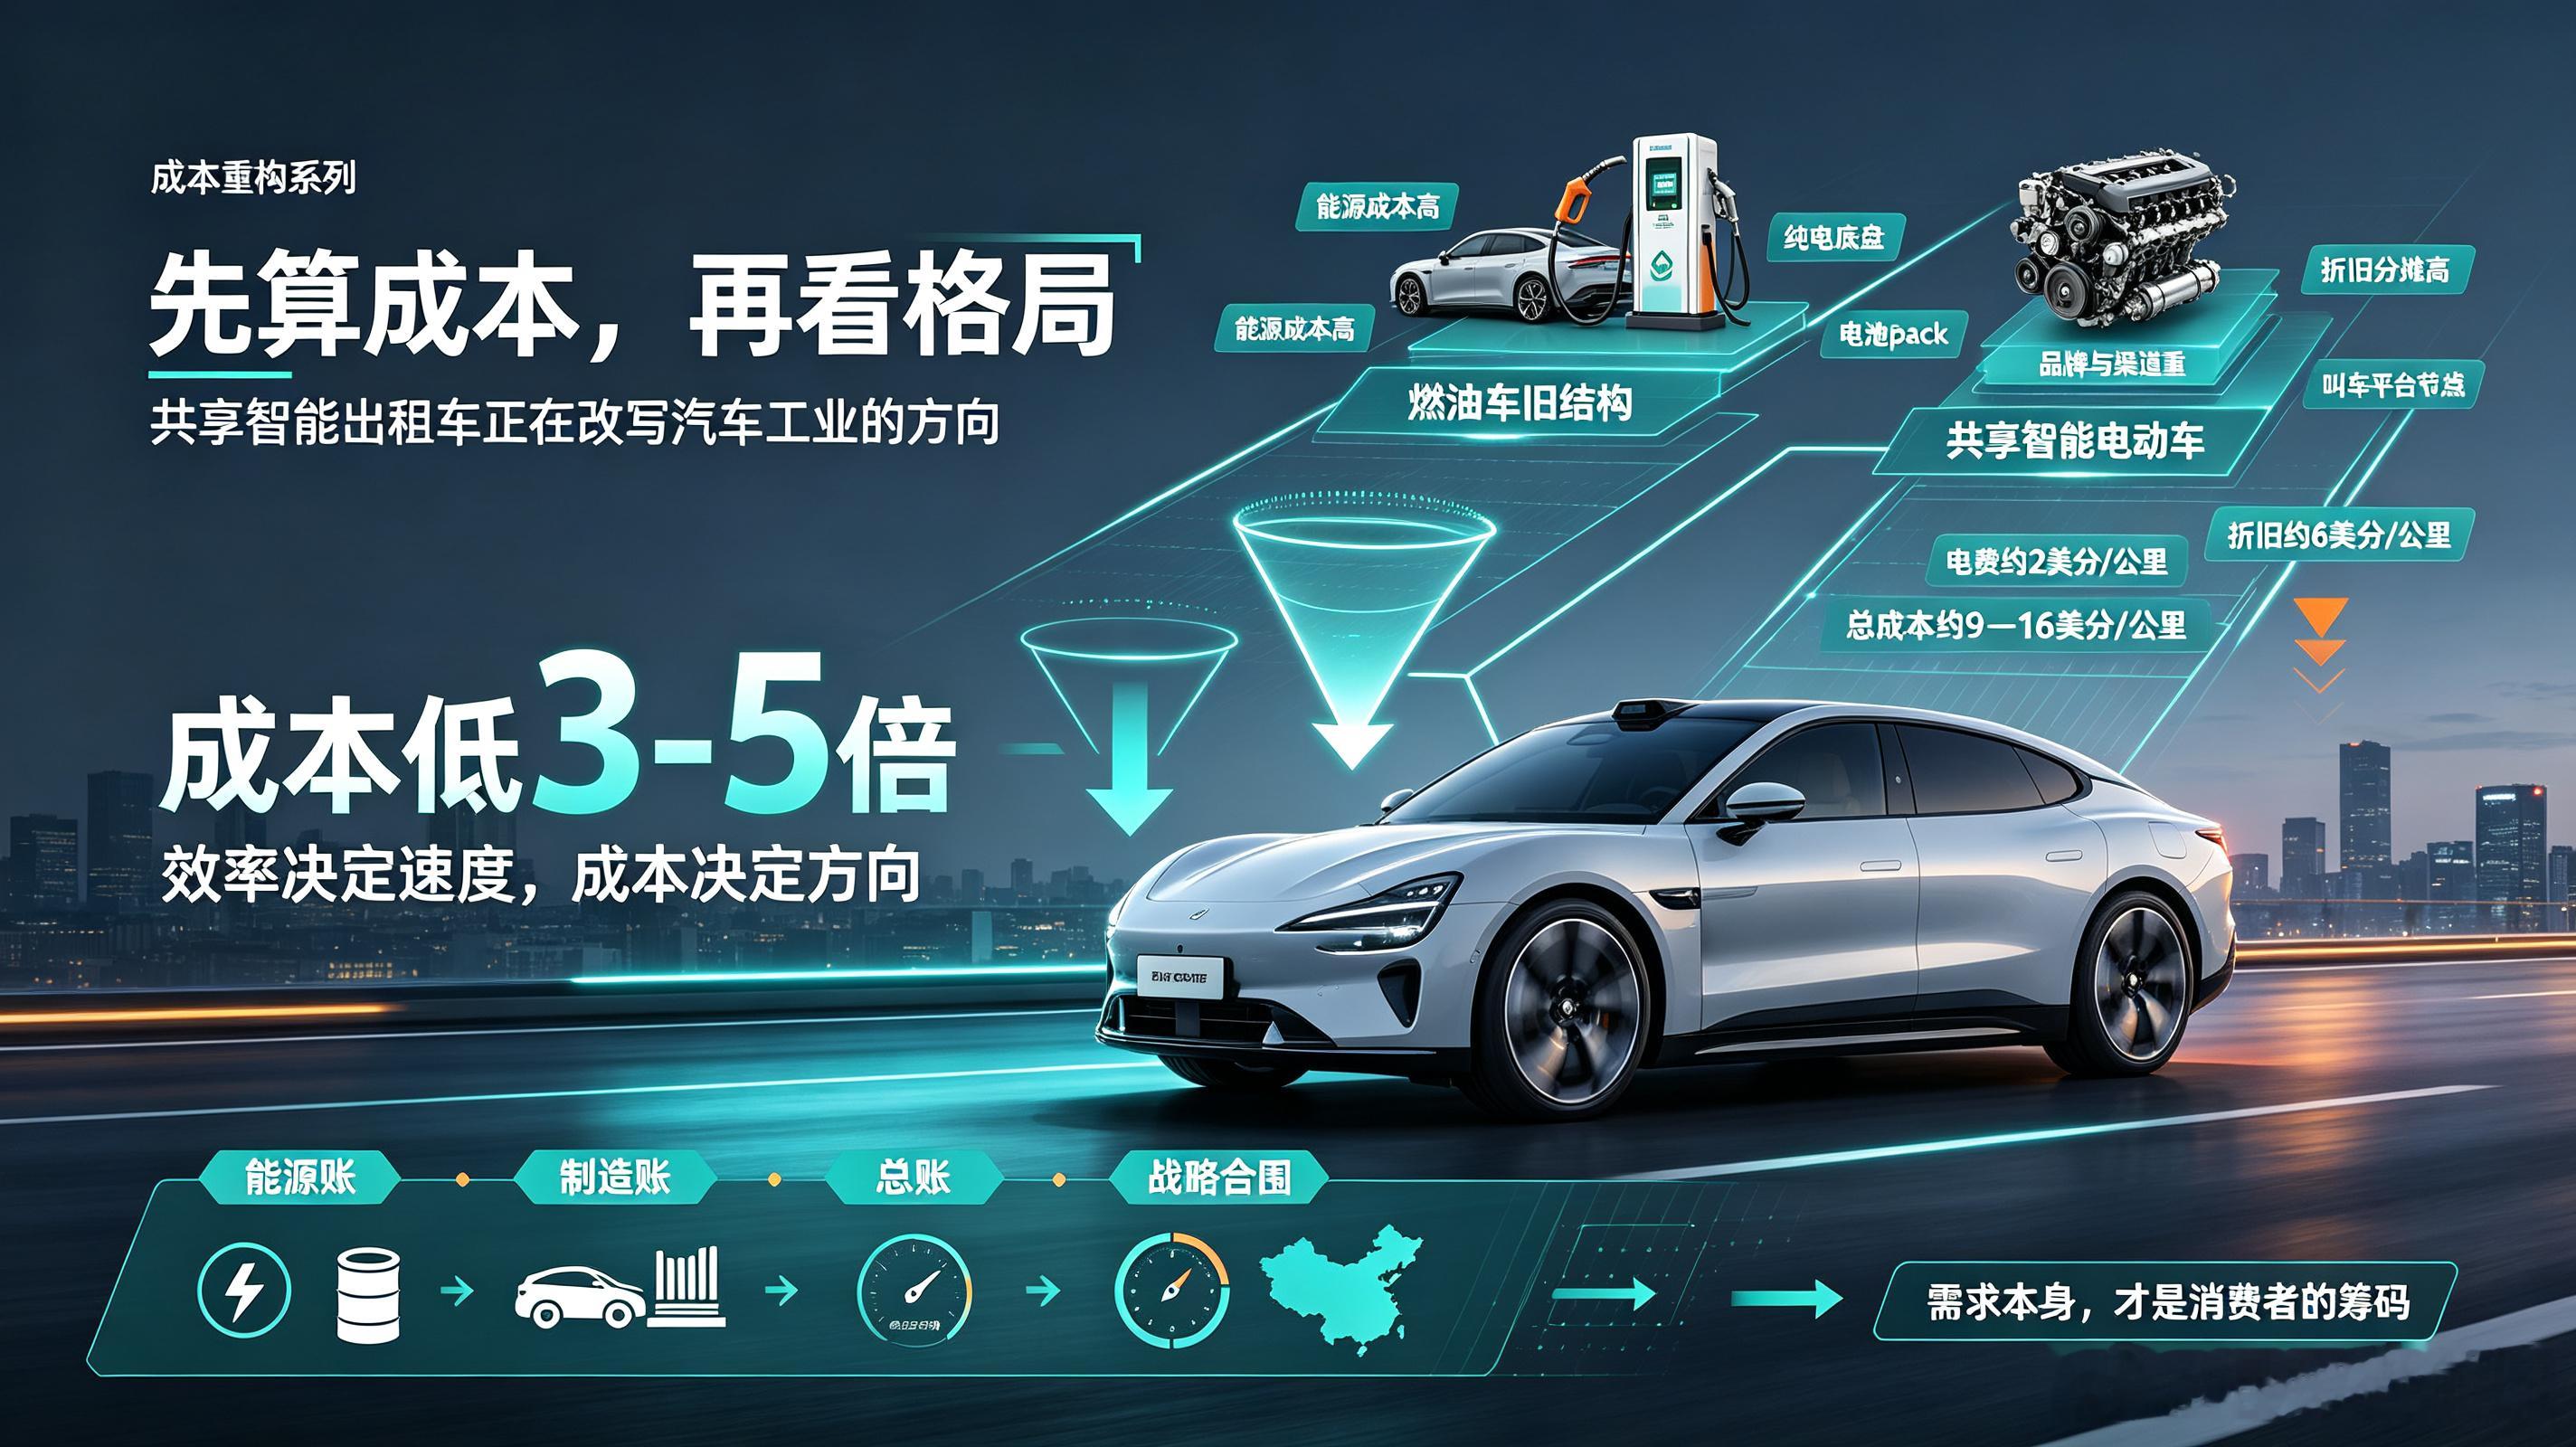
大家看这张对比表,我们先算成本,再看格局。同样是出行,燃油私家车和共享智能电动车,成本差了好几倍。能源上,内燃机效率只有20%,电动机85%以上;车辆使用上,私家车95%时间在停车,共享车高频跑,折旧直接降下来;全部成本加在一起,共享智能出租,人均出行成本只有私家车的三分之一到一半。新产业链的电池、整车、自动驾驶、平台,优势都集中在中国和美国。欧洲车企手里的强项,全是内燃机时代的老资产,正在慢慢贬值,这就是战略合围。但是欧洲消费者的出行需求,是最大的筹码。有两条路:要么资本掌控车队,拿走利润;要么消费者联合持股,用订单招标,自己掌握这套新出行体系。成本规律挡不住,我们可以选择,红利归谁。